

ضريبة القيمة المضافة على لوحات الأرقام في الإمارات (2026): متى تدفع 5%، ومتى لا تدفع، وما لا يريك إيّاه التجّار
آخر تحديث: 23 أغسطس 2026
الإجابة السريعة
هل تدفع ضريبة قيمة مضافة 5% على لوحة رقم إماراتية يعتمد كلّياً على من يبيعها، لا على ماهيّة اللوحة أو ثمنها. فاشترِ من الهيئة — في مزاد أو بسعر ثابت — وتُضاف 5% فوق السعر، إضافةً إلى 100 درهم لشهادة الملكية و20 درهماً رسوم المعرفة والابتكار. واشترِ من تاجر مسجّل ضريبياً فتكون الـ5% داخل السعر المعلن أصلاً، لأن أسعار المستهلك في الإمارات يجب عرضها شاملةً الضريبة. واشترِ من فرد يبيع لوحة امتلكها واستخدمها، فـلا ضريبة إطلاقاً — فالبيع الشخصي لمرّة واحدة ليس توريداً «في سياق العمل»، فيقع خارج منظومة الضريبة كلّياً. وكل ما تدفعه هو السعر المتّفق عليه ورسم النقل لدى الهيئة.
كل دليل لشراء لوحة من دبي تقريباً يحتوي العبارة العابرة نفسها: «زائد 5% ضريبة قيمة مضافة». تظهر في إعلانات مزادات الهيئة، وفي التغطيات الصحفية، وفي تفصيلات التكلفة لدينا. ولا أحد يتوقّف ليشرح بماذا ترتبط فعلاً.
وتلك الفجوة تكلّف الناس مالاً حقيقياً. فالمشتري الذي يفترض سريان الضريبة في كل مكان يضخّم ميزانيته بآلاف في صفقة خاصة. والبائع الذي يفترض أن الضريبة لا تسري عليه أبداً يكتشف، بعد عدّة لوحات، أنه كان يدير عملاً غير مسجّل. والمشتري الذي يفاوض تاجراً يقول «400,000 درهم زائد الضريبة» يُطلَب منه دفع الضريبة مرّتين، لأن القانون الإماراتي يشترط أصلاً أن يتضمّنها ذلك الرقم المعلن.
ويعرض هذا الدليل القواعد الفعلية، مستمدّةً من التشريع المنشور — المرسوم بقانون اتحادي رقم 8 لسنة 2017 في شأن ضريبة القيمة المضافة وقرار مجلس الوزراء رقم 52 لسنة 2017، لائحته التنفيذية — ويطبّقها على الطرق الثلاث التي تتغيّر بها ملكية لوحة في هذه الدولة. ويغطّي أيضاً ما لم يكتب عنه أي منافس: أنه بموجب قانون ضريبة القيمة المضافة الإماراتي، رقم اللوحة ليس سلعة، وذلك التصنيف المفرد يحسم هل تقع الـ5% لدى التاجر على هامشه أم على سعر شرائك كاملاً.
المحتويات
- الجواب في جدول واحد: ثلاثة بائعين، ثلاثة إجماليات
- لماذا تفرض جهة حكومية ضريبة على رقم أصلاً
- ماذا يبلغ إيصال الهيئة فعلاً
- البيع الخاص: لماذا لا ضريبة حقّاً
- اللوحة ليست السيارة، والرقم ليس اللوحة
- متى تكفّ عن كونك هاوي جمع وتصير خاضعاً للضريبة
- هل تستطيع شركة استرداد الضريبة على لوحة؟
- الفواتير الضريبية والسجلّات وما تغيّره الفوترة الإلكترونية
- ما لا نستطيع إخبارك به
- ستّة أخطاء ضريبية تكلّف مشتري اللوحات في الإمارات مالاً
- الأسئلة الشائعة
الجواب في جدول واحد: ثلاثة بائعين، ثلاثة إجماليات
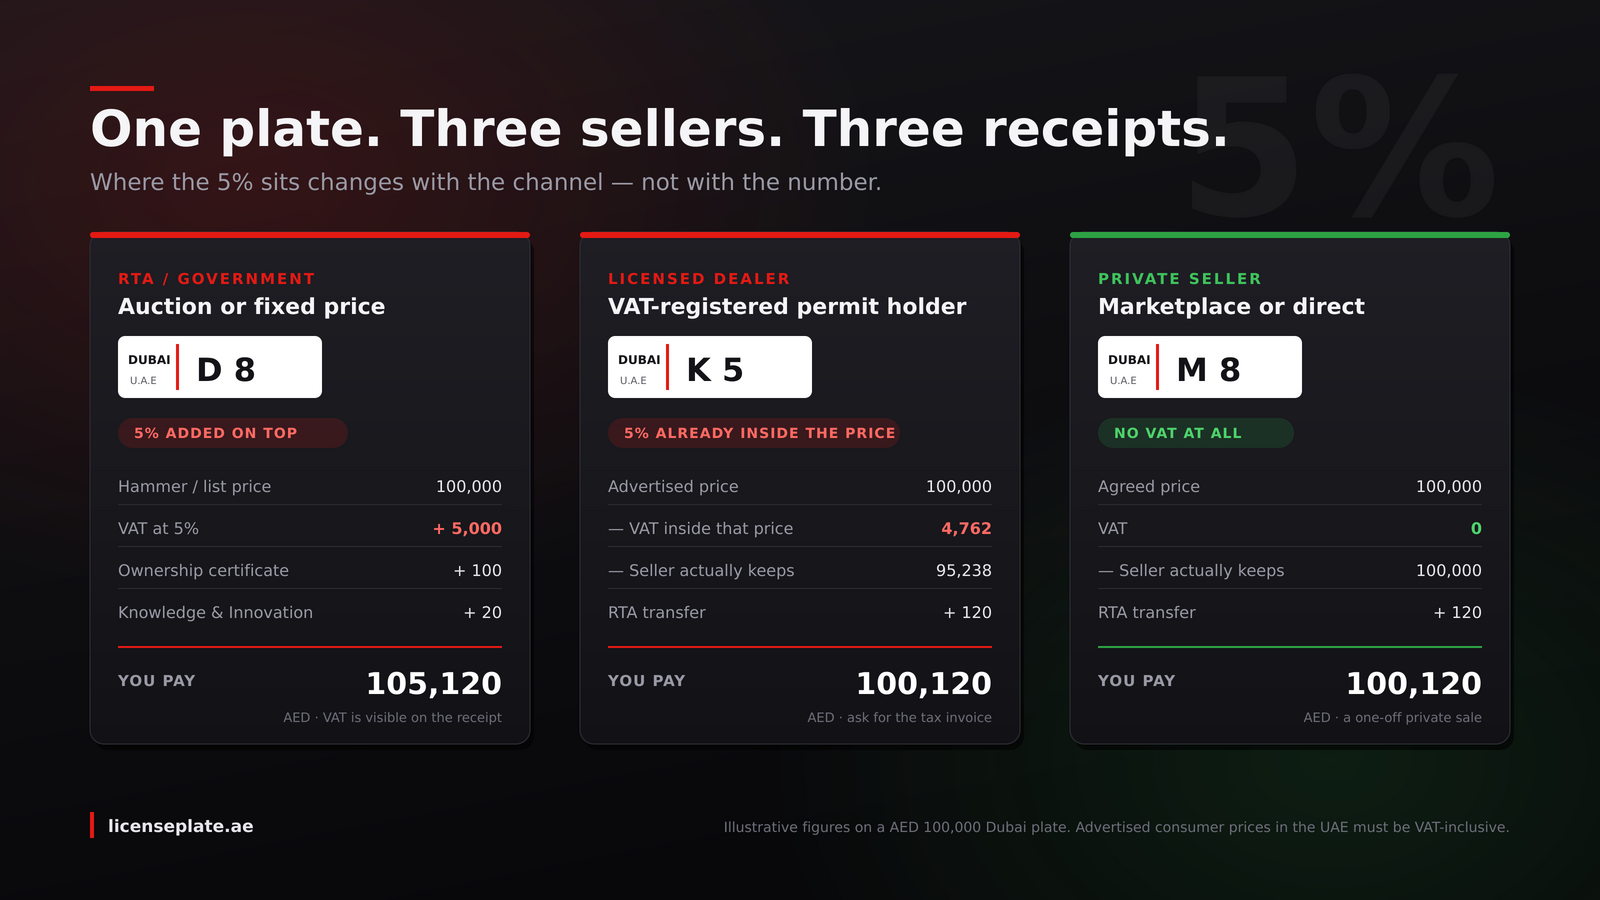
الإجابة المباشرة: الضريبة ترتبط بصفة البائع، لا باللوحة. خذ لوحة واحدة، واتّفق على سعر واحد بـ 100,000 درهم، ولا تغيّر شيئاً سوى من يبيعها:
| البائع | هل تُفرَض الضريبة؟ | أين تقع الـ5% | ماذا تدفع |
|---|---|---|---|
| مزاد الهيئة أو بيعها بسعر ثابت | نعم، 5% | تُضاف فوق سعر المطرقة أو السعر المعروض | 105,120 درهماً (100,000 + 5,000 ضريبة + 100 شهادة + 20 معرفة وابتكار) |
| تاجر مسجّل ضريبياً أو حامل تصريح | نعم، 5% | داخل السعر المعلن أصلاً (المادة 38) | 100,120 درهماً — منها 4,762 درهماً ضريبة يورّدها التاجر، لا مال تستردّه |
| فرد يبيع لوحته الخاصة | لا | لا توجد 5% — فالبيع خارج منظومة الضريبة | 100,120 درهماً — السعر زائد رسم النقل لدى الهيئة، لا غير |
وأمران في ذلك الجدول يفاجئان الجميع تقريباً. الأول أن اللوحة الخاصة ليست أرخص بـ5% من لوحة المزاد عند الرقم نفسه — بل أرخص بـ5% من لوحة المزاد زائد أي علاوة أنتجها المزاد ذلك اليوم. والثاني أن عمود التاجر وعمود الفرد يُظهران الإجمالي نفسه، لكن لسببين متعاكسين: فالتاجر امتصّ بهدوء 4,762 درهماً من الضريبة داخل رقم معلن، بينما يحتفظ البائع الفرد بالـ100,000 درهم كاملةً.
وتلك هي الحجّة الاقتصادية الصادقة للسوق الثانوية، ويستحقّ الأمر قولها صراحةً: ففي اللوحة الخاصة، المال الذي تدفعه يذهب إلى من يملك الرقم. وفي لوحة التاجر، جزء منه يذهب إلى الهيئة الاتحادية للضرائب وجزء إلى هامش التاجر، ولا شيء منهما مرئي في السعر الذي عُرِض عليك.
لماذا تفرض جهة حكومية ضريبة على رقم أصلاً
الدوائر الحكومية لا تفرض ضريبة قيمة مضافة عادةً. فلو فعلت، لحملت كل غرامة وتصريح ورخصة في الدولة 5%. فلماذا تفعل مبيعات لوحات الهيئة؟
الجواب في المادة 10 من المرسوم بقانون اتحادي رقم 8 لسنة 2017، التي تحدّد بالضبط متى تُعامَل جهة حكومية كمتاجرة لا كحاكمة. فتُعدّ الجهة الحكومية قائمةً بتوريد في سياق العمل في حالتين: «إذا كانت أنشطتها تُمارَس بصفة غير سيادية» و«إذا كانت أنشطتها في منافسة مع القطاع الخاص».
وبيع رقم مميّز لأعلى مزايد في قاعة فندق هو المثال المدرسي لكليهما. فليس ذلك ممارسةً لسلطة سيادية — إذ يعرّف القانون «الأنشطة الممارَسة بصفة سيادية» بأنها التي تؤدّيها الجهات الحكومية «بصفتها المختصّة حصراً». فتسجيل مركبة سيادي؛ ولا يجوز لأحد غيرها فعله. أما بيع D 8 بالمزاد لمقتنٍ فليس كذلك، لأن مالكاً خاصاً يستطيع بيع الأصل نفسه في اليوم التالي. ومبيعات اللوحات تنافس مباشرةً سوقاً ثانوية خاصة قائمة منذ عقود.
فالهيئة إذاً تفرض 5% على الرقم للسبب نفسه الذي يفرضها التاجر لأجله: ففي تلك اللحظة هي مورّد تجاري لا منظّم. وفي المقابل فإن أجزاء المعاملة السيادية — فعل تسجيل المركبة، والملفّ المروري نفسه — تتصرّف بشكل مختلف، ولهذا يكون جدول الرسوم وسطر الضريبة بندين منفصلين على إيصالك لا رقماً مخلوطاً واحداً.
ماذا يبلغ إيصال الهيئة فعلاً
كل إعلان لوحات من الهيئة يسرد المكوّنات نفسها، وكل سنة يخصّص الناس ميزانيةً للرقم المعلن وينسون البقيّة. وإليك الكومة الكاملة في شراء من دبي، بمثال الـ100,000 درهم.
| البند | المبلغ (درهم) | ملاحظات |
|---|---|---|
| رسم المزاد | 120 | غير مسترَدّ، يُدفَع عند التسجيل. وتدفعه سواء فزت أم لا. |
| تأمين الضمان | 5,000 أو 25,000 | مسترَدّ. 5,000 درهم للمزادات الإلكترونية، و25,000 درهم لمزادات القاعة العلنية. وليس تكلفة، لكنه يجب أن يكون سائلاً. |
| سعر المطرقة | 100,000 | الرقم نفسه. |
| ضريبة القيمة المضافة 5% | 5,000 | تُضاف فوق السعر. وهذا هو السطر الذي يوقع من يزايد إلى حدّ ميزانيته بالضبط. |
| شهادة الملكية | 100 | الوثيقة التي تثبت أن الرقم لك. |
| رسوم المعرفة والابتكار | 20 | 10 دراهم لكلٍّ، تُطبَّق على كل معاملة حكومية في دبي تقريباً. |
| الإجمالي المستحقّ | 105,240 | شاملاً رسم المزاد غير المسترَدّ. والسداد مستحقّ خلال 10 أيام من الفوز، بموجب المادة 4(7) من القرار الإداري رقم 916 لسنة 2021 في دبي. |
والدرس العملي بسيط ويكلّف المزايدين مالاً كل شهر: اضبط سقف مزايدتك عند ميزانيتك مقسومةً على 1.05، لا عند ميزانيتك. فإن كنت تستطيع تحمّل 200,000 درهم شاملةً، فأقصى مزايدتك نحو 190,300 درهم لا 200,000. وشرحنا للمبتدئين في مزاد الهيئة الإلكتروني يغطّي آليات التسجيل والمزايدة، وجدول رسوم دبي الكامل يسرد رسوم إصدار اللوحات التي تتبع حين تركّب الرقم على سيارة.
وتسري الـ5% نفسها على قناة السعر الثابت لدى الهيئة، حيث تشتري رقماً متاحاً مباشرةً دون منافسة عليه. وإن لم تستخدمها قط، فدليلنا لـشراء لوحة من دبي بسعر ثابت يشرح كيف يعمل البيع المباشر. والمعاملة الضريبية لا تتغيّر — بل اكتشاف السعر وحده.
البيع الخاص: لماذا لا ضريبة حقّاً
وهذا هو الجزء الذي يجد الناس تصديقه أصعب، فيستحقّ الأمر المرور بالسلسلة القانونية بدل تأكيدها فحسب.
تُفرَض الضريبة على التوريد الخاضع للضريبة. ويعرّفه المرسوم بقانون بأنه «توريد سلع أو خدمات مقابل عوض من قبل أي شخص في الدولة في سياق العمل». وكل شيء يتوقّف على تلك العبارة: في سياق العمل.
ثم يُعرَّف «العمل» بأنه «أي نشاط يُمارَس بشكل منتظم ومستمرّ ومستقلّ من قبل أي شخص وفي أي مكان، مثل الأنشطة الصناعية أو التجارية أو الزراعية أو المهنية أو الحرفية أو الخدمية أو أنشطة التنقيب أو ما يتعلّق باستخدام الممتلكات المادية أو غير المادية».
بشكل منتظم. ومستمرّ. فالشخص الذي اشترى لوحة لسيارته، وقاد خلفها أربع سنوات، وقرّر الآن بيعها لا يفعل أياً من ذلك. بل يتصرّف في أصل شخصي. فلا توريد خاضعاً للضريبة، ومن ثمّ لا ضريبة — لا نسبة صفرية ولا إعفاء، بل ببساطة لا شيء لترتبط به الضريبة.
وهذا المبدأ نفسه ينطبق حين تبيع سيارتك لفرد آخر: فلا ضريبة تتغيّر يدها، بينما السيارة نفسها المباعة من وكالة تحملها. والإرشادات القطاعية للسيارات لدى الهيئة الاتحادية للضرائب تعامل التصرّفات الخاصة ومبيعات الوكالات كمعاملتين مختلفتين جوهرياً للسبب نفسه بالضبط، ورقم اللوحة يتبع المنطق نفسه.
ونتيجتان عمليتان تتبعان. أولاً، على البائع الفرد ألّا يضيف 5% إلى سعره المطلوب — فليس لديه رقم تسجيل ضريبي، ولا يستطيع إصدار فاتورة ضريبية، وأي «ضريبة» يحصّلها هي ببساطة هامش إضافي بمسمّى مضلّل. وإن عرض عليك بائع فرد «زائد الضريبة»، فتلك راية حمراء تستحقّ التوقّف؛ وقائمة العناية الواجبة قبل الشراء لدينا تغطّي الإشارات الأخرى التي تستحقّ الفحص قبل أن يتحرّك المال.
وثانياً، غياب الضريبة ليس غياب الرسوم. فنقل الهيئة يظلّ يكلّف 120 درهماً في دبي (100 درهم لشهادة الملكية الجديدة زائد 20 درهماً رسوم معرفة وابتكار)، وإن كنت تركّب الرقم على سيارة فهناك رسوم إصدار لوحات فوق ذلك. ودليل النقل في دبي لدينا يعرض الإجراء والأوراق كاملةً.
اللوحة ليست السيارة، والرقم ليس اللوحة
وإليك التحليل الذي لا ينشره أحد في هذه السوق، وهو الأهمّ إن كنت تشتري من تاجر.
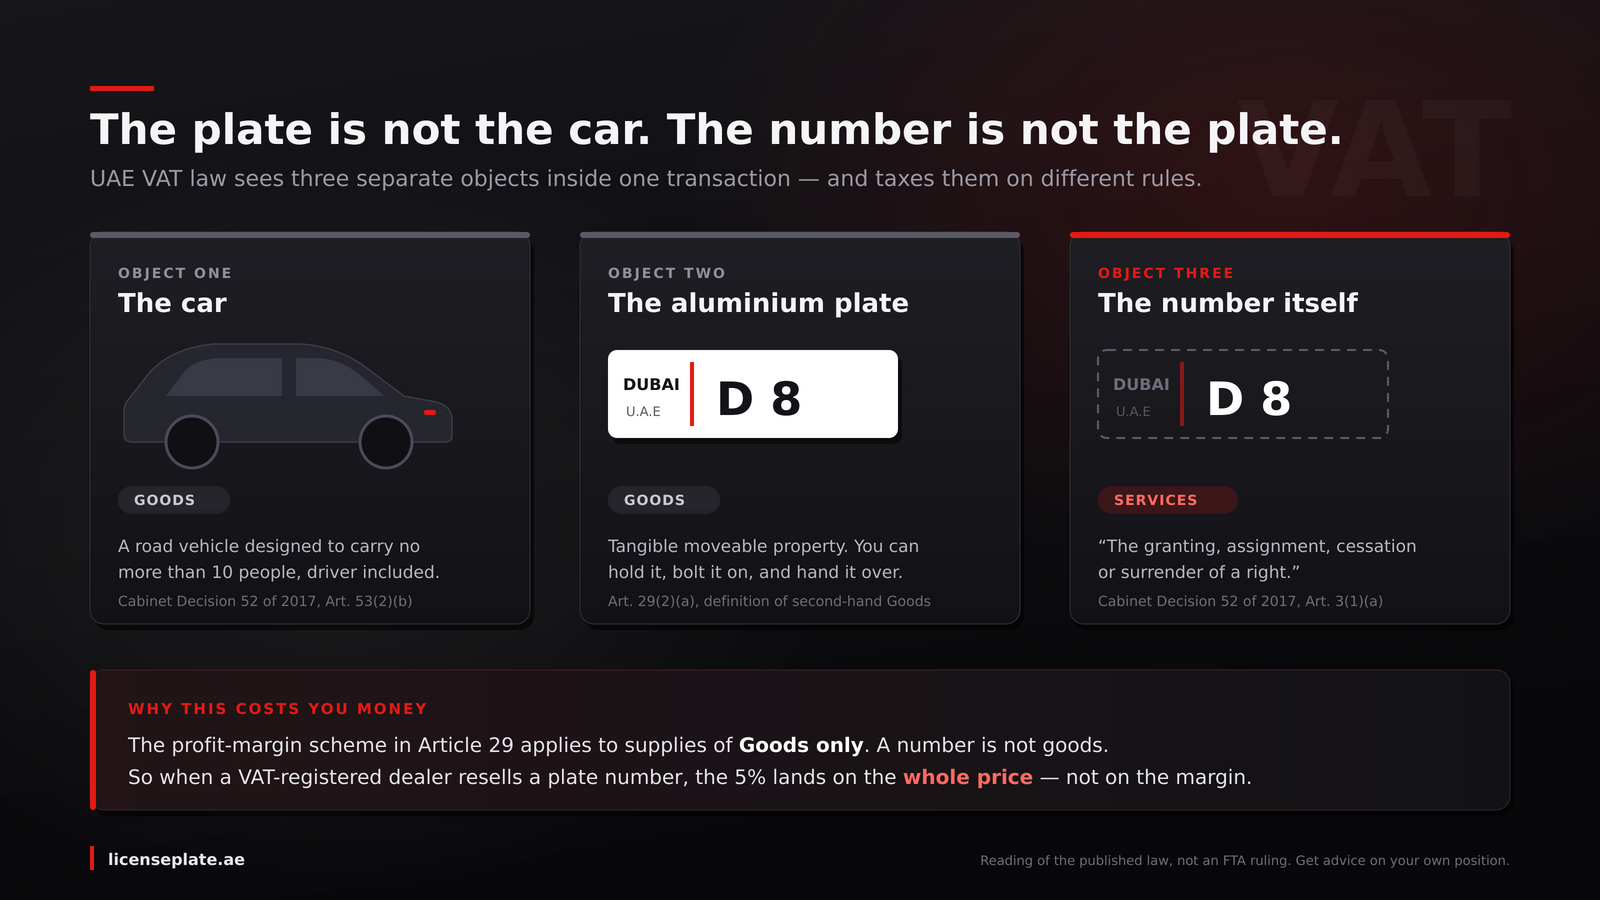
يقسّم قانون ضريبة القيمة المضافة الإماراتي كل شيء في العالم إلى فئتين. فـالسلع هي «الممتلكات المادية التي يمكن توريدها». والخدمات هي «أي شيء يمكن توريده غير السلع» — تعريف تبقّي متعمّد. ثم تفصّل المادة 3 من اللائحة التنفيذية ما يقع في جانب الخدمات، وأول بند في القائمة هو «منح حقّ أو التنازل عنه أو الكفّ عنه أو التخلّي عنه».
والآن افصل الأشياء الثلاثة التي تشتريها فعلاً:
- السيارة سلعة. وهي أيضاً «مركبة آلية» بالمعنى المحدّد الذي تستخدمه اللائحة التنفيذية — «مركبة طرق مصمّمة أو معدّلة لنقل ما لا يزيد على 10 أشخاص بمن فيهم السائق» — وذلك يهمّ في استرداد ضريبة المدخلات.
- لوحة الألمنيوم المثبّتة على المصدّ سلعة. فهي ملموسة ومنقولة، وتكلّف من 105 إلى 570 درهماً بحسب النوع الذي تطلبه.
- الرقم نفسه — الشيء الذي يساوي 8,500 درهم أو 38 مليون درهم — ليس ممتلكات مادية. فما ينتقل حين تتغيّر ملكية لوحة هو تخصيص جهة الترخيص ذلك الرقم لك. وبالنصّ الصريح للمادة 3(1)(أ)، ذلك تنازل عن حقّ: توريد خدمات.
ولماذا يهمّ هذا بالدراهم؟ بسبب نظام هامش الربح في المادة 29 من اللائحة التنفيذية. فذلك النظام هو سبب احتمال فاتورة الضريبة لدى تاجر السيارات المستعملة: إذ يجوز له بدل فرض 5% على سعر بيع السيارة المستعملة كاملاً أن يفرضها على الفارق بين ما دفعه وما باعها به فقط. وقد نشرت الهيئة الاتحادية للضرائب أول إرشاداتها الشاملة عن النظام، VATGPM1، في يناير 2026.
لكن اقرأ الكلمات الافتتاحية: «يجوز للخاضع للضريبة احتساب الضريبة على أي توريد سلع استناداً إلى هامش الربح»، والفئة المؤهّلة هي «السلع المستعملة، بمعنى الممتلكات المنقولة المادية الصالحة لاستخدام إضافي كما هي أو بعد الإصلاح».
ورقم اللوحة ليس ممتلكات مادية ولا منقولة. ولا يمكن إصلاحه. وبظاهر التشريع، لا يبلغه نظام الهامش — ما يعني أن التاجر المسجّل ضريبياً الذي يعيد بيع رقم يحتسب 5% على العوض الكامل، لا على فارقه. فتاجر السيارات المستعملة الذي يشتري بـ 90,000 درهم ويبيع بـ 100,000 يحتسب الضريبة على 10,000 درهم. وتاجر اللوحات الذي يقوم بالصفقة نفسها يحتسبها على 100,000 درهم.
وتلك التكلفة لا تتبخّر. بل تُسعَّر داخل ما يطلبه التاجر. وهي أوضح سبب بنيوي لتسعير السوق الثانوية الخاصة أفضل من قناة التجارة على الأرقام المتطابقة — وهي معرفة نافعة فعلاً قبل أن تقبل «أفضل سعر» من تاجر. وإن كنت توازن بين المسارات، فمقارنتنا بين المزاد والسوق الثانوية ودليلنا لـالتجّار المرخّصين وحاملي التصاريح يعرضان ما تمنحه كل قناة في المقابل.
وتحفّظ واحد يُقال صراحةً: هذه قراءة للتشريع المنشور، لا حكم. فالهيئة الاتحادية للضرائب لم تنشر، على حدّ علمنا، إرشادات تصنّف أرقام لوحات المركبات تحديداً. وإن كنت تتاجر باللوحات كعمل، فاحصل على رأي مكتوب على وقائعك بدل الاعتماد على أي مقال، بما فيه هذا المقال.
متى تكفّ عن كونك هاوي جمع وتصير خاضعاً للضريبة
كل ما سبق يفترض أنك على أحد الجانبين. والسؤال المثير هو ماذا يحدث حين تنجرف عبرهما.
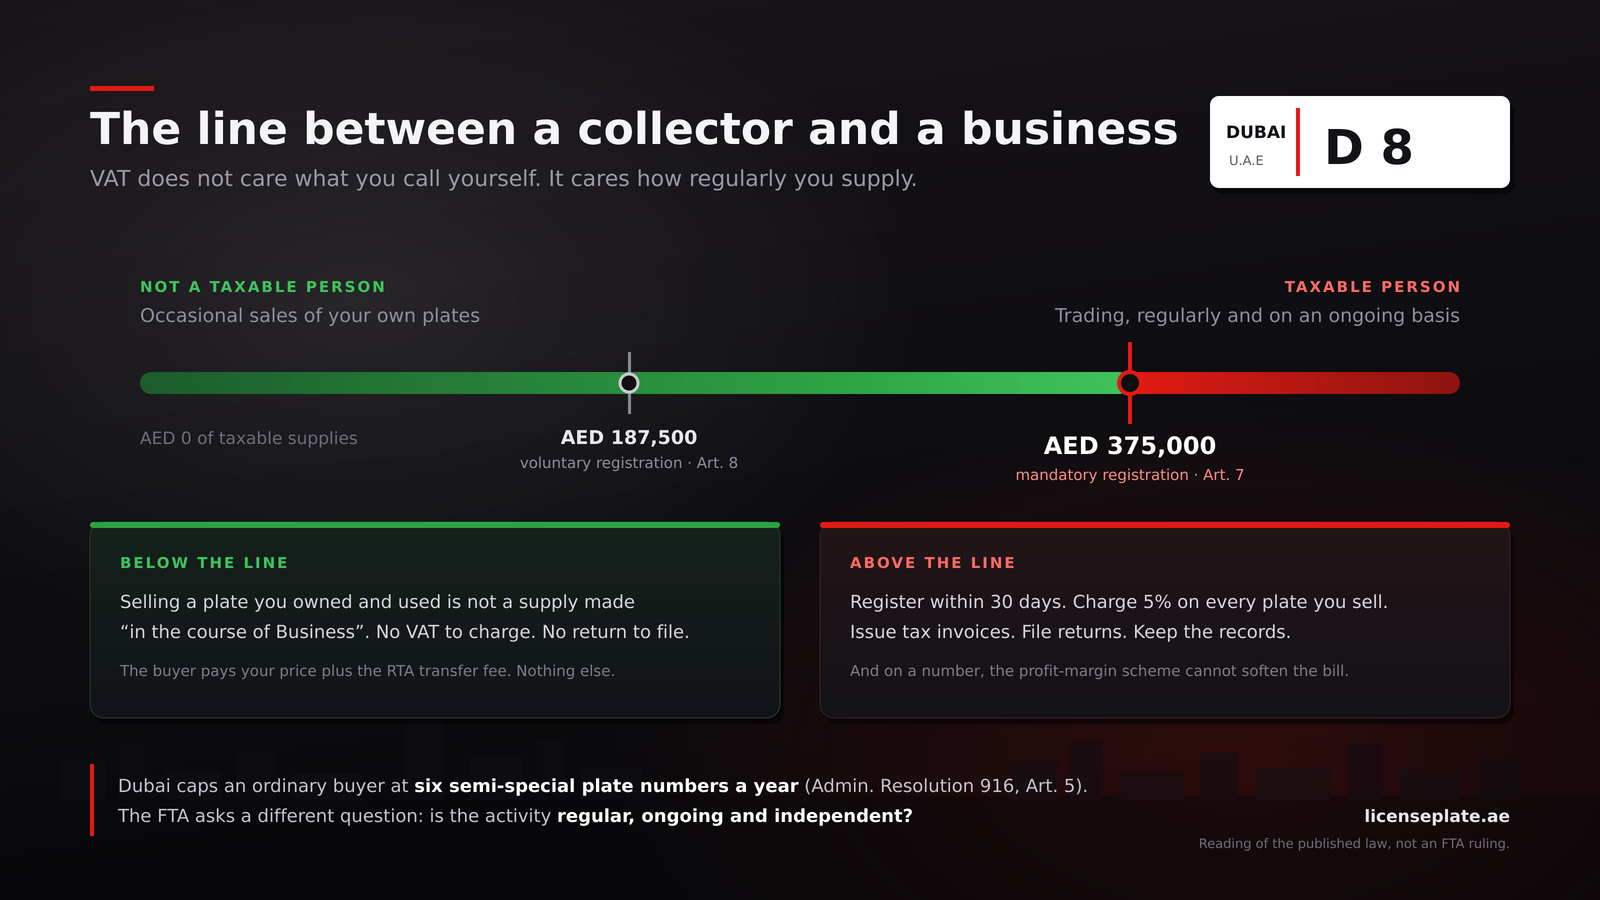
والحدود ثابتة ولا لبس فيها. فالمادة 7 من اللائحة التنفيذية: «يكون حدّ التسجيل الإلزامي 375,000 درهم»، مع تقديم طلب «خلال 30 يوماً من نشوء الالتزام بالتسجيل». والمادة 8: «يكون حدّ التسجيل الطوعي 187,500 درهم». وكلاهما يُقاس على التوريدات الخاضعة للضريبة خلال 12 شهراً متتالية، أو على توقّع معقول بتجاوز الحدّ في الثلاثين يوماً التالية.
لكن الحدّ لا يعضّ إلّا حين تكون تقوم بتوريدات خاضعة للضريبة أصلاً، وهذا يعيدك إلى اختبار الانتظام. فهاوي الجمع الذي يبيع لوحة موروثة واحدة بـ 600,000 درهم لم يقم بتوريد خاضع للضريبة، فلا شيء يُحتسَب نحو الـ375,000. أما من يشتري ويبيع أربع لوحات في السنة بـ 120,000 درهم لكلٍّ فقد تجاوز 375,000 درهم ويبدو نشاطاً يُمارَس بشكل منتظم ومستمرّ. فالرقم ليس الاختبار؛ بل نتيجة الإخفاق في الاختبار.
وثمّة مصادفة محلية لطيفة هنا تستحقّ المعرفة. فـالقرار الإداري رقم 916 لسنة 2021 في دبي، الذي يحكم بيع أرقام لوحات دبي، يحدّ الشخص العادي بـستّة أرقام لوحات شبه مميّزة في السنة — وحاملو التصاريح معفَون، لأنهم مرخّصون للاتّجار. فدبي ترسم أصلاً خطّها بين المشتري الفرد والتاجر. وخطّ الهيئة الاتحادية للضرائب مرسوم في مكان آخر بمعايير مختلفة، ولا يلزم جواب أي من الجهتين الأخرى. فلا تفترض أن البقاء دون ستّ لوحات يبقيك خارج الضريبة، ولا أن تجاوزها يضعك داخلها تلقائياً.
والتسجيل المتأخّر ليس أمراً هيّناً. فالمادة 7(7) تجعل المسجّل المتأخّر «ملزَماً باحتساب وسداد الضريبة المستحقّة للهيئة على جميع التوريدات والواردات الخاضعة للضريبة التي قام بها قبل التسجيل» — أي أنك مدين بالـ5% على مبيعات أتممتها أصلاً ولم تحصّلها قط. ويخرج ذلك من جيبك، مع غرامات فوقه.
والضريبة على القيمة المضافة ليست الضريبة الوحيدة التي تتغيّر حين تصير المتاجرة السريعة عملاً. ودليلنا المرافق عن ضريبة الشركات الإماراتية ومستثمري اللوحات يغطّي مسألة ضريبة الشركات الموازية، التي تستخدم اختباراً مشابهاً لا مطابقاً، ويصل إلى خلاصاته الخاصة عن متى تصير المجموعة تجارة.
هل تستطيع شركة استرداد الضريبة على لوحة؟
الإجابة المباشرة: فقط إن كانت اللوحة مستخدَمة فعلاً في القيام بتوريدات خاضعة للضريبة، والاستخدام الشخصي للسيارة التي تجلس عليها هو الأرجح لكسر المطالبة.
والقاعدة العامة أن المنشأة المسجّلة تستردّ ضريبة المدخلات على التكاليف المتكبَّدة لأنشطتها الخاضعة للضريبة. ثم تسرد المادة 53 من اللائحة التنفيذية ما هو محجوب، والبند ذو الصلة هو ضريبة المدخلات «حيث تكون المركبة الآلية قد اشتُريت أو استؤجرت للاستخدام في العمل ومتاحة للاستخدام الشخصي من قبل أي شخص». والاستثناءات ضيّقة: سيارات الأجرة المرخّصة، ومركبات الطوارئ، والمركبات المستخدَمة في نشاط تأجير.
ولاحظ ما يغطّيه ذلك الحجب وما لا يغطّيه. فهو مكتوب عن المركبة الآلية — المعرَّفة بأنها مركبة طرق لما لا يزيد على 10 أشخاص. والرقم ليس مركبة طرق، فالحجب المحدّد لا يبلغه حرفياً. لكن ذلك ليس إذناً بالاسترداد: فالاختبار العادي يظلّ سارياً، وستسأل الهيئة الاتحادية للضرائب ما التوريدات الخاضعة للضريبة التي تُستخدَم اللوحة للقيام بها. ورقم مميّز على سيارة مدير خاصة يصعب وصفه بتكلفة عمل أياً كانت المادة التي تشير إليها.
وحيث تكون للمنشآت حجّة حقيقية — أسطول بأرقام مستخدَمة في الإعلان، أو شركة تأجير، أو أصل تسويقي مستخدَم فعلاً في حملات — تدور الحجّة حول أدلّة الاستخدام في العمل، وينبغي طرحها مع مستشار ضريبي لا افتراضها. ومقالنا عن المطوّرين الذين يشترون لوحات مميّزة كأصول تسويقية ينظر في كيفية استخدام الشركات للوحات تجارياً فعلاً.
الفواتير الضريبية والسجلّات وما تغيّره الفوترة الإلكترونية
إن فُرِضت ضريبة على شرائك، فمن حقّك الحصول على فاتورة ضريبية صحيحة — وثيقة معنونة كذلك، تُظهر رقم التسجيل الضريبي للمورّد، ورقماً متسلسلاً فريداً، والتاريخ، ووصف التوريد، والمبلغ والضريبة. أما الإيصال المعنون «فاتورة» بلا رقم تسجيل ضريبي فليس فاتورة ضريبية ولن يدعم أي مطالبة استرداد.
احتفظ بها بغضّ النظر عن كونك مسجّلاً ضريبياً. فهي أنظف إثبات لما دفعته مقابل الرقم، وذلك يهمّ لاحقاً لثلاثة أسباب منفصلة: إثبات أساس تكلفتك إن صرت خاضعاً للضريبة يوماً، وإثبات المعاملة في سياق ميراث أو طلاق، وإظهار المصدر لمشترٍ مستقبلي يجري عنايته الواجبة.
والجانب الورقي على وشك التغيّر. فالإمارات تطرح الفوترة الإلكترونية الإلزامية بموجب القرارين الوزاريين 243 و244 لسنة 2025: مرحلة تجريبية وطوعية من 1 يوليو 2026، وامتثال إلزامي للمنشآت الكبيرة من 1 يناير 2027، ولبقيّة المنشآت المسجّلة ضريبياً المشمولة من 1 يوليو 2027. وستنتقل الفواتير إلى صيغة XML مهيكلة تُتبادَل عبر مزوّدي خدمات معتمدين — فملفّات PDF والنسخ الممسوحة لن تفي بالمتطلّب.
وبالنسبة إلى مشترٍ فرد لا يغيّر هذا شيئاً. أما لمن يشتري أو يبيع عبر شركة، فيعني أن أسلوب الصفقات غير الرسمي بواتساب وتحويل بنكي، الذي لا يزال شائعاً في هذه السوق، يصير أصعب فأصعب في التوفيق مع التزاماتك الامتثالية. وإن كنت تبني نحو عمل، فابنِ انضباط الفوترة الآن.
ما لا نستطيع إخبارك به
ثلاثة أسئلة في هذا المجال ليس لها جواب منشور نظيف، ونفضّل قول ذلك على اختلاق جواب.
هل تصنّف الهيئة الاتحادية للضرائب رقم اللوحة سلعةً أم خدمة. فقراءتنا للمادتين 2 و3 من اللائحة التنفيذية تشير بقوّة إلى الخدمات، والنتيجة على نظام الهامش تتبع منطقياً. لكننا لم نجد إرشادات منشورة من الهيئة تتناول أرقام لوحات المركبات بالاسم. ومن يخبرك أن الموقف محسوم ينبغي أن يُطلَب منه ذكر التوضيح.
أين يقع خطّ انتظامك أنت بالضبط. فـ«بشكل منتظم ومستمرّ ومستقلّ» معيار يُطبَّق على وقائع لا عدّاد. وشخصان باع كلٌّ منهما ثلاث لوحات العام الماضي قد ينتهيان على جانبين متقابلين منه بحسب النيّة ومدّة الاحتفاظ والتمويل والتسويق وكيف تحرّك المال. ولا أحد يستطيع إعطاءك رقماً آمناً، ومن يعرضه يخمّن.
ماذا يتضمّن سعر تاجر بعينه فعلاً. فالمادة 38 تشترط أن تكون الأسعار المعروضة شاملةً الضريبة، لكن تقسيم الهامش والضريبة داخل رقم معروض ليس شيئاً تستنتجه من الخارج. ولا يمكنك إلّا أن تسأل — والتاجر الذي يرفض وضع تفصيل الضريبة على فاتورة يخبرك بشيء نافع.
ستّة أخطاء ضريبية تكلّف مشتري اللوحات في الإمارات مالاً
- المزايدة بميزانيتك كاملةً في المزاد. فسقفك هو ميزانيتك مقسومةً على 1.05، ثم ناقص 120 درهماً. والمزايدون يغفلون ذلك كل شهر فيخسرون تأميناتهم أو يهرعون إلى النقد داخل نافذة السداد ذات العشرة أيام.
- دفع «زائد الضريبة» لبائع فرد. فالفرد الذي يبيع لوحته لا شيء لديه ليورّده ولا رقم تسجيل ضريبي. وتلك الـ5% ليست ضريبة؛ بل زيادة سعر.
- قبول «زائد الضريبة» على سعر تاجر معلن. فالمادة 38 من مرسوم الضريبة صريحة: «بالنسبة إلى التوريدات الخاضعة للضريبة، يجب أن يشمل السعر المعلن الضريبة». فإن أعلن تاجر 400,000 درهم ثم أضاف 5%، فاطلب الفاتورة الضريبية التي تُظهر التقسيم قبل أن توافق.
- افتراض أن شركة تستطيع استردادها. فتسجيل اللوحة لشركة لا يجعلها قابلة للاسترداد. والاختبار هو الاستخدام في العمل لتوريدات خاضعة للضريبة، ولوحة على سيارة شخصية لن تستوفيه.
- معاملة الضريبة كفارق التكلفة الوحيد بين القنوات. فالـ5% مرئية؛ أما علاوة المزاد وهامش التاجر ورسوم النقل فهي المتغيّرات الأكبر. وتحليلنا لـ50,710 إعلان حيّ يعطيك سياق الأسعار المطلوبة للحكم على ما إذا كان رقم مسعّراً بعقل من الأساس.
- الانجراف إلى الاتّجار دون تسجيل. فالالتزام ذاتي التقدير والمهلة 30 يوماً. ولا أحد يرسل إليك خطاب تحذير؛ بل تصير ببساطة مسؤولاً عن ضريبة على مبيعات لم تحصّلها قط.
الأسئلة الشائعة
هل أدفع ضريبة قيمة مضافة عند شراء لوحة رقم في دبي؟
فقط إن كان البائع يفرضها. ففي مزاد الهيئة أو بيعها بسعر ثابت، نعم — تُضاف 5% إلى السعر. ومن تاجر مسجّل ضريبياً، نعم، لكنها داخل الرقم المعلن أصلاً. ومن فرد يبيع لوحته الخاصة، لا.
هل تُفرَض الضريبة على سعر المطرقة أم على الإجمالي شاملاً الرسوم؟
على سعر الرقم. فشهادة الملكية بـ 100 درهم ورسوم المعرفة والابتكار بـ 20 درهماً بنود منفصلة، ورسم المشاركة في المزاد بـ 120 درهماً يُدفَع قبل المزايدة بغضّ النظر عن النتيجة.
كم تبلغ الضريبة على لوحة بمليون درهم؟
50,000 درهم إن اشتريتها من الهيئة، فتصل التكلفة الشاملة إلى نحو 1,050,120 درهماً قبل إصدار اللوحة. ولا شيء إطلاقاً إن اشتريت الرقم نفسه من مالك فرد.
هل على البائع الفرد التسجيل الضريبي؟
ليس لبيع لمرّة واحدة للوحة امتلكها واستخدمها، لأن ذلك ليس توريداً في سياق العمل. ويصبح التسجيل إلزامياً حين تتجاوز التوريدات الخاضعة للضريبة 375,000 درهم خلال 12 شهراً متتالية — لكن التوريدات المُقام بها في سياق عمل وحدها تُحتسَب نحو ذلك الرقم.
هل لوحة الرقم سلعة أم خدمة بموجب قانون الضريبة الإماراتي؟
اللوحة المادية سلعة. أما الرقم فيُقرَأ على أفضل وجه كخدمة: فالمادة 3(1)(أ) من اللائحة التنفيذية تعامل «منح حقّ أو التنازل عنه أو الكفّ عنه أو التخلّي عنه» كتوريد خدمات، ورقم اللوحة حقّ تخصّصه جهة الترخيص. والهيئة الاتحادية للضرائب لم تنشر إرشادات تسمّي أرقام اللوحات تحديداً.
هل يستطيع تاجر استخدام نظام هامش الربح على لوحة؟
بالنصّ الصريح، لا. فالمادة 29 تسري على توريدات السلع، وتعرّف الفئة المؤهّلة بأنها السلع المستعملة بمعنى «الممتلكات المنقولة المادية». والرقم ليس أياً منهما. وهذا يعني أن 5% التاجر تقع على السعر كاملاً لا على هامشه — تكلفة تنتهي داخل ما يعرضه عليك.
هل تستطيع شركتي استرداد الضريبة على لوحة مميّزة؟
فقط حيث تُستخدَم اللوحة فعلاً للقيام بتوريدات خاضعة للضريبة ولا ترتبط بسيارة متاحة للاستخدام الشخصي. فالمادة 53 تحجب ضريبة المدخلات على المركبات الآلية المتاحة للاستخدام الخاص، واختبار الاستخدام في العمل العام يسري على الرقم نفسه. خذ استشارة قبل المطالبة.
لماذا تفرض الهيئة ضريبة بينما لا تفرضها رسوم حكومية أخرى؟
المادة 10 من مرسوم الضريبة تعامل الجهة الحكومية كقائمة بتوريد تجاري حين تتصرّف بصفة غير سيادية أو في منافسة مع القطاع الخاص. وبيع رقم مميّز هو الاثنان. أما الأفعال السيادية — التسجيل نفسه والترخيص — فتُعامَل بشكل مختلف.
هل أدفع ضريبة على نقل لوحة بين سيّارتين أملكهما؟
لا بيع يعني لا توريد، فلا ضريبة تنشأ على الرقم. وتظلّ تدفع رسوم الهيئة الإدارية، ونقل لوحة بين مركبتين يتطلّب موافقة جهة الترخيص المسبقة — وفعلها بنفسك جريمة بموجب قانون المرور الاتحادي، لا هفوة ورقية.
هل تختلف الضريبة في أبوظبي أو الشارقة أو بقيّة الإمارات؟
لا. فالضريبة اتحادية، ونسبة الـ5% وكل قاعدة أعلاه تسري بالتطابق في الإمارات السبع كلّها. وما يختلف بين الإمارات هو جدول الرسوم ومنصّة المزاد، لا الضريبة.
هل يدفع المشتري غير المقيم ضريبة على لوحة إماراتية؟
نعم، إن اشترى عبر قناة تفرضها — فالتوريد يقع في الإمارات بغضّ النظر عن مكان إقامة المشتري. ولا يوجد استرداد سيّاح على لوحة. ودليل الشراء لغير المقيمين لدينا يغطّي جانب الأهلية.
ماذا يحدث للضريبة إن بعت اللوحة لاحقاً؟
لا شيء يعود. فالضريبة التي دفعتها كمشترٍ فرد تكلفة غارقة لا رصيد. وإن بعت لاحقاً كفرد، فلا تفرض شيئاً؛ وإن كنت قد صرت خاضعاً للضريبة عندئذٍ، ففرض 5% على البيع.
هل أحصل على فاتورة ضريبية من الهيئة؟
تستلم وثائق الدفع وشهادة ملكية اللوحة عبر قنوات الهيئة. وإن احتجت فاتورة ضريبية مطابقة لأغراض محاسبية، فاطلبها صراحةً وتحقّق أنها تحمل رقم تسجيل ضريبي ومعنونة «فاتورة ضريبية» — فالإيصال العادي لا يكفي لمطالبة استرداد.
هل تسري الـ5% على رسوم إصدار اللوحة وتصنيعها؟
اللوحة المادية التي تطلبها — من 105 إلى 570 درهماً بحسب النوع — توريد سلع من الجهة وتُسعَّر تبعاً لذلك. افحص إيصالك: فسطر الضريبة يظهر منفصلاً حيث يسري، وهذا بالضبط ما يجعله يستحقّ القراءة لا إلقاء نظرة على الإجمالي.
هل ستغيّر الفوترة الإلكترونية طريقة شرائي لوحة؟
ليس كمشترٍ فرد. أما إن اشتريت أو بعت عبر شركة، فالتفويض المرحلي — طوعي من 1 يوليو 2026، وإلزامي للمنشآت الكبيرة من 1 يناير 2027 ولبقيّتها من 1 يوليو 2027 — يعني فواتير إلكترونية مهيكلة تُتبادَل عبر مزوّدين معتمدين، ولن تُقبَل ملفّات PDF.
الجملة الوحيدة التي تتذكّرها
ضريبة القيمة المضافة على لوحة رقم إماراتية ليست خاصيّة في اللوحة. بل خاصيّة في الشخص الذي يبيعها — وعلى الرقم نفسه، بالسعر نفسه، ذلك الفارق هو 5% من كل ما كنت على وشك إنفاقه.
وقبل أن تلتزم بأي قناة، احسب ما تدفع مقابله فعلاً: الرقم، أم الضريبة، أم الهامش، أم مسرح قاعة المزاد. ودليلانا عن متى تشتري وتبيع وكيف تبيع لوحة في الإمارات يتوليّان التوقيت والتسعير. وهذا الدليل يضمن فقط ألّا تفاجئك الـ5% أبداً.
يشرح هذا المقال التشريع الضريبي الإماراتي المنشور للمعلومات العامة. وهو ليس استشارة ضريبية، وليس حكماً من الهيئة الاتحادية للضرائب. وموقفك يعتمد على وقائعك — فخذ استشارة مهنية قبل التصرّف، خصوصاً إن كنت تشتري اللوحات وتبيعها بانتظام.