

تمويل لوحات الأرقام في الإمارات 2026: هل يمكنك الحصول على قرض مصرفي أو تقسيط للوحة مميّزة؟
وجدت اللوحة. إنها لوحة AA خماسية تُنجَز بـ 320,000 درهم. وميزانية سيارتك كانت 250,000 درهم. وصندوق طوارئك غير قابل للمساس. وكل مقال قرأته عن اللوحات الإماراتية يفترض أنك تصل إلى الهيئة بشيك مصدّق في يدك أصلاً. وهذا هو السؤال الذي تواصل تغطية اللوحات تخطّيه: هل يمكنك فعلاً تمويل لوحة رقم إماراتية؟ وإن أمكن، فكيف — دون تحويل ارتفاع قيمة أصل على مدى خمس سنوات إلى كابوس التزام لخمس سنوات.
الإجابة القصيرة: نعم. ليس عبر «قرض لوحة» (فلا بنك إماراتي يقدّمه)، بل عبر ثلاثة مسارات تمويل مشروعة يستخدمها المشترون المالكون منذ سنوات. وإليك كيف يعمل كلٌّ منها فعلاً — الرسوم، والأوراق، والفخاخ، والحساب بالدرهم الذي يقرّر أيّها يناسب شراءك.
الخلاصة — هل يمكنك تمويل لوحة رقم إماراتية؟
- نعم، لكن لا بنك يقدّم «قرض لوحة» مخصّصاً. فتسوية الهيئة نفسها يجب دفعها كاملةً خلال 10 أيام عمل من مزايدة فائزة في مزاد — ولا خطّة تقسيط من جانب الهيئة.
- ثلاثة مسارات حقيقية: (1) تمويل شخصي من بنك إماراتي (تقليدي أو مرابحة متوافقة مع الشريعة)، (2) مخطّطات شيكات مؤجّلة مع بائع خاص في السوق الثانوية، (3) الدفع ببطاقة ائتمان مقابل تسوية مدفوعة كاملةً لدى الهيئة.
- ما تنظر إليه البنوك: راتبك، ونسبة عبء الدين، ووضع إقامتك في الإمارات، وتاريخك الائتماني — لا اللوحة نفسها. فاللوحة ليست ضماناً في هيكل تمويل تقليدي.
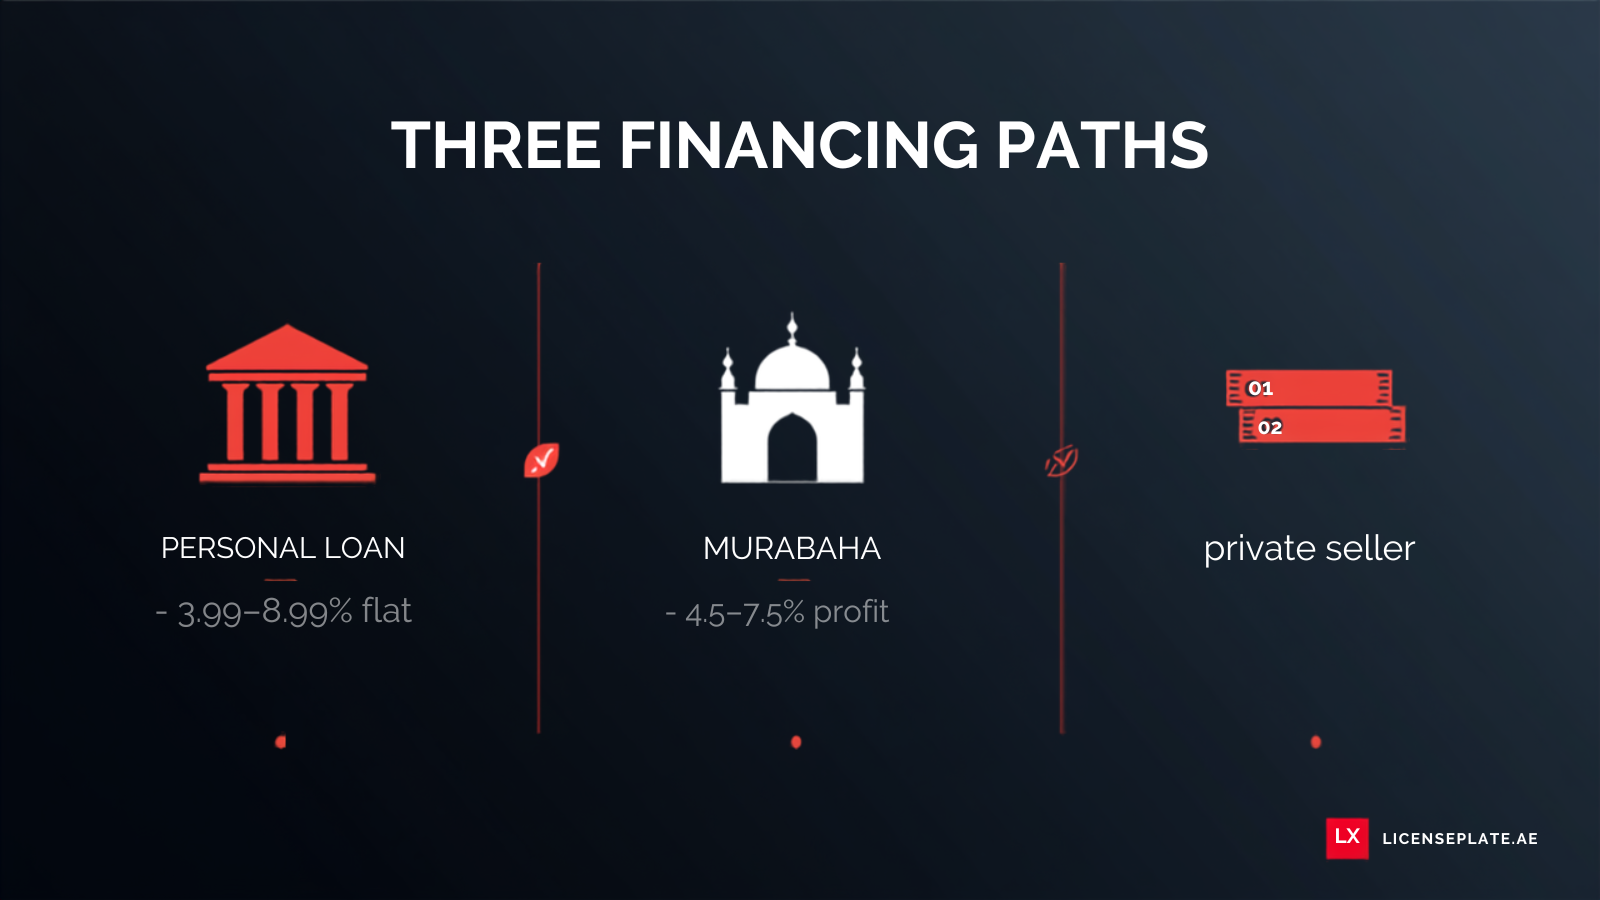
- المعدّلات النمطية في 2026: القروض الشخصية التقليدية من 3.99% إلى 8.99% ثابتة، ومعدّلات ربح المرابحة من 4.5% إلى 7.5%.
- أكبر فخّ مفرد: الخلط بين «المعدّل الثابت» و«المعدّل المتناقص». فمعدّل ثابت 4.99% هو تقريباً 9.5% متناقص — اقرأ تفصيلنا الكامل أدناه.
- البديل المتوافق مع الشريعة: تهيكل المرابحة الصفقة كبيع وإعادة بيع، متجنّبةً الربا. وبنك دبي الإسلامي، والإمارات الإسلامي، ومصرف أبوظبي الإسلامي، ومصرف عجمان كلّها تقدّمها — لكن المرابحة للوحة تحديداً غير مسوّقة بما يكفي؛ فتؤطّرها كمرابحة شراء شخصي، لا كمرابحة سيارة.
ما يغطّيه هذا الدليل
- ما الذي يعنيه «تمويل اللوحة» فعلاً في الإمارات
- لماذا لا يقدّم أي بنك إماراتي قرض لوحة مخصّصاً
- المسار 1: التمويل الشخصي (تقليدي أو شرعي)
- المسار 2: التقسيط مع بائع خاص عبر شيكات مؤجّلة
- المسار 3: الدفع ببطاقة ائتمان مع لعبة الاسترداد النقدي والنقاط
- الحساب بالدرهم — المعدّل الثابت مقابل المتناقص، بمثال محسوب
- التمويل المتوافق مع الشريعة: كيف تنطبق المرابحة على شراء لوحة
- نافذة التسوية لدى الهيئة البالغة 10 أيام عمل — القيد الذي يشكّل كل شيء
- اللوحة كضمان — سوق الإقراض بين الشركات
- استراتيجيات بطاقات الائتمان لشراء اللوحات
- أي مسار يناسب أي مشترٍ
- ستّة أخطاء تمويلية تكلّف المشترين مالاً حقيقياً
- الأسئلة الشائعة — كل ما يسأله مشترٍ ممول لأول مرّة
ما الذي يعنيه «تمويل اللوحة» فعلاً في الإمارات
تمويل اللوحة في الإمارات هو أي ترتيب يتيح لمشترٍ توزيع كلفة شراء لوحة رقم على الزمن بدل دفع المبلغ كاملاً مقدّماً — عادةً عبر قرض شخصي من بنك إماراتي، أو جدول تقسيط بشيكات مؤجّلة مع بائع خاص، أو تمويل ببطاقة ائتمان مقابل تسوية مدفوعة لدى الهيئة. ولا يوجد منتج يسوّقه أي بنك إماراتي باسم «قرض لوحة رقم» تحديداً. فالتمويل حقيقي؛ أما التسمية فلا.
وهذا التمييز يهمّ لأنه يحدّد ما يحدث حين تدخل بنكاً وتسأل. فإن قلت «أريد تمويل لوحة»، مدّ مدير العلاقة يده إلى استمارة تمويل السيارات — وهو المنتج الخاطئ، لأن تمويل السيارات مضمون بتسجيل المركبة، لا بلوحة. وما تريده فعلاً هو منتج تمويل شخصي مسعّر بحسب راتبك ونسبة عبء دينك، يُصرَف نقداً إلى حسابك، ثم تستخدمه لتسوية اللوحة لدى الهيئة.
لماذا لا يقدّم أي بنك إماراتي قرض لوحة مخصّصاً
1. اللوحة غير قابلة للتسجيل كضمان في نظام البنك
تمويل السيارات ينجح لأن البنك الإماراتي يستطيع وضع رهن على تسجيل السيارة (رهن المركبة) حتى سداد القرض. والهيئة (دبي) والجهات المقابلة في الإمارات تعترف برهون المركبات وتسجّلها مقابل الشاصي. ولا توجد آلية تسجيل مكافئة للوحة رقم — فاللوحة حقّ، لا أصل ذو سند بالطريقة التي تكون بها السيارة.
2. تقييمات اللوحات غير سائلة وشديدة التقلّب
تُقرض البنوك مقابل أصول تستطيع تقييمها والتصرّف بها سريعاً عند الحاجة. وقيمة اللوحة السوقية تتحرّك مع دورات المزادات والفعاليات الثقافية وذوق تجمّع صغير جداً من أصحاب الثروات الكبيرة. وذلك التقلّب هو ما يجعل اللوحات أصلاً جذّاباً — وبالضبط ما يجعلها غير جذّابة كضمان قرض لبنك عام.
3. الخانات التنظيمية
تصنّف لوائح المصرف المركزي الإماراتي منتجات التمويل الاستهلاكي في مجموعة محدّدة من الفئات: شخصي، وسيارات، ومنازل، وبطاقة ائتمان، وتعليم. و«قرض اللوحة» لا يقع في أيٍّ منها. فالمنتج سيحتاج فئة وإفصاحات ونموذج مخاطر — ولم يكلّف أي بنك نفسه العناء لأن الطلب مخدوم (بشكل ناقص) بالتمويل الشخصي القائم.
المسار 1: التمويل الشخصي (تقليدي أو متوافق مع الشريعة)
ما هو
تمويل شخصي عام الغرض من بنك إماراتي. نقد يُصرَف إلى حسابك. وتستخدمه كما تشاء — بما في ذلك تسوية مزايدة فائزة في مزاد لوحات لدى الهيئة، أو إتمام شراء لوحة خاصة. واللوحة نفسها لا يحتفظ بها البنك.
من يتأهّل
- المقيمون براتب: حدّ أدنى للراتب الشهري عادةً 5,000 – 10,000 درهم (يتفاوت بحسب البنك). وتحويل الراتب إلى البنك المُقرض يمنح عادةً معدّلات أفضل.
- أصحاب الأعمال الحرّة: تشترط معظم البنوك رخصة تجارية + كشوف حساب أعمال من 6 إلى 12 شهراً. ومعدّلات أعلى، وحدود أضيق لنسبة عبء الدين.
- سقف نسبة عبء الدين: إجمالي الدين الشهري (كل القروض + الحدود الدنيا لبطاقات الائتمان) لا يمكن أن يتجاوز 50% من الدخل الشهري الإجمالي. وهذه قاعدة من المصرف المركزي الإماراتي، لا قاعدة خاصة ببنك.
- الحدّ الأقصى لحجم القرض: عادةً 20 ضعف راتبك الشهري، بسقف 5 ملايين درهم.
ما يكلّفه
| هيكل القرض | المعدّل النمطي في 2026 | ملاحظات |
|---|---|---|
| قرض شخصي تقليدي (معدّل ثابت) | 3.99% – 8.99% سنوياً | معدّل ثابت — منخفض بشكل مضلّل؛ انظر قسم الحساب |
| قرض شخصي تقليدي (معدّل متناقص) | 7.5% – 17.5% سنوياً | الكلفة الفعلية الحقيقية — تقارب بطاقة ائتمان في بعض الشرائح |
| التمويل الشخصي الإسلامي (ربح المرابحة) | 4.5% – 7.5% سنوياً | متوافق مع الشريعة؛ بلا فوائد، مهيكل كبيع وإعادة بيع |
| المعدّل التفضيلي لتحويل الراتب | –1.0% إلى –2.5% عن المعياري | يتطلّب تحويل راتبك إلى البنك المُقرض |
| مدّة القرض | 12 – 48 شهراً | بحدّ أقصى 48 للقروض الشخصية؛ وبعض البنوك يمدّد إلى 60 |
| رسم المعالجة | 1% من مبلغ القرض (بحدّ أقصى 2,500 درهم) | مرّة واحدة، عند الصرف |
| رسم السداد المبكّر | 1% من الرصيد القائم (بحدّ أقصى 10,000 درهم) | يُطبَّق إن سدّدت مبكّراً |
| رسم التأخّر في السداد | 200 – 500 درهم لكل قسط فائت | إضافةً إلى الأثر على مكتب الائتمان |
التسلسل الكامل لشراء لوحة
- قدّر كلفة لوحتك الإجمالية شاملةً 5% ضريبة ورسوم الهيئة. انظر شرح مزاد الهيئة لتفصيل الكلفة الكامل.
- توجّه إلى بنكين أو ثلاثة بعروض على المبلغ الأصلي نفسه والمدّة نفسها. واحصل على كل معدّل مقتبساً على الرصيد المتناقص، لا الثابت. وأي مدير علاقة يرفض اقتباس المتناقص إمّا كسول أو يأمل ألّا تقارن كما ينبغي.
- احصل على موافقة مبدئية قبل أن تزايد. فالموافقات المبدئية على القروض الشخصية تستغرق عادةً من 24 إلى 72 ساعة إن كان راتبك محوّلاً، وأطول لأصحاب الأعمال الحرّة.
- زايد أو تفاوض. وحين تربح أو تتّفق على اللوحة، اطلب صرف القرض إلى حسابك.
- سوِّ لدى الهيئة خلال نافذة الأيام العشرة (مسار المزاد) أو حوّل إلى البائع (المسار الخاص).
المسار 2: التقسيط مع بائع خاص عبر شيكات مؤجّلة
ما هو
ترتيب مباشر بينك وبين البائع تدفع فيه بأقساط شهرية مدعومة بشيكات مؤجّلة. ويحتفظ البائع بالملكية القانونية للوحة (مسجّلة باسمه) حتى يُصرَف الشيك الأخير. وشائع في صفقات السوق الخاصة الأكبر حيث يكون البائع مستعدّاً لمقايضة الوقت بسعر فعلي أعلى.
كيف يعمل الهيكل
- يتّفق المشتري والبائع على السعر الإجمالي والدفعة المقدّمة وعدد الأقساط ومبلغ القسط.
- يدفع المشتري الدفعة المقدّمة (عادةً 20–40%) مقدّماً بأموال مسوّاة.
- يكتب المشتري شيكات مؤجّلة للرصيد المتبقّي، واحداً لكل شهر.
- يحتفظ البائع بكل الشيكات وعادةً بتسجيل اللوحة حتى يُصرَف الشيك الأخير.
- وبمجرّد صرف الشيك الأخير، ينقل البائع اللوحة إلى المشتري لدى الهيئة أو تم أو وزارة الداخلية.
أين يسوء هذا
- الشيكات المرتجعة. خفّف القانون الإماراتي موقفه من ارتجاع الشيكات (فمنذ 2022 لم يعد إجراءً جنائياً تلقائياً)، لكنه يبقى مسؤولية مدنية. وشيك مرتجع واحد يبطل عادةً الصفقة كلّها ويُسقط الدفعة المقدّمة.
- تخلّف البائع. فإن لم يستطع البائع النقل في النهاية أو لم يرد، تكون قد دفعت كاملاً مقابل لوحة مسجّلة باسم شخص آخر. والاسترداد يتطلّب محكمة مدنية.
- لا ضمان رسمي. فالبائع يحتفظ باللوحة؛ والمشتري لا يحتفظ بشيء سوى وعد. وكل وسيط لوحات محترف سيخبرك أن هذا أعلى المسارات مخاطرةً في سوق اللوحات الإماراتية كلّها.
كيف تجعله أكثر أماناً
- أصرّ على اتفاقية ثنائية موثّقة. فالهيئة أو تم لا تنفّذ هذا، لكن التوثيق لدى محاكم دبي يمنحك حقّ رجوع نظيفاً.
- الضمان عبر سوق أو وسيط. فإن استطعت دفع الصفقة عبر سوق مثل LicensePlate.ae، وفّر الوسيط طبقة الثقة التي يفتقر إليها جدول شيكات خاص.
- لا تستخدم أبداً شيكات مؤجّلة مع بائع لأول مرّة لم تتحقّق منه. انظر قائمة العناية الواجبة ودليل احتيال اللوحات.
المسار 3: الدفع ببطاقة ائتمان مع لعبة الاسترداد النقدي والنقاط
ما هو
تسوّي مبلغ شراء اللوحة كاملاً لدى الهيئة ببطاقة ائتمان، ثم إمّا تسدّدها كاملةً في نهاية الشهر (بلا فوائد) أو تستخدم خاصية خطّة التقسيط في البطاقة (وتنطبق الفوائد). والمهمّ: تقبل الهيئة بطاقات الائتمان لتسويات اللوحات، فهذا قابل للاستخدام بشكل مشروع، لكن حدود المعاملة الواحدة والحدود الشهرية للبطاقة تخلق سقفاً طبيعياً.
متى يكون منطقياً فعلاً
- كلفة اللوحة داخل حدّك الائتماني الشهري ولديك النقد للتسوية في نهاية الشهر.
- بطاقتك تكسب استرداداً نقدياً 1.5% فأكثر أو نقطتين فأكثر لكل درهم — فأنت فعلياً تُدفَع لك مقابل تمرير عملية شراء كبيرة عبر البطاقة.
- بطاقتك تقدّم خطّة تقسيط بلا فوائد على المشتريات الكبيرة (العرض الإماراتي النمطي: 3 أو 6 أو 12 شهراً بمعدّل ربح صفر، أحياناً برسم معالجة صغير).
الفخّ
إن كانت اللوحة فوق حدّك الائتماني — وهو ما ستكون عليه لمعظم اللوحات المميّزة — فلا تستطيع إتمام الشراء دفعةً واحدة حتى لو كانت لديك الأموال. فالتمويل ببطاقة الائتمان لعبة للوحات في شريحة 30,000 – 200,000 درهم، لا شريحة 500,000 درهم فأكثر. وفوق ذلك، أنت على المسار 1 أو المسار 2.
المسار 4: خطّة التقسيط الخاصة بالهيئة (دبي)
هناك مسار رابع تتركه معظم تغطيات التمويل — بما فيها المسارات الثلاثة أعلاه — خارجاً تماماً، لأنه ليس منتجاً مصرفياً أصلاً. فهيئة الطرق في دبي تشغّل تسهيل تقسيط رسمياً خاصاً بها للوحات المؤهّلة بموجب القرار الإداري رقم 917 لسنة 2021.
- دفعة مقدّمة 25%، والرصيد موزّع على 24 شهراً بحدّ أقصى.
- بلا فوائد تفرضها الهيئة — إنه تسهيل دفع، لا منتج إقراض.
- الحدّ الأدنى لقيمة اللوحة 10,000 درهم للأفراد، و100,000 درهم للشركات والتجّار المرخّصين.
- المحذور: يُوضع قيد على ملفّك المروري، فلا يمكن بيع اللوحة أو إهداؤها أو نقلها حتى يُسدَّد القسط الأخير.
وللمحتفظين طويلي الأمد هذا عادةً أرخص مال مشروع متاح — تمويل بلا فوائد لمدّة 24 شهراً على 75% من السعر. أما للمضاربين فهو الأداة الخاطئة، لأن القيد يغلق باب إعادة البيع طوال مدّة سدادك بالضبط. والآليات الكاملة والأهلية وعواقب التخلّف في دليلنا المخصّص لـخطّة تقسيط لوحات دبي بموجب قرار الهيئة 917.
الحساب بالدرهم — المعدّل الثابت مقابل المتناقص (مثال محسوب)
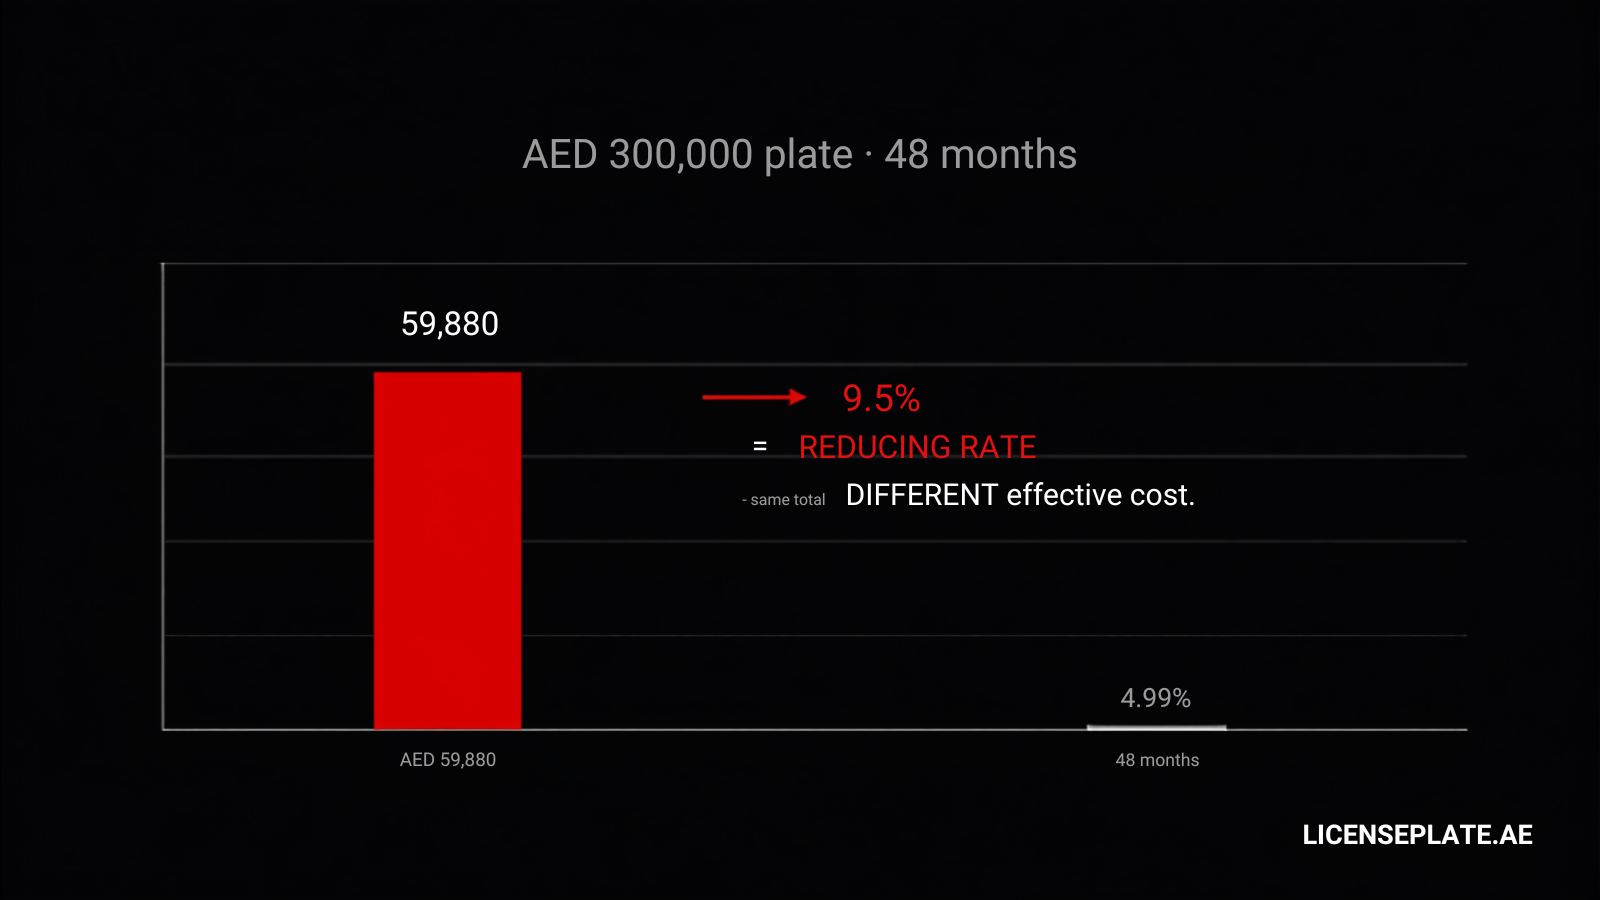
خذ سيناريو حقيقياً: تموّل لوحة بـ 300,000 درهم على 48 شهراً.
السيناريو أ: «معدّل ثابت 4.99%» (كما يُسوَّق)
- إجمالي الفائدة = 300,000 درهم × 4.99% × 4 سنوات = 59,880 درهماً
- إجمالي المستحقّ = 359,880 درهماً
- القسط الشهري = 7,497 درهماً
السيناريو ب: «معدّل متناقص 9.5%» (الكلفة الفعلية)
- القسط الشهري نفسه: 7,497 درهماً (فالبنوك تعاير هذا كي يجمع السيناريوهان الإجمالي نفسه)
- إجمالي الفائدة نفسه: 59,880 درهماً
- لكن الكلفة السنوية الفعلية لاقتراضك = 9.5%، أي نحو ضعف المعدّل الثابت.
لماذا يهمّ هذا
تعلن البنوك والوسطاء المعدّل الثابت لأنه يبدو أدنى. وعند مقارنة عرضين من بنكين — أحدهما بـ«5.99% ثابت» والآخر بـ«10% متناقص» — يكون الثاني غالباً القرض الأرخص. اطلب دائماً معدّل النسبة السنوي أو ما يعادله بالمعدّل المتناقص لمقارنة سليمة.
قاعدة تحويل سريعة
لقرض شخصي على 48 شهراً: المعدّل المتناقص ≈ المعدّل الثابت × 1.9. فـ 4.99% ثابت ≈ 9.5% متناقص؛ و6% ثابت ≈ 11.4% متناقص؛ وهكذا. ليست دقيقة، لكنها قريبة بما يكفي لمقارنة أولى.
التمويل المتوافق مع الشريعة: المرابحة لشراء لوحة
ما المرابحة
هيكل تمويل إسلامي يشتري فيه البنك الأصل ويعيد بيعه لك فوراً بهامش ربح متّفق عليه، يُدفع بالأقساط. ولا توجد فائدة — فعائد البنك هو هامش الربح على البيع، وهو ثابت ومُفصح عنه من البداية. وهذا يستوفي التحريم الإسلامي للربا.
كيف تنطبق على لوحة
لا يشتري البنك لوحة سيارة حرفياً نيابةً عنك (فذلك سيتطلّب أن يحوز البنك سجلّ اللوحات، وهو غير عملي). وعملياً، لشراء لوحة، تقدّم البنوك الإسلامية مرابحة سلعية أو مرابحة لغرض شخصي: يشتري البنك سلعة متوافقة مع الشريعة (عادةً معادن عبر وسيط معتمد)، ويعيد بيعها لك بربح متّفق عليه، وتستخدم النقد الناتج لتمويل شراء لوحتك. مختلف هيكلياً عن قرض بفائدة؛ ومقارب اقتصادياً.
من يقدّمها
- بنك دبي الإسلامي — مرابحة تمويل شخصي مخصّصة، مع معدّل تفضيلي متاح لتحويل الراتب
- الإمارات الإسلامي — تمويل الديوان الشخصي بهيكل مرابحة
- مصرف أبوظبي الإسلامي — تمويل «غنى» الشخصي، بإشراف شرعي
- مصرف عجمان — مرابحة تمويل شخصي بمدّة مرنة
- مصرف الشارقة الإسلامي، وراك بنك الإسلامي، والأول أبوظبي الإسلامي — منتجات مماثلة
ما تتحقّق منه قبل التوقيع
- معدّل الربح ثابت طوال المدّة. فبخلاف بعض القروض التقليدية، لا يمكن إعادة تسعير ربح المرابحة في منتصف العقد.
- حسم السداد المبكّر. فإن سدّدت مبكّراً، تقدّم معظم البنوك الإسلامية حسم «هبة» على الربح المتبقّي. وليس تلقائياً — اسأل.
- فتوى أو اعتماد هيئة الرقابة الشرعية. فكل منتج تمويل إسلامي شرعي يحمله. وإن لم تجده على موقع البنك، فاسأل مدير العلاقة.
نافذة التسوية لدى الهيئة البالغة 10 أيام عمل
هذا هو القيد الذي يشكّل كل قرار تمويل لوحة.
حين تربح لوحة في مزاد لدى الهيئة، لديك 10 أيام عمل من إغلاق المزاد لدفع المبلغ الفائز كاملاً. وتفويته يُسقط تأمينك البالغ 5,000 درهم وتُعاد اللوحة إلى القائمة. ولا تقدّم الهيئة أي خيار تقسيط أو دفع مؤجّل عند التسوية — إنه حدّ نقدي صارم.
وما يعنيه هذا للتمويل:
- الموافقة المبدئية على القرض قبل أن تزايد. لا تعتمد أبداً على صرف قرض بعد فوزك. فصرف البنك قد يستغرق من 3 إلى 5 أيام عمل بمجرّد اكتمال الوثائق، والوثائق نفسها تستغرق يومين إلى ثلاثة. والاقتراب من الحدّ على قرض بـ 300,000 درهم هو تعريف التوتّر القابل للتجنّب.
- فحص النقد في اليد قبل أن تزايد. أكّد نافذة صرف القرض مع مدير علاقتك كتابةً. و«مضمون خلال كذا يوم عمل من التوقيع» هو ما تريده.
- خطّ ائتمان احتياطي. فإن تأخّر قرضك ولو يوم عمل واحد بعد حدّ الهيئة، خسرت التأمين. والسحب على المكشوف المرتّب مسبقاً أو السلفة النقدية من بطاقة ائتمان تأمين مكلف — لكنه تأمين على أي حال.
ولعملية التسوية الكاملة لدى الهيئة انظر شرح مزاد الهيئة للمبتدئين.
اللوحة كضمان — سوق الإقراض بين الشركات
البنوك الاستهلاكية لا تأخذ اللوحات كضمان. لكن سوق ائتمان صغيرة بين الشركات لكنها حقيقية تفعل — مقرضون متخصّصون وممولون خواصّ يفهمون سيولة سوق اللوحات ويأخذون لوحات مميّزة كضمان مقابل تسهيلات قصيرة الأجل.
وهذا حلّ لرأس المال العامل أكثر منه حلّاً لشراء لوحة: إذ يستخدم مالك لوحة قائم لوحته كضمان لقرض من 6 إلى 24 شهراً، محرّراً نقداً لاستثمار آخر (لوحة أخرى غالباً). وهو لا يُستخدم عادةً لشراء لوحة — لأن ذلك سيتطلّب أن تكون اللوحة مسجّلة أصلاً باسم المقترض، وهو ما يجعل الفكرة كلّها دائرية.
السياق الكامل للإقراض المدعوم باللوحات: سوق الائتمان بين الشركات المبنيّة على ضمان اللوحات المميّزة.
استراتيجيات بطاقات الائتمان لشراء اللوحات
لعبة الاسترداد النقدي
بطاقة باسترداد نقدي 1.5% على تسوية لوحة بـ 100,000 درهم تعيد 1,500 درهم. وإن كانت بطاقتك من شريحة 2%، فذلك 2,000 درهم — أي ما يعادل خصماً بنسبة 0.67% على سعر اللوحة. وذو معنى للمشترين القريبين أصلاً من سقف سيولتهم.
لعبة النقاط والأميال
البطاقات المميّزة (طيران الإمارات سكاي واردز سيغنتشر، وأبوظبي التجاري ضيف الاتحاد، وإتش إس بي سي أدفانس) تمنح من نقطة إلى 4 نقاط أو أميال لكل درهم. وتسوية لوحة بـ 100,000 درهم قد تحقّق أكثر من 100,000 نقطة — تكفي لتذكرة درجة رجال أعمال إلى أوروبا. وبعض البائعين يقبلون هذا كجزء مشروع من دافع الشراء.
خطط التقسيط بلا فوائد
تقدّم كثير من البطاقات الإماراتية خطط تقسيط بلا فوائد على المشتريات الكبيرة، عادةً 3 أو 6 أو 12 شهراً. ورسم المعالجة من 0.5% إلى 2% بحسب البطاقة. وإن استطعت تسوية المبلغ كاملاً في نهاية الشهر من تدفّقك النقدي، فهذا فعلياً قرض قصير الأجل مجاني.
ما يكسر الثلاثة جميعاً
حدّك الائتماني. فللوحات المميّزة فوق 100,000 درهم، قليل من البطاقات الشخصية يتيح التسوية دفعةً واحدة — ستحتاج زيادة حدّ، أو بطاقة شركة، أو التقسيم على عدّة بطاقات (وهو ما لا تتيحه الهيئة على تسوية واحدة).
أي مسار يناسب أي مشترٍ
| ملفّ المشتري | المسار الموصى به | لماذا |
|---|---|---|
| مقيم براتب، ولوحة بين 30 و150 ألف درهم، وخطّة سداد 12 شهراً | بطاقة ائتمان + خطّة تقسيط بلا فوائد | تمويل بلا كلفة إن سوّيت في نهاية الشهر. مع استرداد نقدي أو نقاط فوق ذلك. |
| مقيم براتب، ولوحة بين 150 ألفاً ومليون درهم، وسداد على 24–48 شهراً | تمويل شخصي مصرفي (أو مرابحة) | حالة الاستخدام المعيارية. قارن ثلاثة بنوك على معدّل النسبة السنوي المتناقص. |
| صاحب عمل حرّ أو مالك نشاط، ولوحة بين 100 ألف ومليوني درهم | تمويل شخصي مصرفي تحت حساب الأعمال، أو تقسيط مع بائع خاص | بنوك الأعمال تقتبس غالباً معدّلات أعلى من القائمة على الراتب؛ والتقسيط يتجنّب فحص نسبة عبء الدين. |
| مستثمر يشتري لإعادة البيع خلال 6 أشهر | سحب على المكشوف قصير الأجل أو تقسيط 3 أشهر ببطاقة ائتمان | التمويل المصرفي طويل المدّة يكلّف أكثر ممّا تبرّره عادةً كلفة رأس المال لستّة أشهر. |
| صاحب ثروة كبيرة، ولوحة بمليون درهم فأكثر | تسهيل هامش من الخدمات المصرفية الخاصة | أرخص رأس مال، وبلا سقف لنسبة عبء الدين، ومهيكل مقابل محفظة استثمارية. |
| مشترٍ لديه اشتراط شرعي | مرابحة من أي بنك إسلامي إماراتي | اقتصاديات مكافئة هيكلياً، وبإشراف شرعي. |
ستّة أخطاء تمويلية تكلّف مالاً حقيقياً
1. مقارنة المعدّلات الثابتة بدل المتناقصة
مغطّى أعلاه. فبنكان يقتبسان لك «4.99% ثابت» و«5.5% ثابت» — فتأخذ عرض الـ 4.99%. لكن البنك الثاني يقدّم فعلاً 9.4% متناقصاً، بينما الأول 9.7% متناقص بهدوء. اطلب دائماً معدّل النسبة السنوي.
2. عدم الحصول على موافقة مبدئية قبل المزايدة
نافذة التسوية لدى الهيئة البالغة 10 أيام لا تهتمّ بأن قرضك «شبه موافَق عليه». فالموافقة المبدئية قبل أن تزايد تحمي تأمينك.
3. تمويل لوحة لا تستطيع شراءها نقداً
اللوحة أصل ترتفع قيمته في ظروف السوق الطبيعية. لكن تمويلها يعني أن لديك الآن تعرّضين: قيمة اللوحة السوقية، وقدرتك على خدمة القرض. فإن انخفض دخلك، قد تُضطرّ لبيع اللوحة في سوق ضعيفة لخدمة القرض. وقاعدة تقريبية: لا تموّل لوحة قسطها الشهري أكثر من 15–20% من صافي دخلك.
4. افتراض أن التمويل الإسلامي أرخص تلقائياً
معدّلات ربح المرابحة تنافسية مع معدّلات القروض التقليدية، لكنها ليست أرخص تلقائياً. قارن على إجمالي المستحقّ بالدرهم، لا على تسميات «ربح مقابل فائدة».
5. التوقيع على جدول شيكات مؤجّلة مع بائع لم تتحقّق منه
أعلى سيناريو تمويلي خسارةً في سوق اللوحات الإماراتية. فالدفعات المقدّمة والشيكات الشهرية مقابل لوحة لا تملكها بعد تمرين ثقة — عامله تبعاً لذلك.
6. استخدام قرض شخصي للمزايدة بشكل مضاربي على عدّة لوحات
القرض الشخصي التزام ثابت. والمزايدة على 5 لوحات أملاً في ربح واحدة تعني أنك قد تربح ثلاثاً وتدين بالقرض إضافةً إلى تسويتين أخريين. انظر 10 أخطاء مكلفة يرتكبها مشترو اللوحات لأول مرّة.
الأسئلة الشائعة — تمويل لوحات الأرقام الإماراتية
هل يمكنك تمويل لوحة رقم إماراتية؟
نعم، عبر ثلاثة مسارات: قرض شخصي (تقليدي أو مرابحة متوافقة مع الشريعة) من بنك إماراتي، أو جدول تقسيط بشيكات مؤجّلة مع بائع خاص، أو الدفع ببطاقة ائتمان مقابل تسوية مدفوعة لدى الهيئة. ولا يقدّم أي بنك إماراتي منتج «قرض لوحة رقم» مخصّصاً.
هل تقدّم البنوك الإماراتية تمويل لوحات محدّداً؟
لا. فالبنوك الإماراتية تقدّم منتجات تمويل شخصي عامة، يمكن استخدام بعضها لشراء اللوحات. واللوحة نفسها لا يُحتفظ بها كضمان في هيكل تمويل مصرفي تقليدي.
ما معدّل الفائدة على قرض شخصي للوحة في 2026؟
القروض الشخصية التقليدية في الإمارات تقتبس معدّلات ثابتة من 3.99% إلى 8.99% سنوياً، وتتحوّل إلى معدّلات رصيد متناقص تقارب 7.5% إلى 17.5% سنوياً. ومعدّلات ربح المرابحة الإسلامية تتراوح من 4.5% إلى 7.5% سنوياً. قارن دائماً على معدّل النسبة السنوي المتناقص.
هل يمكنني دفع ثمن لوحة الهيئة بالتقسيط مباشرةً للهيئة؟
لا. فالهيئة تشترط التسوية الكاملة خلال 10 أيام عمل من مزايدة فائزة في مزاد. ولا خطّة تقسيط من جانب الهيئة. وكل خطط التقسيط بين المشتري وممولّه أو بين المشتري وبائع خاص.
ما الحدّ الأقصى للقرض الشخصي الذي أستطيع الحصول عليه في الإمارات؟
تحدّ قواعد المصرف المركزي الإماراتي القروض الشخصية بـ 20 ضعف الراتب الشهري أو 5 ملايين درهم، أيّهما أقلّ. ولا يمكن أن تتجاوز مدفوعات الدين الشهرية الإجمالية 50% من الدخل الشهري الإجمالي.
هل المرابحة أرخص من قرض شخصي تقليدي؟
ليس تلقائياً. قارن على إجمالي المستحقّ بالدرهم طوال المدّة الكاملة، لا على تسميات «ربح مقابل فائدة». وكلاهما قد يكون أرخص في شرائح مختلفة.
هل يستطيع غير المقيمين تمويل لوحة رقم إماراتية؟
لا يستطيع غير المقيمين عادةً الوصول إلى منتجات التمويل الشخصي الإماراتية. وعليهم الدفع نقداً أو ترتيب تمويل في بلدهم. ولا يزال بإمكان غير المقيمين فتح ملفّ مروري في دبي وإتمام شراء اللوحة — انظر دليلنا للشراء لغير المقيمين.
ماذا يحدث إن فوّتّ قسط قرض تمويل لوحتي؟
رسوم تأخير من 200 إلى 500 درهم لكل قسط فائت، وأثر على مكتب الائتمان، وبعد 90 يوماً من عدم السداد يستطيع البنك تعجيل القرض وملاحقة الاسترداد المدني. واللوحة نفسها لا تُستردّ (فهي ليست ضماناً)، لكن ائتمانك وقاعدة أصولك قد يُستردّان.
هل يمكنني استخدام بطاقة ائتمان لدفع ثمن لوحة لدى الهيئة؟
نعم. تقبل الهيئة بطاقات الائتمان والخصم لتسويات اللوحات. وحدّك الائتماني هو السقف العملي.
هل تمويل لوحة للاستثمار فكرة جيّدة؟
فقط إن كان الارتفاع السنوي المتوقّع في قيمة اللوحة يتجاوز بشكل ملموس الكلفة السنوية الفعلية لقرضك (المعدّل المتناقص) — وكنت تستطيع خدمة القرض حتى لو راوحت قيمة اللوحة السوقية مكانها أو انخفضت. لا تموّل أبداً لوحة قسطها الشهري أكثر من 15–20% من صافي دخلك.
هل يستطيع البنك أخذ لوحتي إن تخلّفت عن قرض شخصي؟
لا — فاللوحة لا يُحتفظ بها كضمان على تمويل شخصي معياري. ويلاحق البنك راتبك وأصولك الأخرى والاسترداد المدني كأي دين غير مضمون. وهذا يختلف عن تمويل السيارات حيث تُسجَّل السيارة نفسها مرهونة للبنك.
ما الوثائق التي أحتاجها لقرض شخصي إماراتي للوحة؟
هوية إماراتية سارية، وجواز سفر + صفحة التأشيرة، وشهادة راتب (آخر 3 أشهر)، وكشوف حساب مصرفية (آخر 3 إلى 6 أشهر)، وإثبات عنوان (إيجاري أو فاتورة خدمات). ويضيف أصحاب الأعمال الحرّة: الرخصة التجارية، وعقد التأسيس، و12 شهراً من كشوف حساب الشركة.
كم يستغرق صرف قرض شخصي؟
الموافقة المبدئية: من 24 إلى 72 ساعة للمتقدّمين براتب (وأطول لأصحاب الأعمال الحرّة). ومن اكتمال الوثائق إلى الصرف: من 3 إلى 7 أيام عمل عادةً. خطّط لأسبوعين من البداية إلى النهاية ولن تفوّت أي نافذة تسوية لدى الهيئة.
هل توجد خدمات ضمان خاصة باللوحات في الإمارات؟
نعم — بعض الأسواق (بما فيها LicensePlate.ae) توفّر تواصلاً بوساطة وكيل وتنسيقاً للدفع يعمل كطبقة ضمان جزئية. ويمكن أيضاً ترتيب خدمات ضمان قانونية رسمية من مكاتب محاماة للصفقات عالية القيمة.
اللوحة قابلة للتمويل — لكن ليس بالطريقة التي تظنّها
كل مشترٍ عملنا معه واستخدم التمويل للوحة اصطدم باللحظتين نفسيهما. أولاً، إحباط «لماذا لا يوجد قرض لوحة» — إدراك أن النظام المصرفي الإماراتي لا يعترف رسمياً باللوحة كأصل قابل للتمويل كما يعترف بسيارة أو منزل. وثانياً، إدراك «آه، هذا ينجح فعلاً» بمجرّد اكتشافهم أن قرضاً شخصياً بسيطاً، مع قليل من التخطيط حول نافذة التسوية لدى الهيئة، يوصلهم بالضبط إلى حيث أرادوا.
وإن كنت تراقب لوحة تتجاوز نقدك المتاح: احسب الأرقام على حاسبة قيمة اللوحات المجانية، ثم سعّر قرضاً شخصياً مقابل راتبك في ثلاثة بنوك (وقارن على معدّل النسبة السنوي المتناقص فقط)، ثم وقّت الصرف قبل أن تزايد. فاللوحة التي تربحها هي اللوحة نفسها التي كنت ستشتريها نقداً — والتمويل هو ما يحدث بين القرار والتركيب.
جاهز للنظر في لوحات صرت قادراً على شرائها؟ تصفّح سوق LicensePlate.ae كاملاً.
الاتّجاه الآخر: يغطّي هذا الدليل الاقتراض لشراء لوحة. وإن كنت بدلاً من ذلك تملك رقماً ثميناً أصلاً وهو جالس على سيارة لا تزال تموّلها، فانظر لوحات الأرقام على سيارة ممولة في الإمارات — بما في ذلك لماذا لا تشترط الهيئة شهادة عدم ممانعة من البنك لنقلها.
حذف التعليق؟
هل أنت متأكد أنك تريد حذف هذا التعليق؟ لا يمكن التراجع عن هذا الإجراء.
حذف المقال؟
هل أنت متأكد أنك تريد حذف هذه المقالة؟ سيؤدي ذلك أيضًا إلى حذف جميع التعليقات. لا يمكن التراجع عن هذا الإجراء.