

اللوحات لأصحاب الأعمال: كيف يستخدم روّاد الأعمال في الإمارات اللوحات المميّزة كأدوات للعلامة والتسويق وفئة الأصول
6 مايو 2026
أبوظبي
فريق LicensePlate.ae
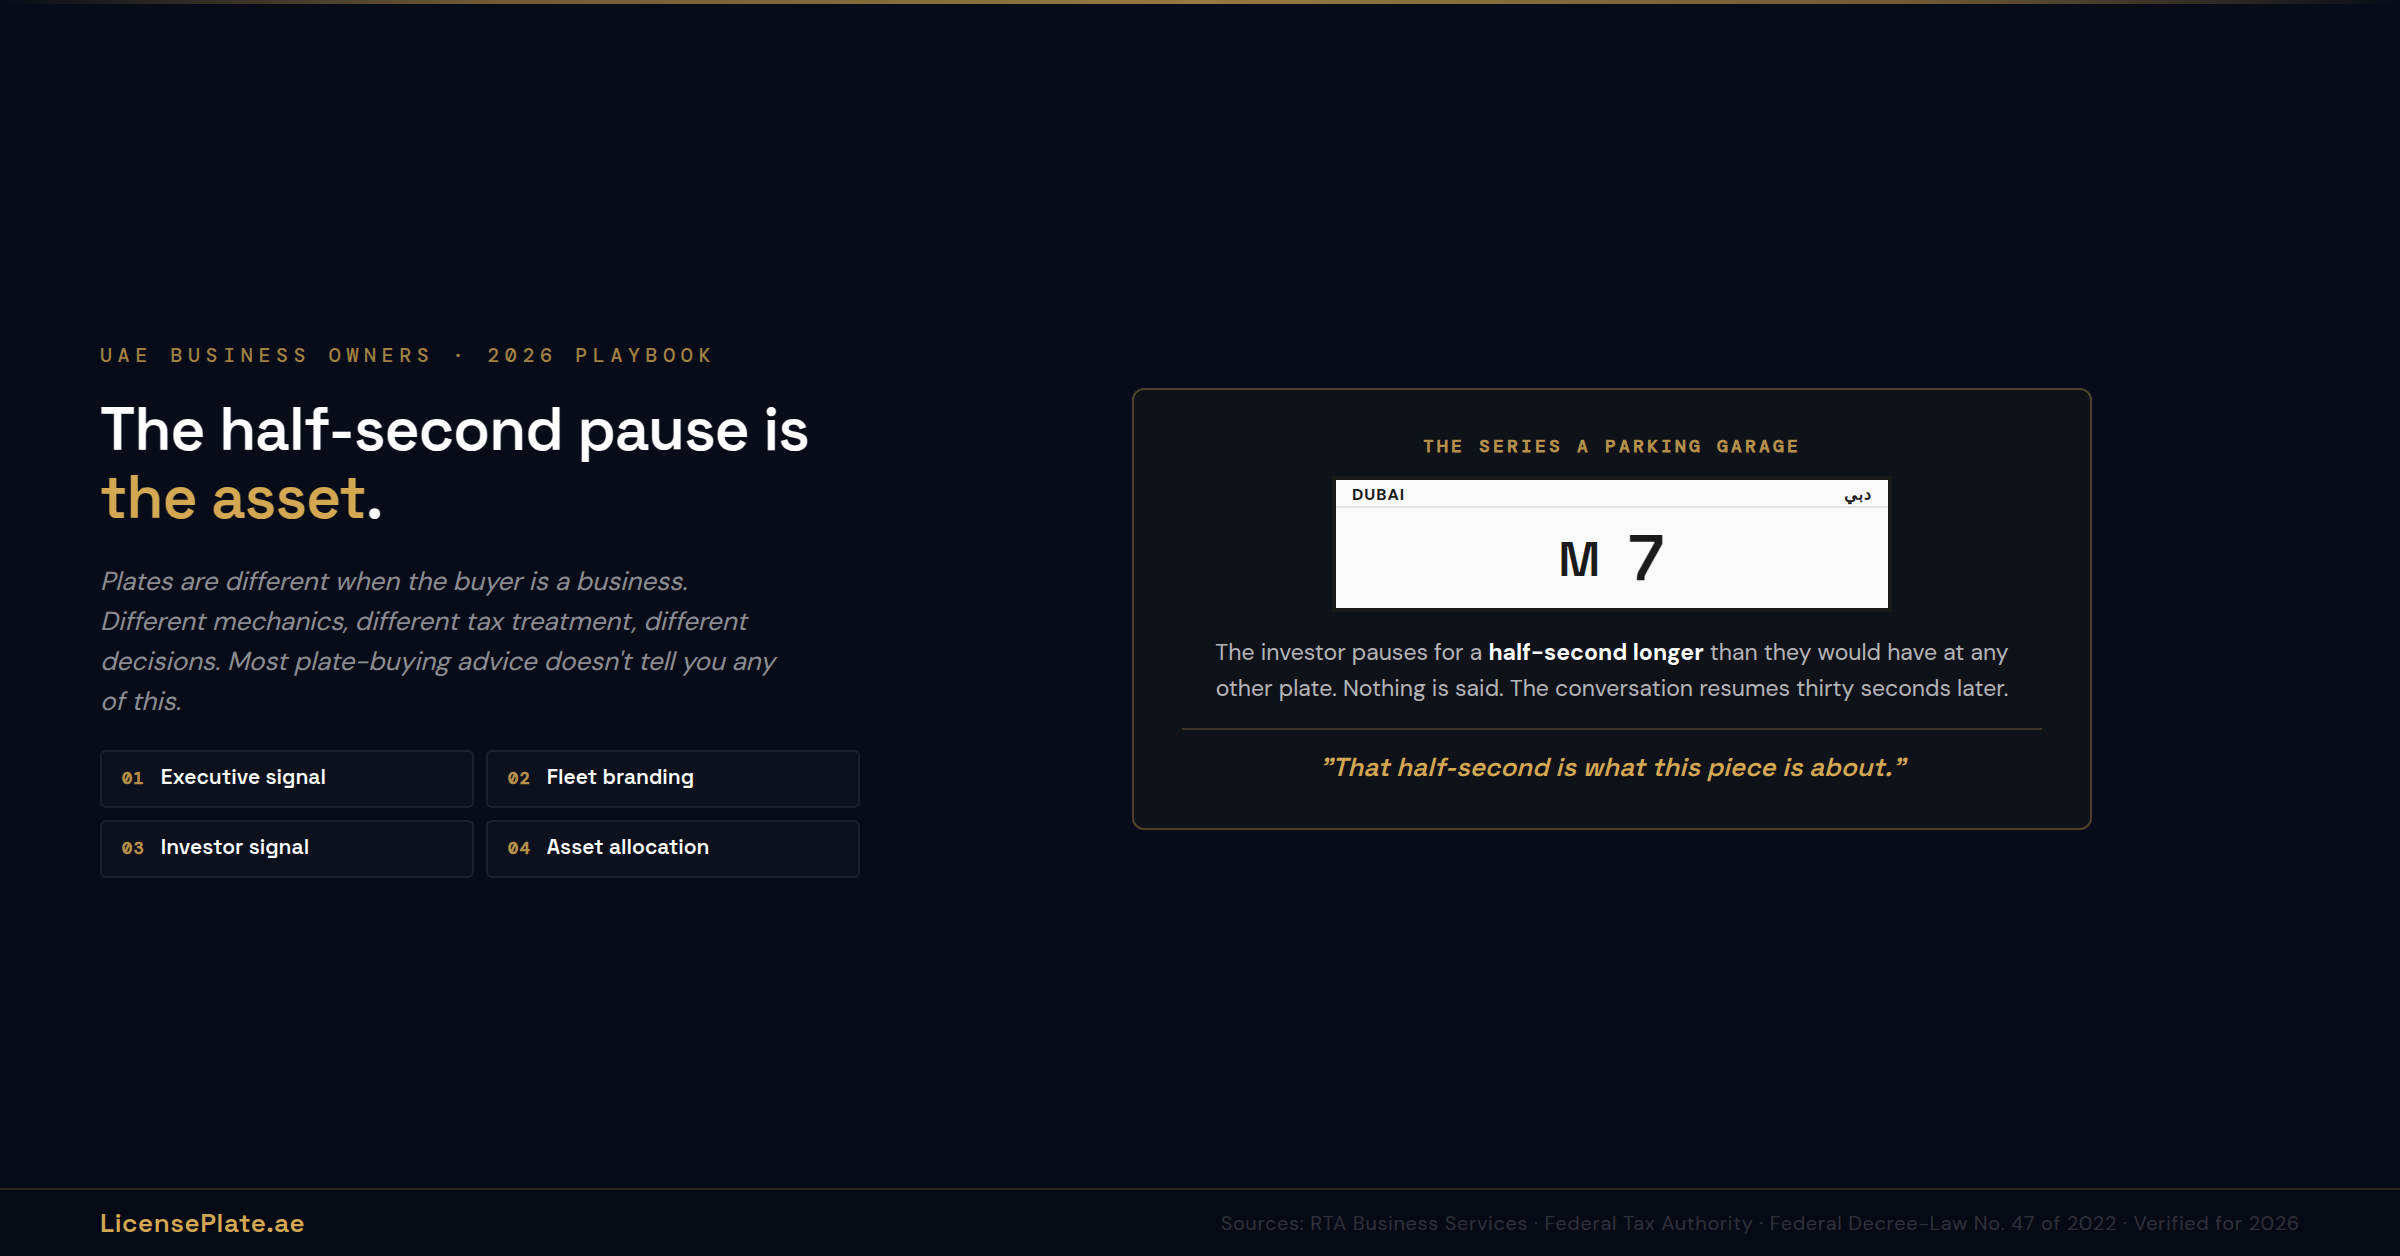
مؤسِّس يُغلق جولة تمويل من الفئة أ في دبي. ويزور المستثمر الذي قاد الجولة المكتب بعد أسبوع. ويمشيان معاً إلى مرآب المواقف. وسيارة المؤسِّس متوقّفة في خانة التنفيذيين. واللوحة تقرأ M 7. رمز أحادي الحرف، ورقم أحادي. ويتوقّف المستثمر نصف ثانية أطول ممّا كان ليتوقّف عند أي لوحة أخرى. ولا يُقال شيء. وتُستأنف المحادثة عن المرحلة التالية للشركة بعد ثلاثين ثانية. ويغادر المستثمر.
ونصف الثانية تلك هي موضوع هذه القطعة. فقد بنت ثقافة اللوحات في الإمارات مفردات يمكن لأصحاب الأعمال استخدامها بطرق لا يستطيعها المشترون الأفراد. فاللوحة المميّزة على مركبة تنفيذية لشركة ليست مجرّد استعراض مكانة. إنها، بحسب كيفية هيكلة الشركة لها، أصل مؤسسي في الميزانية، وأداة علامة تجارية للاجتماعات مع العملاء، وجهاز إشارة للمستثمرين يعمل دون قول أي شيء، وخيار سياسة أسطول يتراكم عبر الشركات متعدّدة المركبات.
ولا شيء من هذا بديهي من محتوى شراء اللوحات الموجود على الإنترنت. فكل دليل لوحات إماراتي تقريباً مكتوب للمشترين الأفراد. والقرارات والآليات والمعالجة الضريبية التي تنطبق على صاحب عمل يشتري لوحة عبر شركته تختلف جوهرياً عن القرارات والآليات والمعالجة الضريبية التي تنطبق على مشترٍ خاص. وتنشر هذه القطعة دليل المشتري التجاري للمرة الأولى.
وثلاثة جماهير ستستفيد أكثر من غيرها من هذه القطعة. المؤسّسون وأصحاب المنشآت الصغيرة والمتوسطة الذين يفكّرون في لوحة مميّزة لمركبتهم التنفيذية. ومشغّلو الشركات العائلية الذين يفكّرون في كيفية ملاءمة اللوحات لشركة متعدّدة المركبات ومتعدّدة الأجيال. ومديرو الشركات في المناطق الحرة ومديرو الأساطيل المؤسسية الذين يقيّمون ما إذا كان منطق اللوحة-كأصل يصمد أمام تحليل تكلفة وعائد صادق. والإطار أدناه ينطبق على الثلاثة جميعاً. والإجابات المحدّدة تعتمد على أيّهم أنت.
أولاً، من يملك اللوحة؟ الاسم الشخصي مقابل الرخصة التجارية للشركة
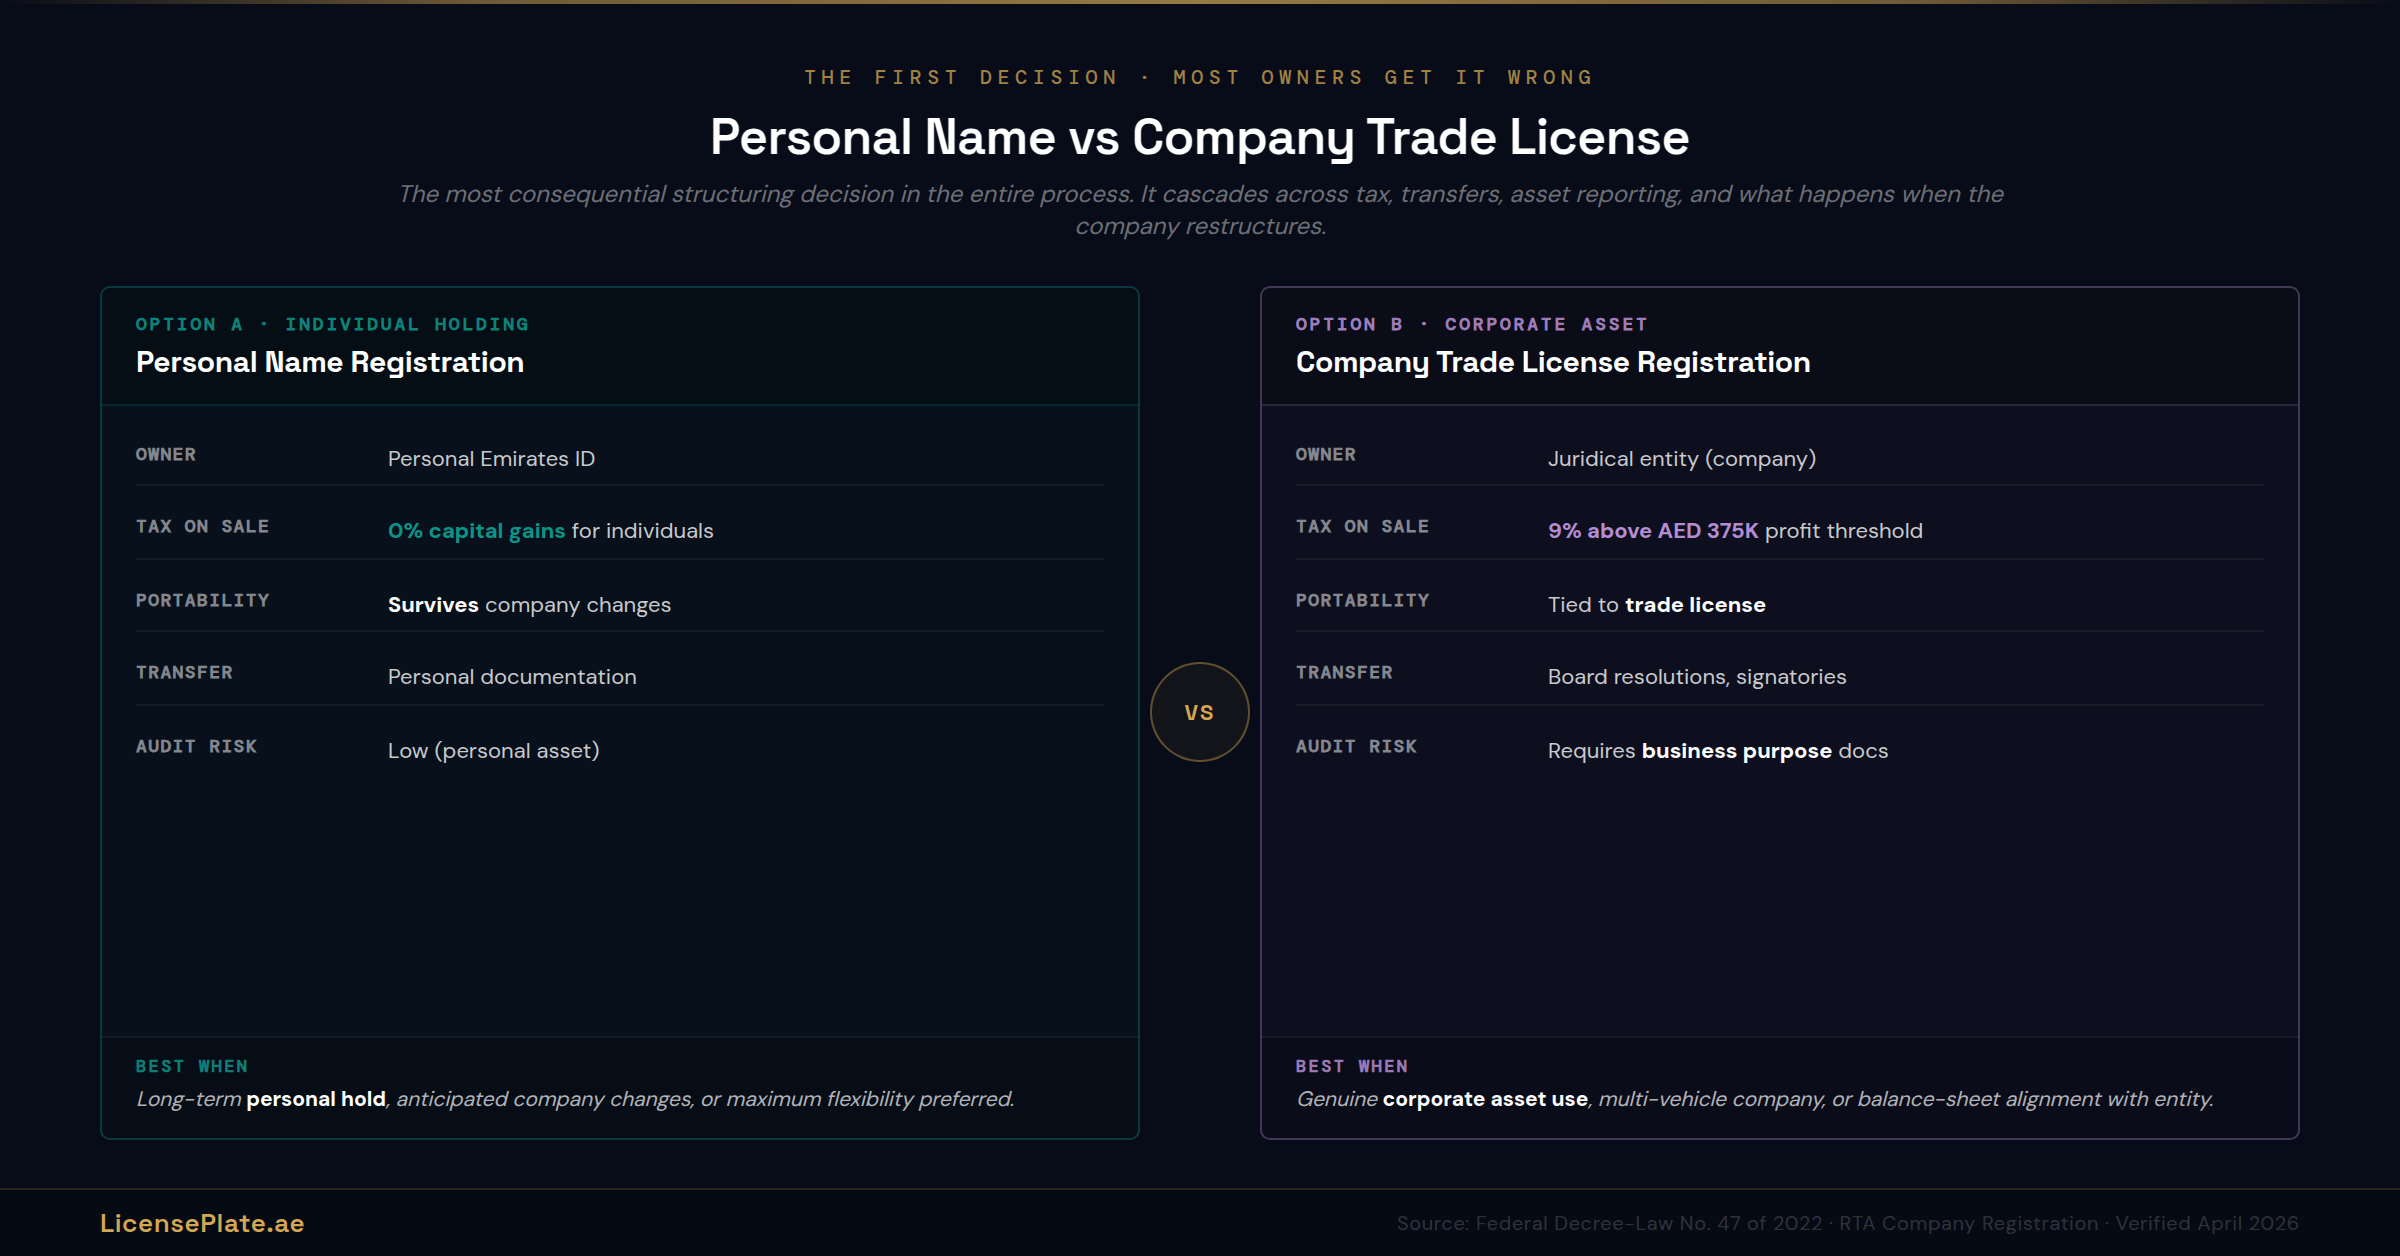
أكثر القرارات أثراً في العملية بأكملها يحدث قبل شراء اللوحة، ومعظم أصحاب الأعمال يخطئون فيه. والسؤال هو باسم من تُسجَّل اللوحة: باسمك شخصياً، أم بالرخصة التجارية للشركة.
بحسب وثائق تسجيل الشركات لدى الهيئة وبوابة خدمات المركبات المؤسسية، يمكن لشركة إماراتية تسجيل مركبات باسمها برخصة تجارية سارية وخطاب تفويض. وينطبق الأمر نفسه على ملكية اللوحات. فيمكن إصدار شهادة ملكية اللوحة لشخص اعتباري (الشركة) لا لشخص طبيعي (المالك الفرد). ولهذا التمييز المفرد عواقب متتالية عبر الضريبة والإفصاح عن الأصول وقابلية النقل وما يحدث عند إعادة هيكلة الشركة.
التسجيل بالاسم الشخصي
كيف يعمل: تُسجَّل اللوحة ببطاقة هويتك الإماراتية الشخصية. وقد تكون المركبة التي تُركَّب عليها اللوحة مملوكة للشركة أو شخصية. وتنتقل ملكية اللوحة معك بغضّ النظر عن تغيّرات الشركة.
المعالجة الضريبية: اللوحة أصل شخصي. وبحسب مقال ضريبة الشركات الإماراتية ومستثمري اللوحات القائم، تقع ملكية اللوحات الشخصية عموماً خارج إطار ضريبة الشركات ما لم ترتقِ تجارة اللوحات إلى مستوى النشاط التجاري. ولا يتوفّر خصم ضريبي فوري للشركات لأن الأصل ليس بحوزة شخص خاضع للضريبة. ولا توجد أيضاً ضريبة أرباح رأسمالية في الدولة على بيع اللوحات من الأفراد.
متى يكون هذا منطقياً: أصحاب الأعمال المشغّلون الذين يريدون أقصى مرونة وقابلية نقل للأصل. والمؤسّسون الذين يتوقّعون تغييرات شركات متعدّدة خلال عمر اللوحة. وكل من يقدّر اللوحة كأصل شخصي لا كمورد للشركة.
التسجيل بالرخصة التجارية للشركة
كيف يعمل: تُسجَّل اللوحة باسم الشركة عبر الرخصة التجارية. وتصدر شهادة ملكية اللوحة للكيان الاعتباري. وتمرّ عمليات النقل وتغييرات الملكية عبر إجراءات الشركة (قرارات مجلس الإدارة، والمفوّضون بالتوقيع) لا عبر التوثيق الشخصي.
المعالجة الضريبية: بحسب تحليل PwC لخصومات ضريبة الشركات الإماراتية والدليل العملي من Aurifer Tax، فإن النفقات الرأسمالية غير قابلة للخصم فوراً. فاللوحة، حين تُحتفظ كأصل مؤسسي، تُعامَل كرأسمالية وتخضع للاستهلاك على مدى عمرها النافع وفق المعايير المحاسبية المعتادة. وهذا يعني أن الشركة لا تحصل على درع ضريبي في السنة نفسها على شراء لوحة بقيمة 200,000 درهم، بل تستهلك التكلفة على مدى العمر المحاسبي للأصل.
متى يكون هذا منطقياً: الشركات ذات المركبات التنفيذية المتعدّدة حيث تدور ملكية اللوحات مع تغيّر الأدوار. والشركات العائلية التي تخطّط لنقل مركبات عبر الأجيال. والشركات التي تعمل فيها اللوحة فعلاً كأصل علامة تجارية (حالات الاستخدام الأربع في القسم التالي)، لا كتفضيل شخصي متنكّر في هيئة مصروف شركة.
ملاحظة: تقدّم هذه القطعة معلومات عامة عن التموضع الضريبي للوحات ضمن ضريبة الشركات الإماراتية. وهي ليست بديلاً عن مشورة من مستشار ضريبي مؤهّل في الدولة. والمرسوم بقانون اتحادي رقم 47 لسنة 2022 وقرارات مجلس الوزراء والقرارات الوزارية المرتبطة به هي المصدر ذو الحجّية. وإرشادات الهيئة الاتحادية للضرائب المنشورة تتطوّر؛ فتحقّق مع مستشار ضريبي قبل اتخاذ قرارات تخصيص رأسمالي بناءً على المعالجة الضريبية.
حالات الاستخدام الأربع: متى تنجح اللوحة المميّزة فعلاً لعمل تجاري
ليس كل عمل يستفيد من لوحة مميّزة. وبعضها يستفيد فعلاً. والإطار الصادق: توجد أربع حالات استخدام تكون فيها التكلفة قابلة للدفاع، وعدة حالات لا تكون. راجع هذه قبل أي شراء.
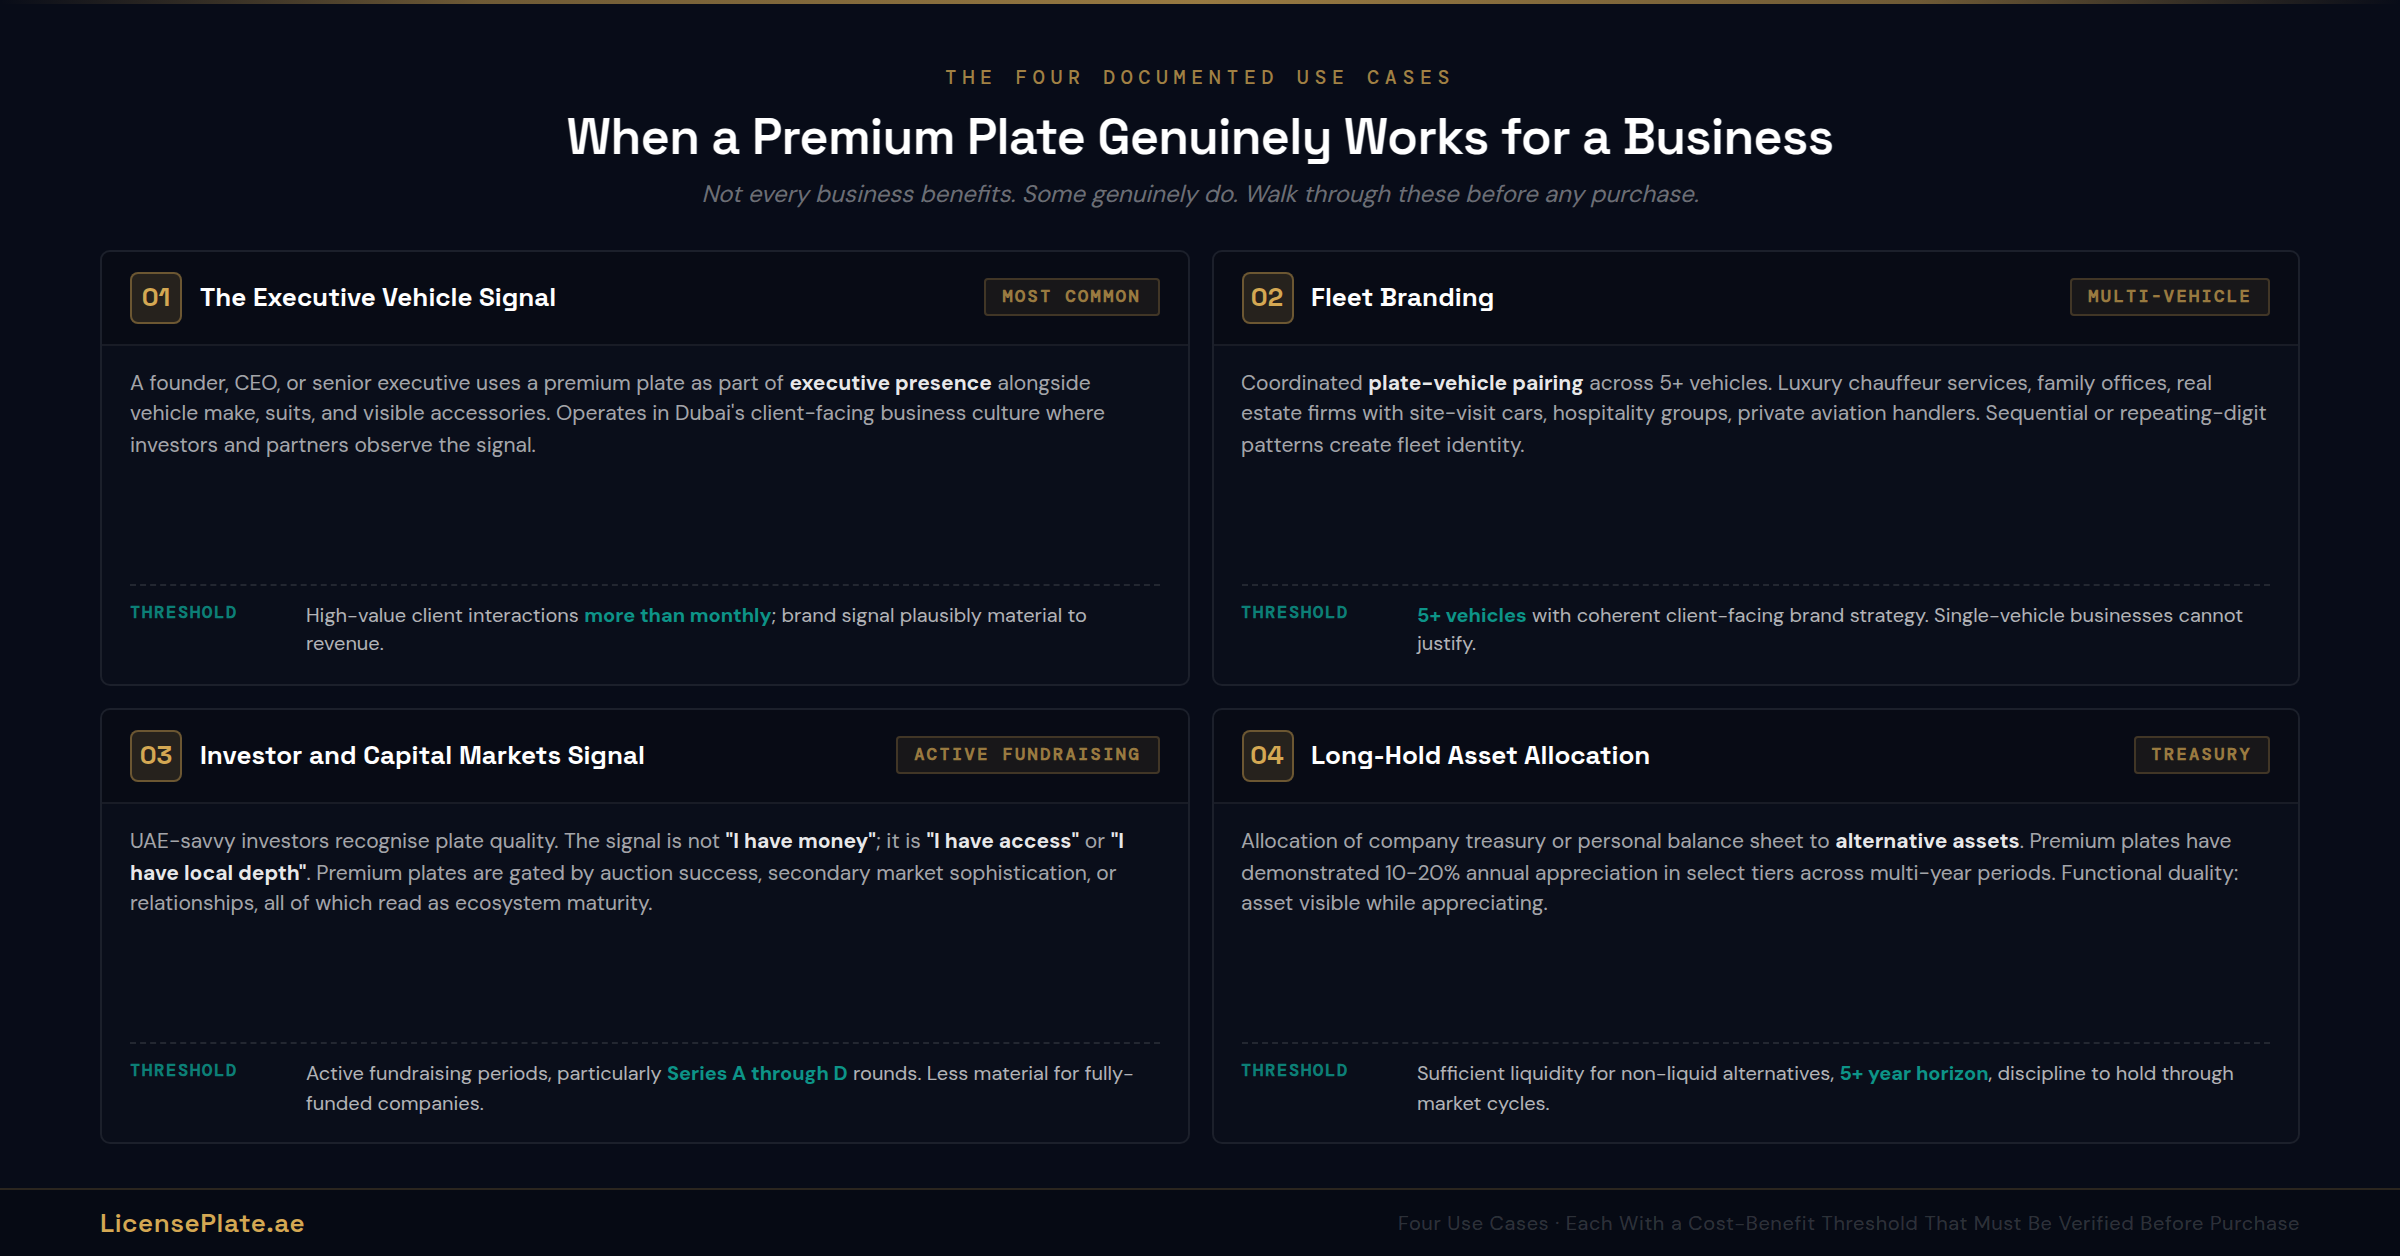
حالة الاستخدام الأولى: إشارة المركبة التنفيذية
الحالة الأكثر شيوعاً. فمؤسِّس أو رئيس تنفيذي أو تنفيذي كبير يستخدم لوحة مميّزة على مركبته المقدَّمة من الشركة كجزء من حزمة تعويض الدور وتعبير العلامة. واللوحة جزء من حساب الحضور التنفيذي الذي يشمل ماركة المركبة وطرازها وملحقاتها المرئية.
لماذا ينجح: في ثقافة الأعمال المواجهة للعملاء في دبي، يلتقي التنفيذيون بالشركاء والمستثمرين والعملاء في مواقع تكون فيها مركبة التنفيذي مرئية (مرائب مركز دبي المالي العالمي، وأبراج الإمارات، وخدمة الركن في المطاعم والنوادي). ويوثّق مقال اقتصاد تصوير اللوحات الحقيقة البنيوية بأن اللوحات المميّزة إشارات مرئية في ثقافة السيارات في دبي. والتنفيذيون العاملون في هذه البيئة يستفيدون من آليات الإشارة نفسها التي تنطبق على الساعات الفاخرة والبدلات والمكاتب.
عتبة التكلفة والعائد: تبرّر الإنفاق عموماً حين يتفاعل التنفيذي مع عملاء أو مستثمرين عالي القيمة بانتظام (أكثر من شهرياً)، وحيث تكون إشارة العلامة مؤثّرة على نحو معقول في الإيرادات أو نتائج رأس المال، وحيث تكون اللوحة جزءاً صغيراً من حزمة التعويض التنفيذي الإجمالية.
حالة الاستخدام الثانية: علامة الأسطول للشركات المواجهة للعملاء
بعض الشركات في الإمارات تشغّل أساطيل تكون فيها كل مركبة جزءاً من تجربة العلامة: خدمات السائقين الفاخرة، ومكاتب العائلات بمركبات تحمل علامة، وشركات العقارات الراقية بسيارات لزيارات المواقع، ومجموعات الضيافة، ومشغّلو الطيران الخاص. وبالنسبة لهذه الشركات، يمكن أن تصبح اللوحات أصل علامة منسّقاً.
لماذا ينجح: إن كانت شركة تشغّل من 5 إلى 15 مركبة تتفاعل جميعها مع عملاء من أصحاب الثروات الكبيرة، فإن أرقام اللوحات المتسلسلة (نمط AA 11، وAA 12، وAA 13) أو اللوحات المنسّقة ذات الأرقام المتكرّرة تخلق هوية أسطول قابلة للتمييز. وبحسب مقال اقتصاديات اقتران السيارة باللوحة القائم، يحمل الاقتران المنسّق بين اللوحة والمركبة قيمة ثقافية في ثقافة السيارات في دبي. وأسطول من اللوحات المنسّقة للشركة يمدّ منطق الاقتران ذاك من الفرد إلى المستوى المؤسسي.
عتبة التكلفة والعائد: تتطلّب حالة الاستخدام هذه مركبات متعدّدة (5 فأكثر) واستراتيجية علامة متماسكة مواجهة للعملاء. والأعمال ذات المركبة الواحدة لا يمكنها عموماً تبرير منطق علامة الأسطول.
حالة الاستخدام الثالثة: إشارة المستثمرين وأسواق رأس المال
المؤسّسون في الإمارات الذين يجمعون رأس مال من مستثمرين إقليميين أو دوليين يعملون في بيئة يرصد فيها المستثمرون إشارات سلوكية عبر نقاط اتصال كثيرة. واللوحة المميّزة على مركبة المؤسِّس واحدة من عشرات الإشارات (جودة المكتب، وجودة التوظيف، والظهور العام، والحضور الاجتماعي) التي يجمعها المستثمرون في تعرّفهم على أنماط المؤسِّس.
لماذا ينجح: المستثمرون الملمّون بالإمارات يميّزون جودة اللوحات. فالمؤسِّس الذي يقود بلوحة M 1 أو AA 22 يوصل شيئاً محدّداً عن موقعه في منظومة الأعمال المحلية. والإشارة ليست "لديّ مال" (فأي مركبة فاخرة توصل ذلك). الإشارة هي "لديّ وصول" أو "لديّ عمق محلي". فاللوحات المميّزة مقيّدة إما بنجاح في المزادات، أو بتطوّر في السوق الثانوية، أو بعلاقات، وكلّها تُقرأ كنضج في المنظومة.
عتبة التكلفة والعائد: فترات جمع التمويل النشطة، خصوصاً جولات الفئة أ حتى د، حيث تؤثّر إشارات المؤسِّس جوهرياً في ثقة المستثمر. وأقلّ أهمية للشركات الممولة بالكامل أو الأعمال التي يديرها مالكوها دون رأس مال خارجي.
حالة الاستخدام الرابعة: تخصيص الأصول للاحتفاظ طويل الأمد
بعض روّاد الأعمال في الإمارات يخصّصون جزءاً من خزينة الشركة أو الميزانية الشخصية لأصول بديلة منها اللوحات. وبحسب مقال اللوحات كفئة أصول بديلة القائم ودليل الاستثمار، أظهرت اللوحات الإماراتية المميّزة ارتفاعاً سنوياً من 10 إلى 20% في شرائح مختارة عبر فترات متعدّدة السنوات. وبالنسبة للمؤسّسين الذين يعاملون اللوحات كتخصيص خزينة، يكون الدور التجميلي للوحة على مركبة ثانوياً مقارنةً بحفظ قيمتها على المدى الطويل.
لماذا ينجح: تقدّم اللوحات الإماراتية شيئاً لا تقدّمه معظم فئات الأصول: ارتفاع موثّق، وضريبة أرباح رأسمالية صفرية للأفراد، وارتباط منخفض بفئات الأصول التقليدية، و(بشكل فريد) القدرة على استخدام الأصل بشكل مرئي بينما ترتفع قيمته. فالأصل على مركبة، لا في خزنة. وهذه الازدواجية الوظيفية تبرّر تكلفة الاحتفاظ بطرق لا تستطيعها الأصول الساكنة.
عتبة التكلفة والعائد: المؤسّسون ذوو السيولة الكافية لتجميد رأس مال في أصول بديلة غير سائلة، بأفق احتفاظ متعدّد السنوات (5 سنوات كحدّ أدنى)، وبالانضباط للاحتفاظ عبر دورات السوق. وغير مناسب للأعمال ذات القيود الرأسمالية أو أولويات التدفّق النقدي قصيرة الأجل.
كيف تسجّل لوحة مميّزة باسم شركة
الجانب الإجرائي. فبمجرد اتخاذ القرار (تحديد حالة الاستخدام، والتحقّق من التكلفة والعائد، واختيار هيكل الملكية)، يجري تسلسل التسجيل عبر قنوات المركبات المسجّلة للشركات لدى الهيئة. وتوجد ثلاثة مسارات موثّقة.
المسار الأول: الشراء في المزاد باسم الشركة
تقبل مزادات الهيئة الإلكترونية وفي القاعة المزايدين من الشركات. ويتطلّب التسجيل في المزاد الرخصة التجارية للشركة بدلاً من بطاقة الهوية الإماراتية للفرد (أو إضافةً إليها). ويدعم نظام المزاد الإلكتروني لدى الهيئة حسابات الشركات بوثائق التفويض المناسبة.
المستندات المطلوبة: الرخصة التجارية (نشطة وسارية)، وعقد التأسيس أو وثائق تكوين الشركة، وقرار مجلس إدارة يفوّض بشراء اللوحة، وخطاب تفويض يسمّي الفرد المزايد، وبطاقة الهوية الإماراتية للمزايد الفرد، وشيك التأمين بقيمة 5,000 درهم (إلكتروني) أو 25,000 درهم (قاعة) محرّراً لأمر الهيئة.
ملاحظة تكتيكية: بحسب دليل التفاوض على اللوحات، يواجه المزايدون من الشركات ديناميكيات المزاد نفسها التي يواجهها المزايدون الأفراد لكن لديهم غالباً مرونة رأسمالية أكبر. وتكتيكات المزايدة (حدّد الحدّ الأقصى، وزايد متأخّراً، وانسحب حين تُبلَغ العتبة) تنطبق بشكل مطابق.
المسار الثاني: الشراء في السوق الثانوية باسم الشركة
تقبل صفقات الأسواق على منصات مثل LicensePlate.ae المشترين الأفراد والمؤسسيين معاً. ويغطّي مقال كيفية الشراء على LicensePlate.ae آليات السوق. وللمشتريات المؤسسية، تشمل وثائق جانب المشتري الرخصة التجارية وقرار مجلس الإدارة وخطاب التفويض الذي يسمّي الموقّع على الصفقة.
ملاحظة تكتيكية: إعلانات الأسواق لا تفرّق عادةً في السعر بين المشترين الأفراد والمؤسسيين. وهامش التفاوض من 15 إلى 25% الموثّق في دليل التفاوض ينطبق بالتساوي. والتسليم وإصدار شهادة ملكية اللوحة هما الخطوتان الوحيدتان اللتان يختلف فيهما التسجيل المؤسسي جوهرياً عن التسجيل الفردي.
المسار الثالث: النقل من الاسم الشخصي للمؤسِّس إلى الشركة
إن كان مؤسِّس يملك لوحة مميّزة شخصياً ويريد نقلها إلى دفاتر الشركة (غالباً لأسباب تموضع ضريبي أو ميزانية)، تنطبق إجراءات نقل اللوحة المعتادة. ويغطّي مقال تشريح صفقة اللوحة آليات النقل الكاملة. والتعديل الرئيسي لعمليات النقل من الشخصي إلى الشركة: أن هذا تقنياً بيع من الفرد إلى الشركة، وله تبعات على رسملة الشركة للأصل وربما على إفصاح الفرد إن كانت اللوحة محتفظاً بها كنشاط تجاري.
ملاحظة تكتيكية: ينبغي تسعير عمليات نقل اللوحات من الشخصي إلى الشركة بالقيمة السوقية العادلة (باستخدام حاسبة اللوحات والمقارنات الحديثة) وتوثيقها بشكل سليم. فعمليات النقل دون السوق قد تجتذب تدقيقاً بموجب قواعد أسعار التحويل وفق إرشادات أسعار التحويل المنشورة من الهيئة. استشر مستشاراً ضريبياً مؤهّلاً قبل التنفيذ.
الوضع الضريبي للشركات: ما القابل للخصم، وما الرأسمالي، وما ليس كذلك
هذا هو القسم الذي يخطئ فيه معظم أصحاب الأعمال. فالحدس بأن لوحة مشتراة عبر الشركة هي "مصروف تجاري وبالتالي قابلة للخصم" غير صحيح لمعظم مشتريات اللوحات. راجع المعالجة الفعلية بعناية.
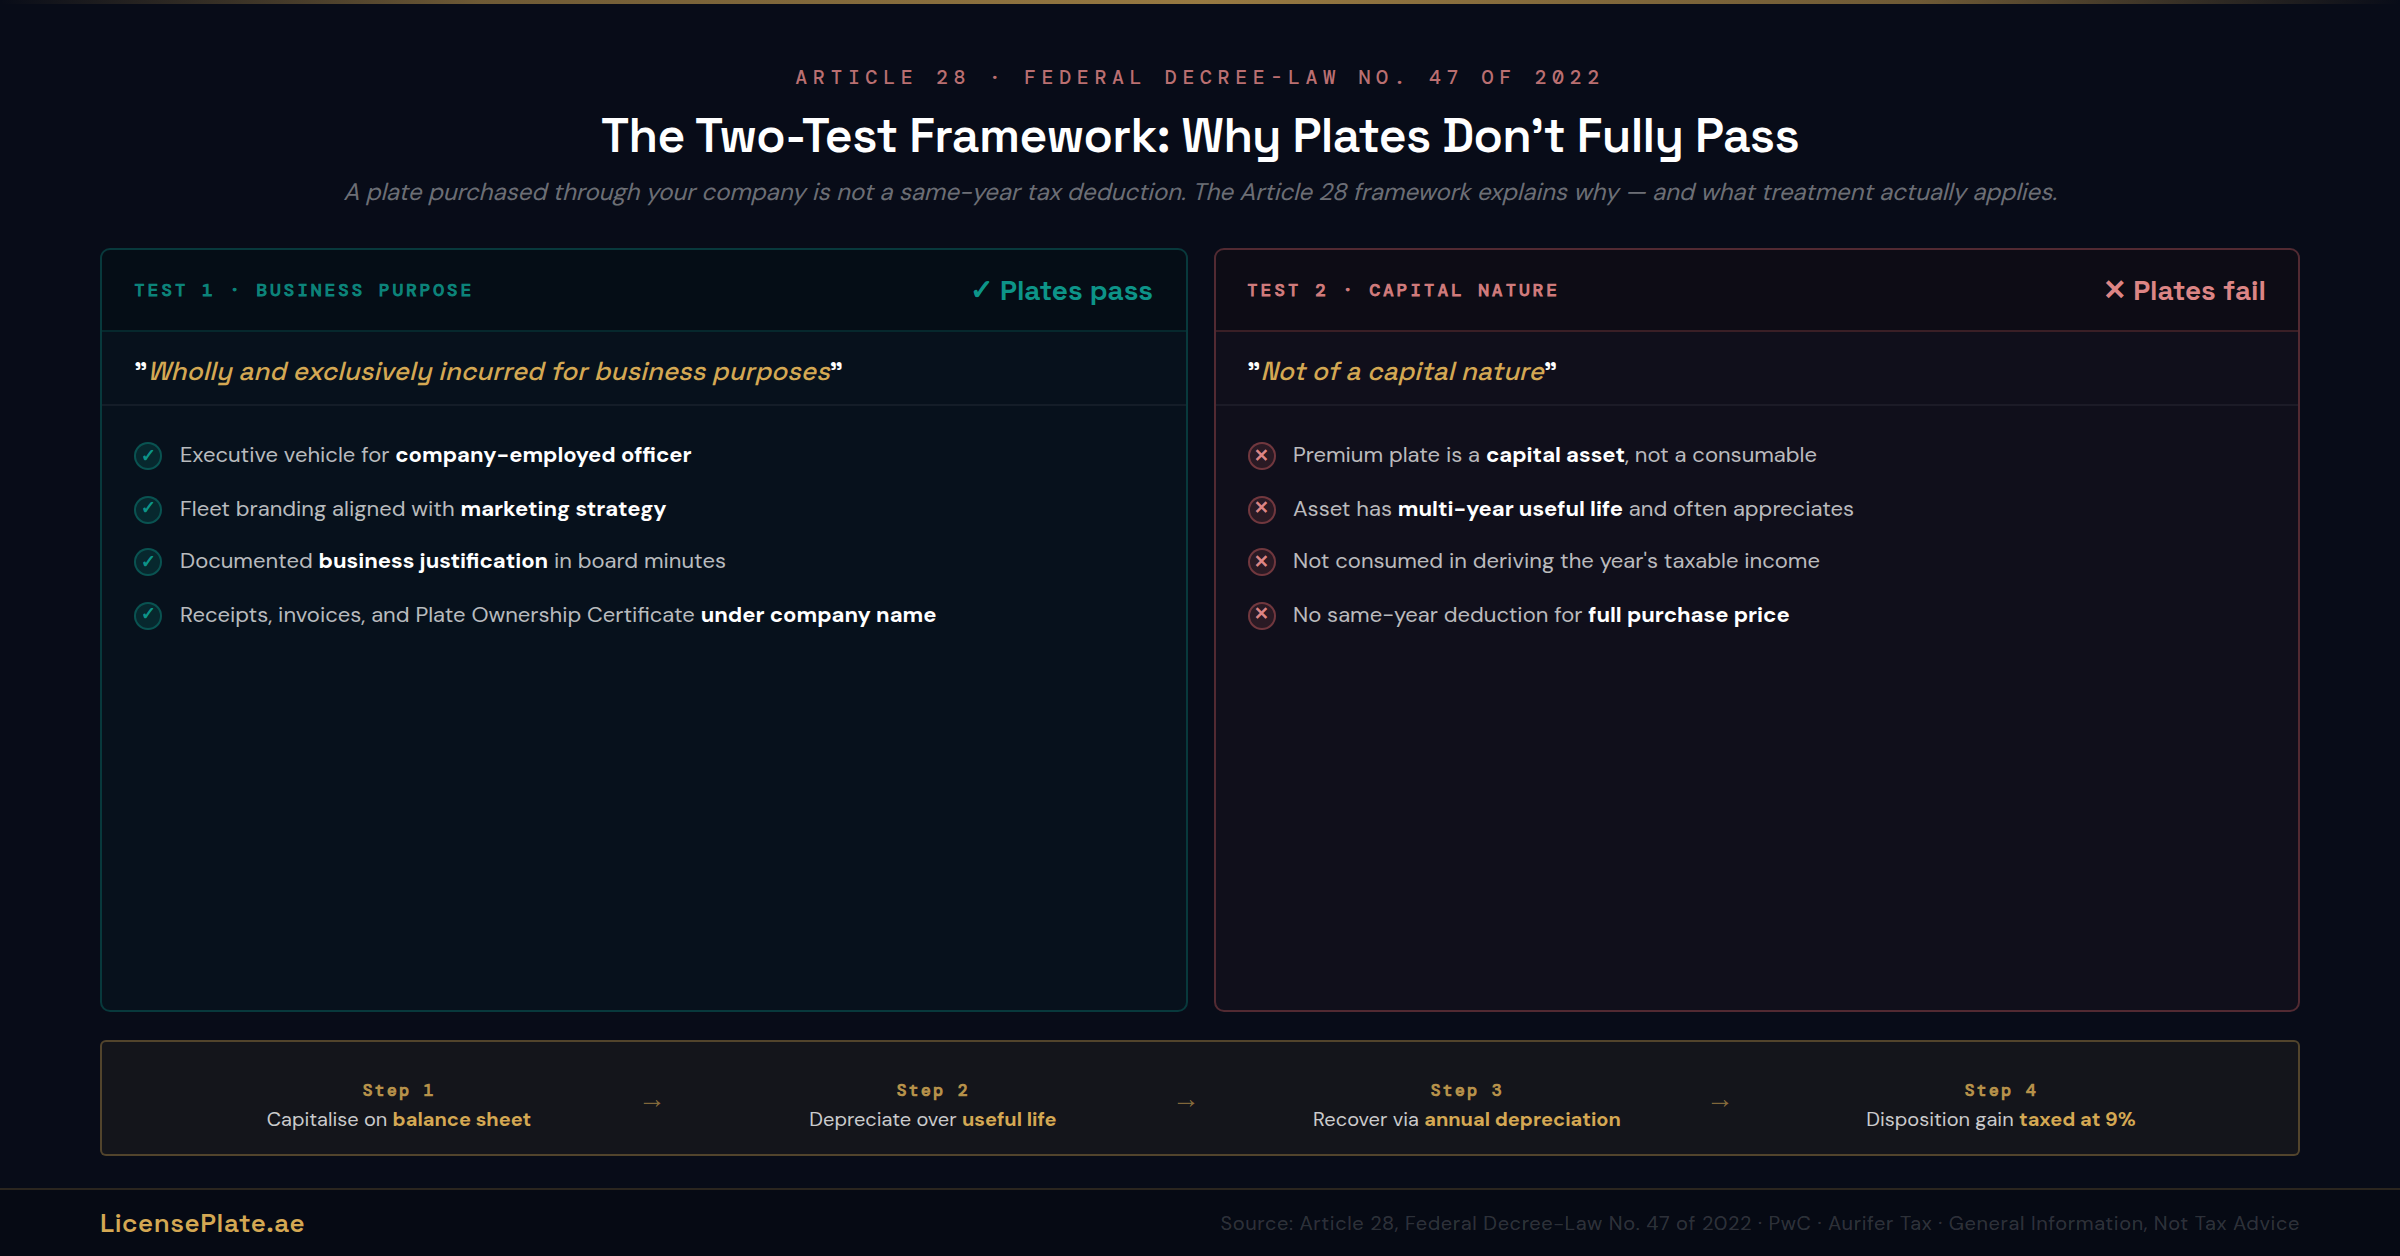
إطار المادة 28
بحسب المادة 28 من قانون ضريبة الشركات الإماراتي، يكون المصروف قابلاً للخصم فقط إن كان "متكبَّداً كلياً وحصرياً لأغراض العمل" و"غير ذي طبيعة رأسمالية". وكلا الشرطين يهمّ. ومعظم مشتريات اللوحات المميّزة تستوفي الأول (فاللوحة للعمل) لكنها تسقط في الثاني (فاللوحة أصل رأسمالي).
معالجة النفقات الرأسمالية
بحسب دليل قابلية الخصم لعام 2025 من Aurifer Tax، تُسترد النفقات الرأسمالية عبر الاستهلاك أو الإطفاء على مدى العمر النافع للأصل وفق المعايير المحاسبية المعتادة. فاللوحة المشتراة بـ 500,000 درهم ليست خصماً قدره 500,000 درهم في سنة الشراء. بل تُستهلك مقابل دخل الشركة على مدى العمر المحاسبي للوحة.
ويصبح السؤال المحاسبي: ما العمر النافع للوحة؟ فاللوحات أصول رأسمالية غير معتادة لأنها لا تتدهور مادياً. بل ترتفع قيمتها بدلاً من انخفاضها في حالات كثيرة. ولم تنشر المعايير المحاسبية الإماراتية إرشادات محدّدة لاستهلاك اللوحة-كأصل-رأسمالي، ما يعني أن معظم الشركات تُطفئ اللوحات بتحفّظ على مدى 10 إلى 20 عاماً اتّباعاً لإرشادات الأصول غير الملموسة المعتادة، أو تعاملها كأصول رأسمالية غير قابلة للاستهلاك لا تسترد التكلفة إلا عند التصرّف.
التصرّف وتموضع الأرباح الرأسمالية
حين تبيع شركة لوحة، يكون المكسب (سعر البيع ناقص التكلفة الأصلية ناقص الاستهلاك المتراكم) دخلاً مؤسسياً خاضعاً للضريبة بالمعدّل المعياري 9% فوق 375,000 درهم من إجمالي ربح الشركة. والشركات ذات الربحية المنخفضة قد تمتصّ خسائر أخرى مكاسب التصرّف في اللوحات لديها. والشركات ذات الربحية المرتفعة تواجه الـ 9% على مكاسب اللوحات. ويغطّي مقال ضريبة الشركات الإماراتية ومستثمري اللوحات إطار معالجة المكاسب الأوسع بالتفصيل.
والأهمّ: ضريبة الأرباح الرأسمالية الصفرية التي تنطبق على مبيعات اللوحات من الأفراد لا تنطبق على مبيعات الشركات. وهذه إحدى أقوى الحجج للتسجيل بالاسم الشخصي حين تكون الحيازة مقصودة كأصل مرتفع القيمة طويل الأجل.
تفاصيل شركات المناطق الحرة
بحسب إطار الشخص المؤهّل في المنطقة الحرة لدى الهيئة الاتحادية للضرائب، يمكن للأشخاص المؤهّلين في المناطق الحرة الاستفادة من معدّل 0% على الدخل المؤهّل. وما إذا كانت المكاسب المتعلّقة باللوحات تقع ضمن الدخل المؤهّل يعتمد على المنطقة الحرة بعينها، وطبيعة أنشطة الشركة، وما إذا كانت تجارة اللوحات تشكّل "نشاطاً مؤهّلاً" بموجب المرسوم ذي الصلة. ومعظم شركات المناطق الحرة لا تملك تجارة اللوحات كنشاط مؤهّل، ما يعني أن مكاسب اللوحات قد تكون خاضعة للضريبة بنسبة 9% حتى داخل هيكل منطقة حرة.
وميزة المنطقة الحرة تنطبق على معدّل 0% على الدخل المؤهّل، لا على المعالجة الضريبية الخاصة باللوحات. فشركة في منطقة حرة تشتري لوحة كأصل مؤسسي لا تزال تعاملها كنفقات رأسمالية، ولا تزال تستهلكها (أو لا، بحسب الخيار المحاسبي)، ولا تزال تدفع 9% على مكاسب التصرّف إن وقعت تلك المكاسب خارج الدخل المؤهّل.
تمييز حاسم: اللوحات الخاصة المميّزة مقابل اللوحات التجارية لدى الهيئة
معظم أصحاب الأعمال الذين يفكّرون في "لوحة للعمل" يخلطون بين فئتين مختلفتين تماماً. وفهم التمييز يمنع أخطاءً جسيمة.
اللوحات التجارية لدى الهيئة
بحسب خدمة لوحات الترخيص التجارية لدى الهيئة ودليل اللوحات التجارية من Shory، اللوحات التجارية فئة محدّدة لدى الهيئة للمركبات العاملة تجارياً: الشاحنات، والفانات، وسيارات الأجرة، ومركبات التوصيل، وأساطيل البريد السريع، وشركات النقل المرخّصة. ولهذه اللوحات تصميم بصري مختلف (عادةً نصّ أحمر على خلفية بيضاء أو خلفيات ملوّنة بحسب الفئة) وتؤدّي وظيفة تنظيمية متميّزة عن اللوحات الخاصة المميّزة.
والأهمّ: اللوحات التجارية ليست لوحات مميّزة ولا ترتفع قيمتها كأصول بديلة. إنها بنود تنظيمية تشغيلية تُصدر برسوم معيارية. وتخصّص الهيئة أرقام اللوحات التجارية بناءً على نوع المركبة وتصنيف الترخيص. ولا يوجد مزاد، ولا تسعير متميّز، ولا فرضية استثمارية.
اللوحات الخاصة المميّزة المسجّلة باسم شركات
هذه القطعة عن اللوحات الخاصة المميّزة (الرموز أحادية الحرف من A إلى Z، والرموز الثنائية الحرف من AA إلى DD، وأعداد الأرقام القليلة) التي تصادف أنها مسجّلة تحت ملكية شركة لا ملكية فرد. وهذه هي اللوحات ذات علاوات المزادات وقيمة السوق الثانوية وحالات الاستخدام الأربع الموصوفة أعلاه. وهي مركّبة على مركبات خاصة (عادةً سيارات من فئة التنفيذيين: الفئة S، والفئة السابعة، ورينج روفر، وغيرها) مسجّلة باسم الشركة.
التمييز البصري: اللوحة الخاصة المميّزة تبدو كلوحة فرد مميّزة. فرمز اللوحة وصيغتها وتصميمها متطابقة. والفارق الوحيد هو سجلّ الملكية في نظام الهيئة: فشهادة ملكية اللوحة تسمّي الشركة لا الفرد.
ويتناول هذا المقال الفئة الثانية. أما اللوحات التجارية، رغم أهميتها لمشغّلي الأساطيل، فموضوع إجرائي منفصل تغطّيه خدمات المركبات التجارية لدى الهيئة وليست موضوع هذه القطعة.
ستة أخطاء يرتكبها أصحاب الأعمال في الإمارات مع اللوحات المميّزة
الخطأ الأول: معاملة اللوحة المميّزة كخصم ضريبي في السنة نفسها. ليست كذلك. فبموجب المادة 28 من قانون ضريبة الشركات، تُسترد النفقات الرأسمالية عبر الاستهلاك على مدى العمر النافع للأصل، لا تُخصم فوراً. والشركات التي تقيّد مشتريات اللوحات كمصروفات تشغيلية لسنة كاملة تواجه مخاطر مع الهيئة عند التدقيق.
الخطأ الثاني: تسجيل اللوحة باسم الشركة حين تكون استراتيجية الاحتفاظ طويلة الأجل شخصية. فالتسجيل بالاسم الشخصي يحفظ معالجة الأرباح الرأسمالية الصفرية للأفراد عند البيع في نهاية المطاف. والتسجيل باسم الشركة يحوّل اللوحة إلى أصل مؤسسي خاضع للضريبة بنسبة 9% عند التصرّف فوق عتبة ربح 375,000 درهم. وبالنسبة للمؤسّسين الذين ينوون الاحتفاظ باللوحة لقيمة شخصية طويلة الأجل، يكون التسجيل الشخصي أفضل تموضعاً ضريبياً بشكل جوهري.
الخطأ الثالث: الخلط بين اللوحات الخاصة المميّزة واللوحات التجارية. فئات مختلفة، وإجراءات مختلفة، وملفات ارتفاع قيمة مختلفة. فاللوحات التجارية تشغيلية. واللوحات الخاصة المميّزة أصول بديلة. والخلط بينهما يؤدّي إلى سوء تخصيص رأس المال وتوقّعات تشغيلية خاطئة.
الخطأ الرابع: تسجيل لوحة باسم الشركة دون قرار مجلس إدارة. فالحوكمة المؤسسية في الإمارات تتطلّب تفويضاً على مستوى مجلس الإدارة لمشتريات الأصول الجوهرية. وشراء لوحة تتجاوز 200,000 درهم ينبغي توثيقه بقرار مجلس إدارة يسمّي الأصل وسعر الشراء والموقّع المفوّض والمبرّر التجاري. وتخطّي ذلك يخلق مخاطر تدقيق ويعقّد التصرّف في نهاية المطاف.
الخطأ الخامس: عدم توثيق الغرض التجاري. فبموجب المادة 28، تتطلّب قابلية الخصم (وأهلية الاستهلاك) أن يكون المصروف "كلياً وحصرياً لأغراض العمل". فاللوحة المسجّلة باسم الشركة لكن المستخدمة حصراً لقيادة المؤسِّس الشخصية لا تستوفي هذا الاختبار بنظافة. والتوثيق الذي يبرهن على الاستخدام التجاري (الدور التنفيذي على المركبة، والاجتماعات المواجهة للعملاء، واستراتيجية علامة الأسطول) يحمي وضع الأصل المؤسسي.
الخطأ السادس: عدم استشارة مستشار ضريبي إماراتي قبل الشراء. فضريبة الشركات في الإمارات جديدة (سارية من 1 يونيو 2023)، وإرشادات الهيئة المنشورة تتطوّر. والإطار العام في هذه القطعة دقيق حتى تاريخ النشر، لكن قرارات الهيكلة المحدّدة ينبغي أن تمرّ عبر مستشار ضريبي مؤهّل في الدولة. وتكلفة المشورة (عادةً من 2,000 إلى 10,000 درهم لمراجعة هيكلة) صغيرة نسبةً إلى التعرّض الضريبي متعدّد السنوات لشراء لوحة سيئ الهيكلة.
الأسئلة الشائعة
س: هل يمكن لشركة إماراتية امتلاك لوحة سيارة مميّزة؟
نعم. فتسجيل الشركات لدى الهيئة يقبل ملكية اللوحات المستندة إلى الرخصة التجارية بوثائق التفويض المناسبة. وتصدر شهادة ملكية اللوحة للكيان الاعتباري (الشركة) لا لشخص طبيعي. والمستندات المطلوبة تشمل الرخصة التجارية السارية، وقرار مجلس الإدارة المفوّض بالشراء، وخطاب التفويض، وبطاقة الهوية الإماراتية للموقّع الفرد.
س: هل اللوحة المميّزة المشتراة عبر شركتي قابلة للخصم الضريبي؟
ليس كخصم فوري. فبموجب المادة 28 من قانون ضريبة الشركات الإماراتي، اللوحة نفقة رأسمالية (ليست ذات طبيعة غير رأسمالية) وتُسترد عبر الاستهلاك أو الإطفاء على مدى العمر النافع للأصل وفق المعايير المحاسبية المعتادة. ولا تحصل الشركة على درع ضريبي في السنة نفسها يعادل سعر شراء اللوحة. استشر مستشاراً ضريبياً مؤهّلاً في الدولة للهيكلة المحدّدة.
س: هل ينبغي أن أسجّل اللوحة شخصياً أم عبر شركتي؟
يعتمد على نيّتك. فالتسجيل الشخصي يحفظ الأرباح الرأسمالية الصفرية عند البيع في نهاية المطاف ويقدّم أقصى قابلية للنقل. والتسجيل باسم الشركة يتيح المعالجة في ميزانية الشركة والاستهلاك ويوائم الأصل مع الكيان المستفيد منه. وللحيازات الشخصية طويلة الأجل، يكون التسجيل الشخصي أفضل ضريبياً عموماً. ولحالات الاستخدام المؤسسية الحقيقية (علامة الأسطول، والمركبة التنفيذية في شركة متعدّدة المركبات)، يكون التسجيل باسم الشركة مناسباً بنيوياً.
س: كيف يختلف ذلك عن اللوحات التجارية لدى الهيئة؟
اللوحات التجارية فئة مختلفة لدى الهيئة للمركبات العاملة تجارياً (الشاحنات، والفانات، وسيارات الأجرة، والتوصيل، وشركات النقل المرخّصة). ولها تصميم بصري مختلف وتؤدّي وظيفة تنظيمية. وهي ليست لوحات مميّزة ولا ترتفع قيمتها كأصول بديلة. ويتناول هذا المقال اللوحات الخاصة المميّزة المسجّلة باسم شركات، لا اللوحات التجارية.
س: ماذا لو كانت شركتي كياناً في منطقة حرة؟
يمكن لشركات المناطق الحرة تسجيل اللوحات تحت رخصها التجارية بالطريقة نفسها التي تفعلها شركات البرّ الرئيسي. والمعالجة الضريبية للشركات تعتمد على ما إذا كانت شركة المنطقة الحرة شخصاً مؤهّلاً في منطقة حرة وما إذا كانت المكاسب المتعلّقة باللوحات تقع ضمن الدخل المؤهّل. ومعظم شركات المناطق الحرة لا تملك تجارة اللوحات كنشاط مؤهّل، ما يعني أن مكاسب التصرّف في اللوحات قد تكون خاضعة للضريبة بنسبة 9% حتى داخل هيكل منطقة حرة. تحقّق مع مستشار ضريبي مختصّ بمنطقتك الحرة.
س: هل يمكنني نقل لوحة أملكها شخصياً إلى شركتي؟
نعم. تنطبق إجراءات نقل اللوحة المعتادة. وينبغي تسعير النقل بالقيمة السوقية العادلة (باستخدام الحاسبة والمقارنات) وتوثيقه بشكل سليم. فعمليات النقل دون السوق بين أطراف ذات علاقة قد تجتذب تدقيقاً بموجب قواعد أسعار التحويل. وثّق النقل بقرار مجلس إدارة واستشر مستشاراً ضريبياً بشأن الإفصاح من الجانب الشخصي إن كانت اللوحة محتفظاً بها بصلة بنشاط تجاري.
س: هل اللوحة المميّزة منطقية لعمل صغير بإيرادات دون مليون درهم؟
عموماً لا. فحالات الاستخدام الأربع (إشارة التنفيذي، وعلامة الأسطول، وإشارة المستثمر، وأصل الميزانية) تتطلّب إما دوراً مواجهاً للعملاء بتفاعلات منتظمة عالية القيمة، أو مركبات متعدّدة، أو انخراطاً نشطاً في أسواق رأس المال، أو سيولة كبيرة لتخصيص أصول بديلة طويل الأجل. والأعمال الصغيرة دون هذه الخصائص نادراً ما تبرّر تجميد رأس المال. فاللوحة كتفضيل شخصي مقبولة؛ أما اللوحة كأصل تجاري فأصعب تبريراً عند النطاقات الأصغر.
س: ما التوثيق الذي ينبغي أن أحتفظ به للتدقيق؟
قرار مجلس الإدارة المفوّض بالشراء، وشهادة ملكية اللوحة من الهيئة التي تسمّي الشركة، وفاتورة الشراء أو تأكيد المزاد، ودليل الغرض التجاري (تخصيص الدور التنفيذي، ووثيقة سياسة الأسطول، واستراتيجية العلامة التسويقية التي تشير إلى اللوحة، ومبرّر التخصيص في الميزانية)، وجدول الاستهلاك أو المعالجة المحاسبية المطبّقة. والمراجعة السنوية مع المدقّق الخارجي أو المستشار الضريبي للشركة تقوّي موقف التدقيق.
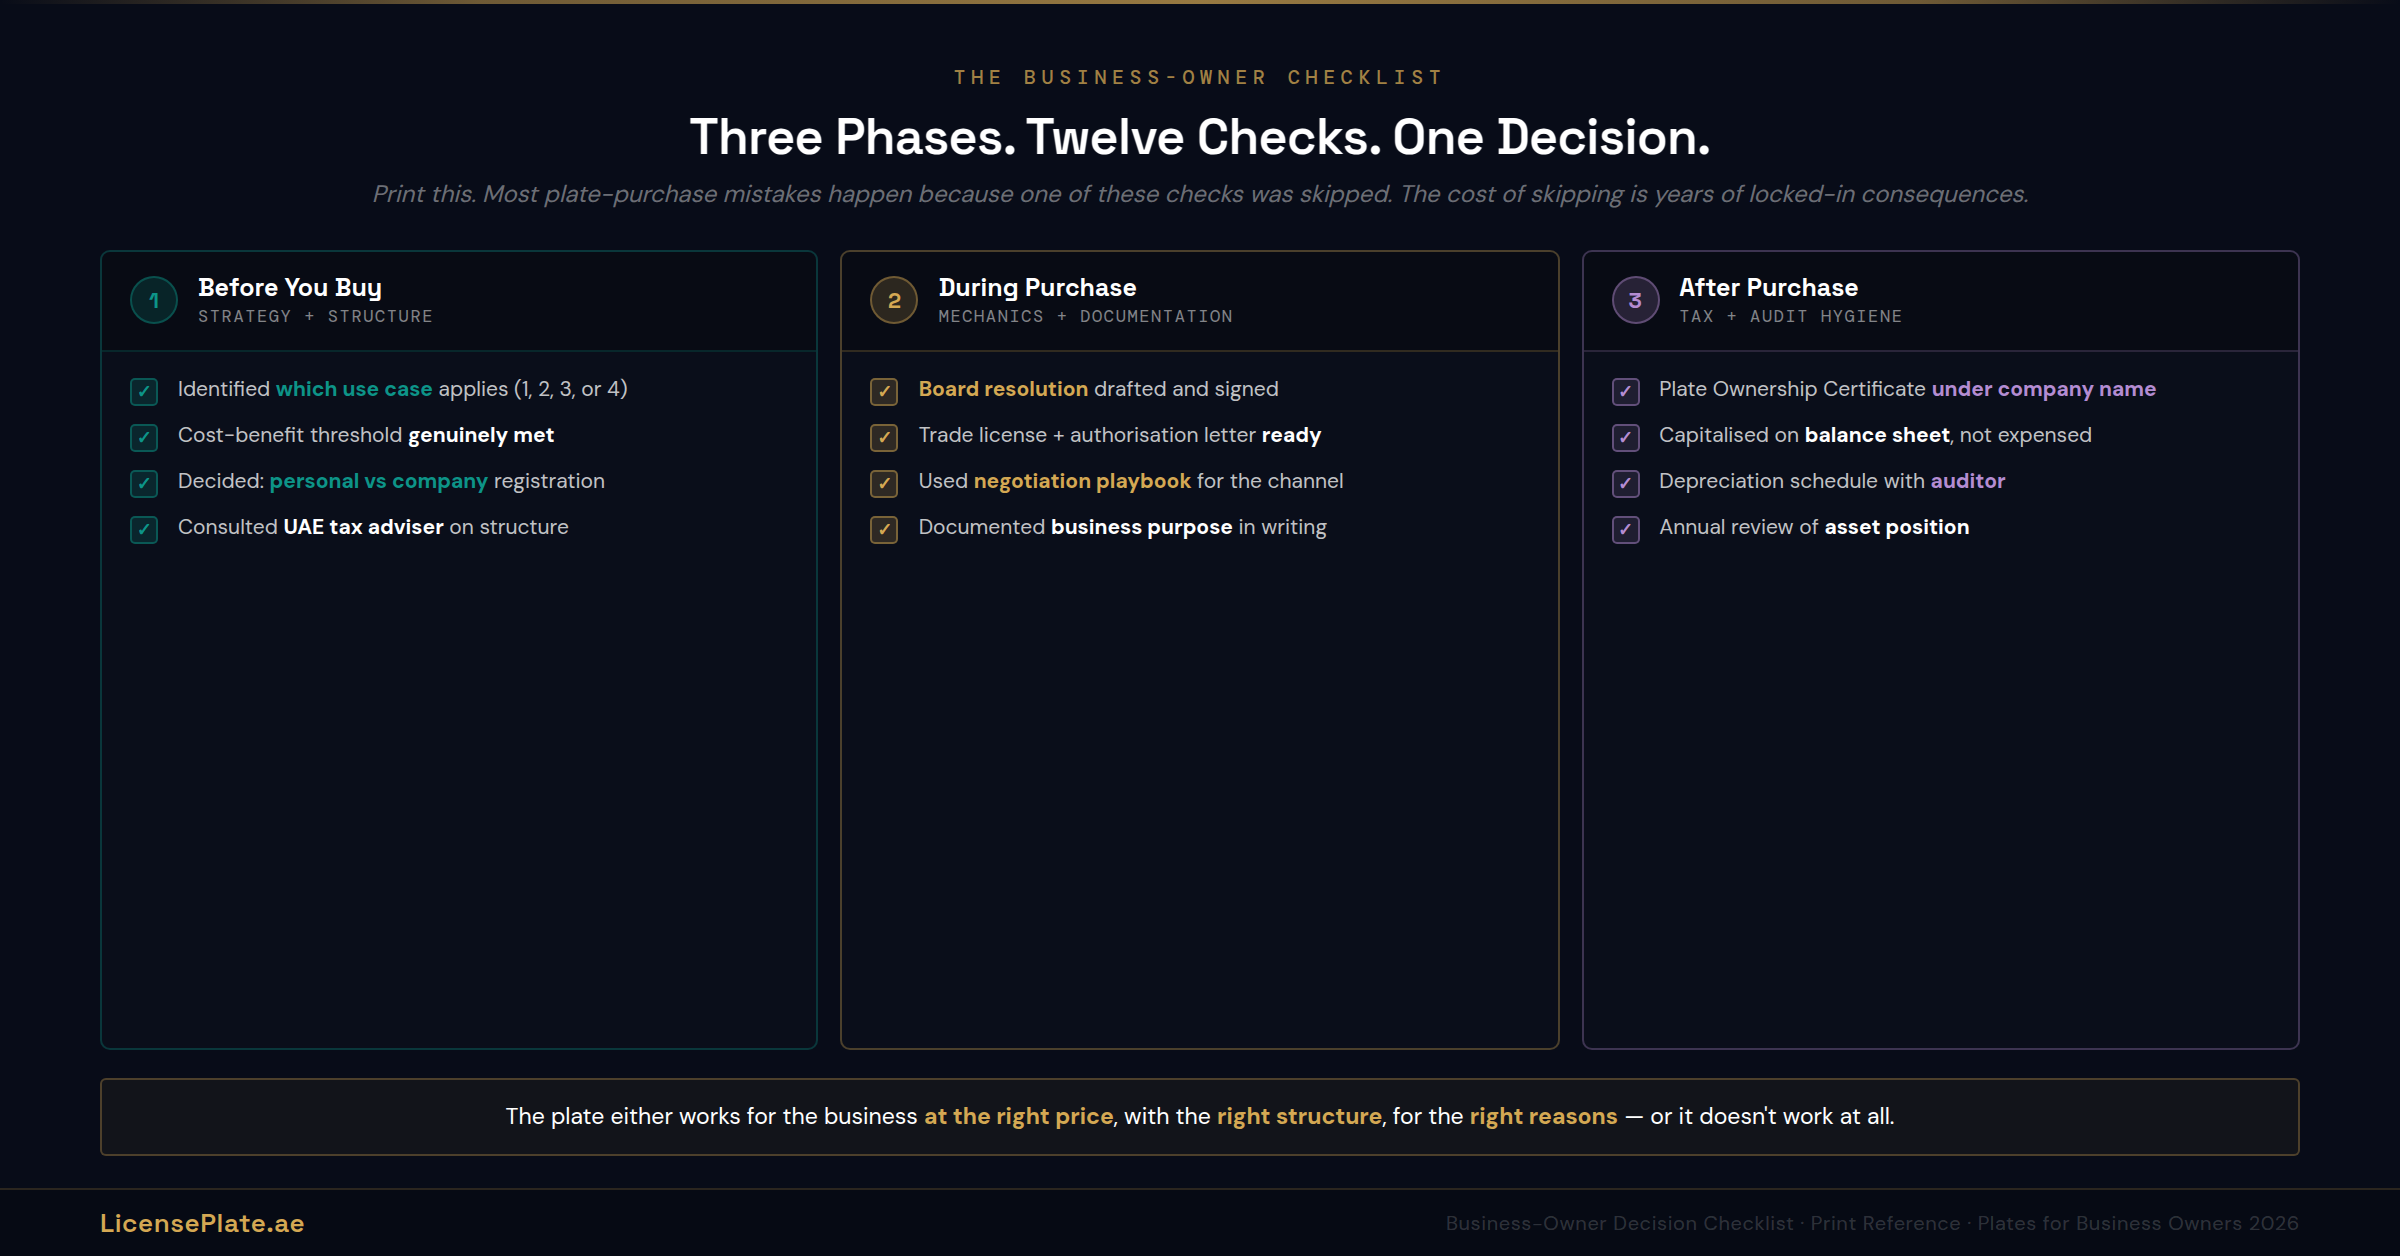
بنت ثقافة اللوحات في الإمارات واحدة من أكثر أسواق الأصول البديلة تطوّراً في المنطقة، ويقع روّاد الأعمال في الإمارات في قلبها. والقرارات التي يتخذها صاحب العمل بشأن ملكية اللوحات تتموّج عبر التموضع الضريبي والميزانيات وتعبير العلامة وإشارات المستثمرين بطرق لا يواجهها المشترون الأفراد. ومعظم تلك القرارات تُتخذ دون الإطار أعلاه، ومعظمها ينتهي مقفلاً لسنوات قبل أن تصبح العواقب مرئية.
والإطار ليس معقّداً. اختر حالة الاستخدام التي تنطبق فعلاً على عملك. وقرّر ما إذا كان التسجيل الشخصي أو المؤسسي مناسباً بنيوياً. ونفّذ آليات المزاد أو السوق بالوثائق في يدك. وعامل اللوحة كأصل رأسمالي لأغراض الضريبة، لا كمصروف تشغيلي. واستشر مستشاراً ضريبياً في الدولة قبل التخصيص الرأسمالي الكبير. ووثّق الغرض التجاري كي يصمد الموقف عند التدقيق. واحتفظ للأفق الزمني الذي يطابق حالة الاستخدام، لا الأفق الذي يطابق صبرك.
وللعمق الإجرائي، يغطّي دليل الشراء لدى الهيئة وتشريح صفقة اللوحة الخطوات التشغيلية. وللتقييم، ترسّخ حاسبة اللوحات ومقال التحقّق من الأسعار الحسابات. وللتموضع الضريبي، يمدّ مقال ضريبة الشركات الإماراتية ومستثمري اللوحات الإطار أعلاه. وللسياق الثقافي الأوسع، يغطّي مقال اقتصاد تصوير اللوحات لماذا تنجح اللوحات المميّزة كأصول تجارية مرئية في دبي تحديداً. وهذه القطع مجتمعةً تشكّل حزمة دعم قرار كاملة لصاحب العمل في الإمارات الذي يفكّر بجدّية في لوحة مميّزة.
اللوحة على السيارة. والسيارة في مرآب المواقف. والمستثمر يتوقّف نصف ثانية. ونصف الثانية هي الأصل. وما إذا كان الأصل يستحقّ ما يكلّفه يعتمد على الإطار أعلاه، مطبَّقاً بصدق على شركتك تحديداً.
حذف التعليق؟
هل أنت متأكد أنك تريد حذف هذا التعليق؟ لا يمكن التراجع عن هذا الإجراء.
حذف المقال؟
هل أنت متأكد أنك تريد حذف هذه المقالة؟ سيؤدي ذلك أيضًا إلى حذف جميع التعليقات. لا يمكن التراجع عن هذا الإجراء.