

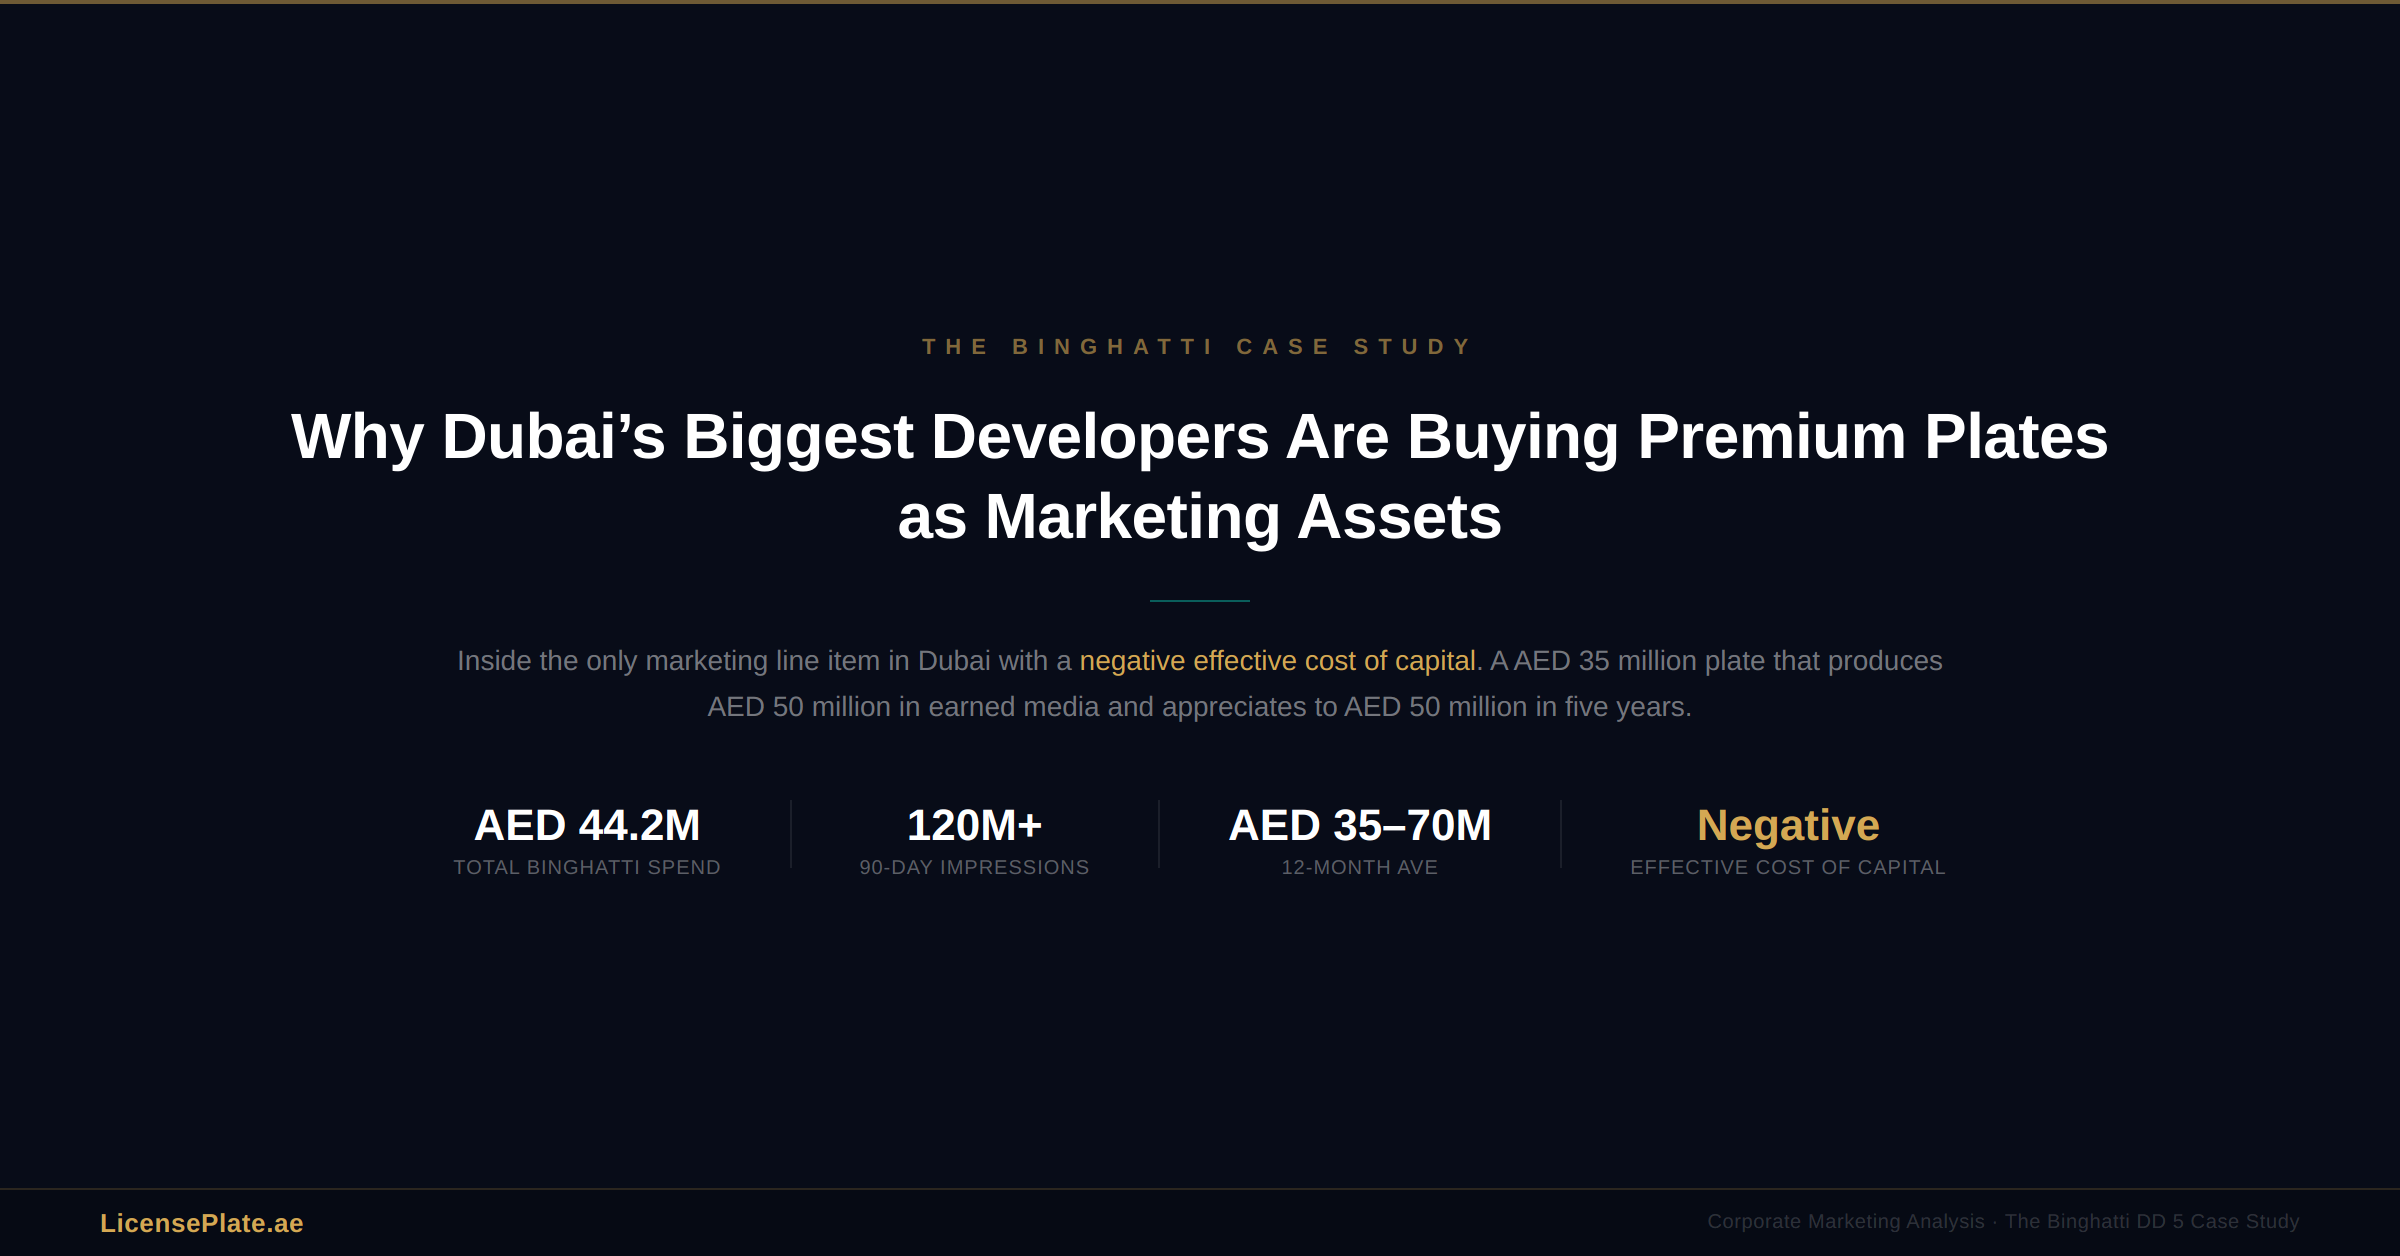
لماذا يشتري كبار مطوّري دبي اللوحات المميّزة كأصول تسويقية: دراسة حالة بن غاطي
مساء السبت 15 مارس 2025، وداخل قاعة مكتظّة في فندق أرماني عند قاعدة برج خليفة، أعلن مقدّم المزاد عن المعروض التالي. خمسة رموز مطبوعة على مستطيل معدني. DD 5. وكان سعر الافتتاح 15 مليون درهم. وفي لحظات، ارتفعت أكثر من عشرين مضرب مزايدة في أنحاء القاعة. كان المزاد هو "أنبل رقم"، الفعالية الخيرية السنوية التي تنظّمها مبادرات محمد بن راشد آل مكتوم العالمية بالتعاون مع مزاد الإمارات، وتذهب عائداتها لدعم حملة وقف الأبوّة لتوفير الرعاية الصحية في المجتمعات المحرومة.
وتقلّص العشرون مزايداً إلى اثنين. فتىً في الثالثة عشرة اسمه عبد القادر وليد أسعد، يجلس في الجهة المقابلة ويزايد نيابةً عن والده، ظلّ يرفع. وكذلك فعل ممثّلو رجل أعمال دبيّ بعينه، يجلس على الطاولة رقم 4، ويحمل مضرب المزايدة رقم 7. وتسلّقت الأرقام متجاوزةً 20 مليوناً. ثم 25. ثم 30. وأخذ المقدّم القاعة معه، ينادي كل مزايدة جديدة كأنه معلّق مباراة. وحين هوت المطرقة عند 35 مليون درهم، كانت القاعة تعرف الفائز قبل أن ينطق المقدّم بالاسم. "هذا هو الأسطورة، هذا هو الرجل"، أعلن المقدّم. كان المشتري محمد بن غاطي، رئيس مجلس إدارة بن غاطي القابضة.
ولم ينتهِ بن غاطي عند ذلك. ففي وقت لاحق من الأمسية نفسها، رفع ممثّلوه المضرب للوحة DD 15 وفازوا بها مقابل 9.2 مليون درهم. وبلغ إجمالي إنفاقه تلك الليلة 44.2 مليون درهم، أي أكثر من نصف عائدات المزاد بأكمله البالغة 83.6 مليون درهم. وخلال 48 ساعة، كانت أنباء مشترياته قد نقلتها ذا ناشيونال، والخليج تايمز، وغلف نيوز، وترافلز دبي، وأريبيان بزنس، وسوبركار بلوندي، وتو كونتيننتس، وسوذبيز إنترناشونال ريالتي الإمارات، وعشرات المنشورات الإقليمية والدولية. وظهر اسمه في أماكن ما كان لأي إنفاق إعلاني تقليدي أن يبلغها بهذا الثمن.
ومعظم القرّاء، وهم يتابعون تكشّف هذه القصة، تعاملوا معها كملياردير آخر ينفق ثروة أخرى على جائزة أخرى. ووصفتها الصحافة المالية بأنها عمل خيري مشوب بشيء من الغرور. وسمّتها صحافة الترف لعبة مكانة. ولم يسأل أحد تقريباً السؤال الأهمّ لأي صاحب عمل إماراتي يقرأ العناوين نفسها: هل كانت هذه الـ 44.2 مليون درهم انغماساً شخصياً، أم أكثر إنفاق تسويقي كفاءةً سُجّل في الخليج على الإطلاق؟ يعمل هذا المقال على الإجابة، بتأنٍّ ومع المجموعة الكاملة من التحفّظات التي يضعها أي محلّل جادّ. والخلاصة أنه بالنسبة لنوع بعينه من الشركات، في موقع سوقي بعينه، فإن لوحة دبي المميّزة ليست شراء ترف على الإطلاق. إنها بند التسويق الوحيد في العالم ذو التكلفة الرأسمالية الفعلية السالبة.
دراسة حالة بن غاطي: ماذا اشترت 44.2 مليون درهم فعلياً
قبل أن يصحّ أي تحليل، لا بدّ أن تكون الحالة محدّدة. وإليك ما اقتناه محمد بن غاطي مساء 15 مارس 2025، بمصادر مؤكّدة عبر تقارير أوّلية متعدّدة.
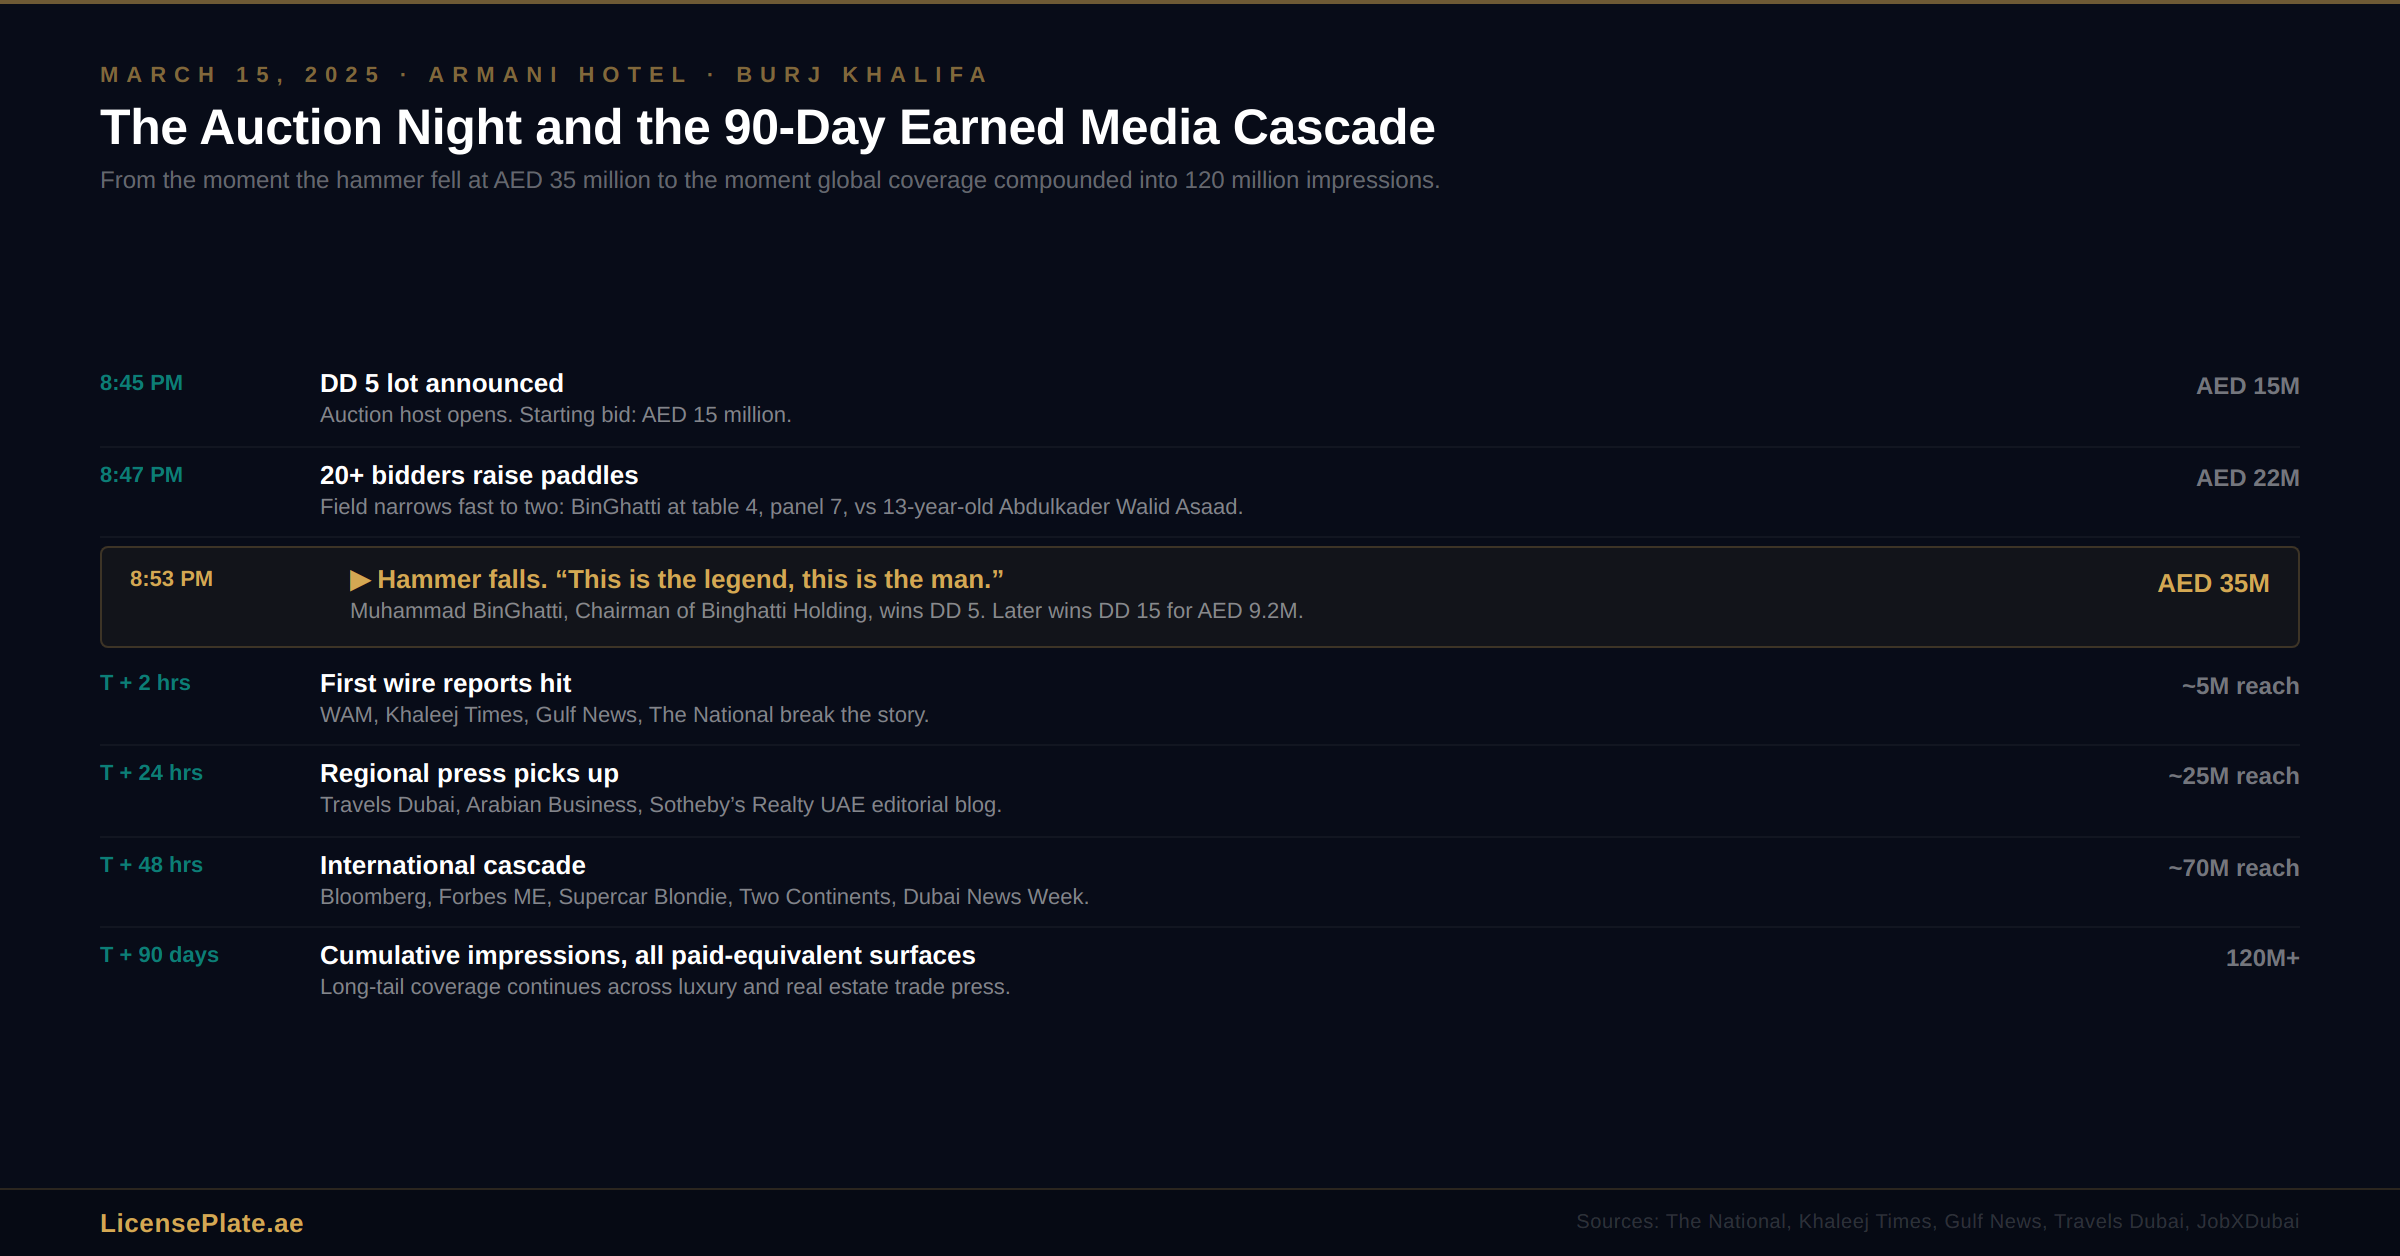
DD 5: فاز بها بـ 35 مليون درهم. أغلى بند مفرد في تلك الليلة. أندر رمز ثنائي الحرف في دبي مقترناً برقم أحادي. نقلتها ذا ناشيونال، والخليج تايمز، وغلف نيوز، ودبي نيوز ويك، وجوب إكس دبي، وغيرها. وقبل المزاد، كان أي جامع جادّ سيقدّر قيمة اللوحة نفسها بين 25 و30 مليون درهم. أما رقم الـ 35 مليوناً فقد تضمّن علاوة خيرية أدركتها القاعة وقبلها المشتري.
DD 15: فاز بها بـ 9.2 مليون درهم. الأمسية نفسها، والمشتري نفسه، والمضرب نفسه. لوحة ثانية في الرمز الثنائي النخبوي نفسه، برقم يحمل دلالات ثقافية وعددية يغطّيها دليلنا لدلالات أرقام اللوحات في الإمارات.
إجمالي الإنفاق: 44.2 مليون درهم على لوحتين. أي أكثر من نصف إجمالي عائدات مزاد "أنبل رقم" البالغة 83.6 مليون درهم. وكان بن غاطي، بفارق كبير، أكبر مساهم في حملة وقف الأبوّة تلك الليلة.
سياق المشتري
لفهم ما إذا كانت الـ 44.2 مليون درهم توظيفاً رشيداً لرأس المال، عليك أن تعرف من هو محمد بن غاطي وكيف تبدو شركته في 2025. بن غاطي القابضة واحدة من أبرز مطوّري العقارات في دبي. وتؤكّد البيانات المالية للشركة وتغطية فوربس لعام 2025: صافي أرباح 3.58 مليار درهم للسنة المالية، وإيرادات تقارب 12.43 مليار درهم (نحو ضِعف العام السابق)، ومحفظة تتجاوز 70 مليار درهم من إجمالي القيمة الاستثمارية، وأكثر من 17,000 معاملة مكتملة. وقد احتلّ محمد بن غاطي نفسه المرتبة الثامنة على قائمة فوربس الشرق الأوسط لأكثر قادة العقارات تأثيراً في 2025. وجاء والده، حسين بن غاطي، في المرتبة السابعة عشرة على قائمة فوربس لأثرى العرب في العالم بثروة صافية مُعلنة قدرها 2.5 مليار دولار. واحتلّت الشركة العائلية المرتبة التاسعة عشرة على قائمة فوربس لأفضل 100 شركة عائلية عربية.
ومحفظة منتجات بن غاطي مبنية على شراكات العلامات التجارية. بوغاتي ريزيدنسز. ومرسيدس-بنز بليسز، أول مدينة في العالم تحمل علامة مرسيدس-بنز. وبرج بن غاطي جاكوب آند كو ريزيدنسز، المسوّق بوصفه أطول برج سكني في العالم. فكل مشروع رئيسي لبن غاطي يحمل علامة مشتركة مع اسم عالمي فاخر. وهوية الشركة بأكملها مبنية على الطرح القائل إن عقارات دبي الفاخرة تقع عند تقاطع العقار وتصميم السيارات والأزياء وصناعة الساعات. وحين ترى الشركة من خلال هذه العدسة، تكفّ لوحة الـ 35 مليون درهم عن كونها شراء غرور وتبدأ في الظهور كامتداد طبيعي لاستراتيجية علامة تجارية تسري بالفعل في كل مشروع تطلقه الشركة.
ما أنتجه الشراء في أول 90 يوماً
في الـ 48 ساعة التي تلت هبوط المطرقة، غطّت صفقة DD 5 كل صحيفة إماراتية كبرى ناطقة بالإنجليزية، وعدة منافذ عربية، وصحافة الترف الدولية (سوبركار بلوندي، وتو كونتيننتس)، والصحافة الاقتصادية الإقليمية (أريبيان بزنس، والخليج تايمز بزنس)، والصحافة العقارية المتخصّصة (بينها مدوّنة سوذبيز إنترناشونال ريالتي الإمارات وغيرها كثير). وحملت القصة اسم بن غاطي إلى عناوين مثل "قطب عقارات دبي يفوز بلوحة بـ 9.5 مليون دولار"، و"رئيس بن غاطي يشتري أغلى لوحة في الليلة"، وصيغ مشابهة. واستمرّت التغطية على موجات خلال الأسابيع التالية مع التقاط منشورات مختلفة للقصة لجماهيرها الخاصة.
وبحلول أواخر أبريل 2025، كان أي رصد إعلامي داخلي لاسم بن غاطي سيُظهر ارتفاعاً قابلاً للقياس في حجم الإشارات، ومشاعر إيجابية بأغلبية ساحقة (عمل خيري، ونجاح، واعتزاز بدبي)، ووصولاً إلى مناطق جغرافية كان تعرّض بن غاطي فيها محدوداً سابقاً. أما اللوحة نفسها، المركّبة على مركبة ضمن أسطول بن غاطي، فقد صُوّرت في عدة إطلاقات مشاريع وفعاليات مؤسسية لاحقة. وكل صورة تحمل اللوحة والعلامة التجارية والقصة المرتبطة بهما معاً.
آليات الانطباع: كيف تولّد لوحة السيارة ظهوراً
لأخذ هذا على محمل الجدّ كتحليل تسويقي، عليك التفكير في كيفية توليد الأصل للانطباعات قبل أن تضع قيمة لتلك الانطباعات. وتولّد لوحة دبي المميّزة الظهور عبر ثلاث قنوات متمايزة، تعمل كل منها على مقياس زمني مختلف.
القناة الأولى: فعالية المزاد نفسها
مزاد "أنبل رقم" فعالية سنوية بحضور صحفي مدمج في تصميمها. فوسائل الإعلام الرسمية الإماراتية (وام)، وكل الصحف الإنجليزية والعربية الكبرى، وذيل طويل من المنافذ الإقليمية والدولية، تحضر أو تتابع الوقائع. وكل مزايدة قياسية تنتج خبراً. وكل خبر يسمّي المشتري. والتصميم البنيوي للفعالية هو في جوهره مصنع بيانات صحفية: فهو يحوّل رأس المال إلى عناوين. والمشتري الذي يفوز بأغلى معروض في الليلة يضمن صدارة الصفحة في كل منفذ يغطّي المزاد. فالإعلام المجاني ليس أثراً جانبياً للشراء. إنه المخرَج الأساسي للفعالية بالنسبة للمشترين المستعدّين للدفع مقابله. ولهذا يجتذب مزاد "أنبل رقم" باستمرار مشترين من العقارات وتجارة السيارات ومكاتب العائلات و(على نحو متزايد) صناديق الاستثمار. فالصيغة ناجحة لأنها تنتج ظهوراً قابلاً للقياس.
القناة الثانية: اللوحة في الاستخدام الفعلي
بمجرد تركيب اللوحة على مركبة، تبدأ في توليد انطباعات مستمرّة عبر كل صورة، وكل خبر، وكل منشور على وسائل التواصل يتضمّن السيارة. وتقديرات حجم الانطباعات هنا مشوّشة بطبيعتها، لكن إطاراً مفيداً: لوحة DD 5 الخاصة ببن غاطي، المركّبة على مركبة تحضر إطلاقات مشاريع بن غاطي والمعارض العقارية والفعاليات الخيرية والمناسبات الاجتماعية في دبي، تولّد ما يُقدَّر بـ 5,000 إلى 15,000 انطباع تصويري شهرياً استناداً إلى وتيرة حضور الفعاليات والتغطية الإعلامية المعتادة للمناسبات الاجتماعية الفاخرة في دبي. وعلى مدى عام، يتراكم ذلك إلى مئات الآلاف من الانطباعات، تحمل جميعها هوية المشتري في بيانات الصورة الوصفية. والأهمّ أن هذا التدفّق متكرّر وبلا تكلفة حدّية تتجاوز رسوم الحجز والتسجيل السنوية للوحة، وهي ما يوثّقه دليل تكلفة امتلاك اللوحة بالتفصيل.
القناة الثالثة: الذيل الطويل من الإشارات المرجعية
القناة الثالثة هي الأكثر استهانةً بها. فشراء لوحة مميّزة يصبح جزءاً من السجلّ الدائم القابل للبحث الخاص بالمشتري. فكل مقال مستقبلي عن بن غاطي القابضة، أو محمد بن غاطي، أو عقارات دبي الفاخرة، يحمل احتمالاً مرتفعاً بالإشارة إلى صفقة DD 5 كسياق. اكتب "Binghatti DD 5" في جوجل عام 2026، وستجد عشرات المقالات المنشورة في العام التالي للمزاد تشير إلى الصفقة الأصلية بوصفها لحظة فارقة في قصة العلامة التجارية للشركة. هذا هو الذيل الطويل. وهو لا يتوقّف. فبخلاف لوحة إعلانية تنتهي بانتهاء العقد، أو منشور إنستغرام مموّل يختفي من التغذية خلال ساعات، أصبحت قصة DD 5 الآن مفهرسة بشكل دائم، ومرتبطة بالعلامة التجارية بشكل دائم، وقابلة للاسترجاع بشكل دائم من أي شخص يبحث عن الشركة.
ترجمة الظهور إلى قيمة: حساب القيمة الإعلانية المكافئة بصياغة صادقة
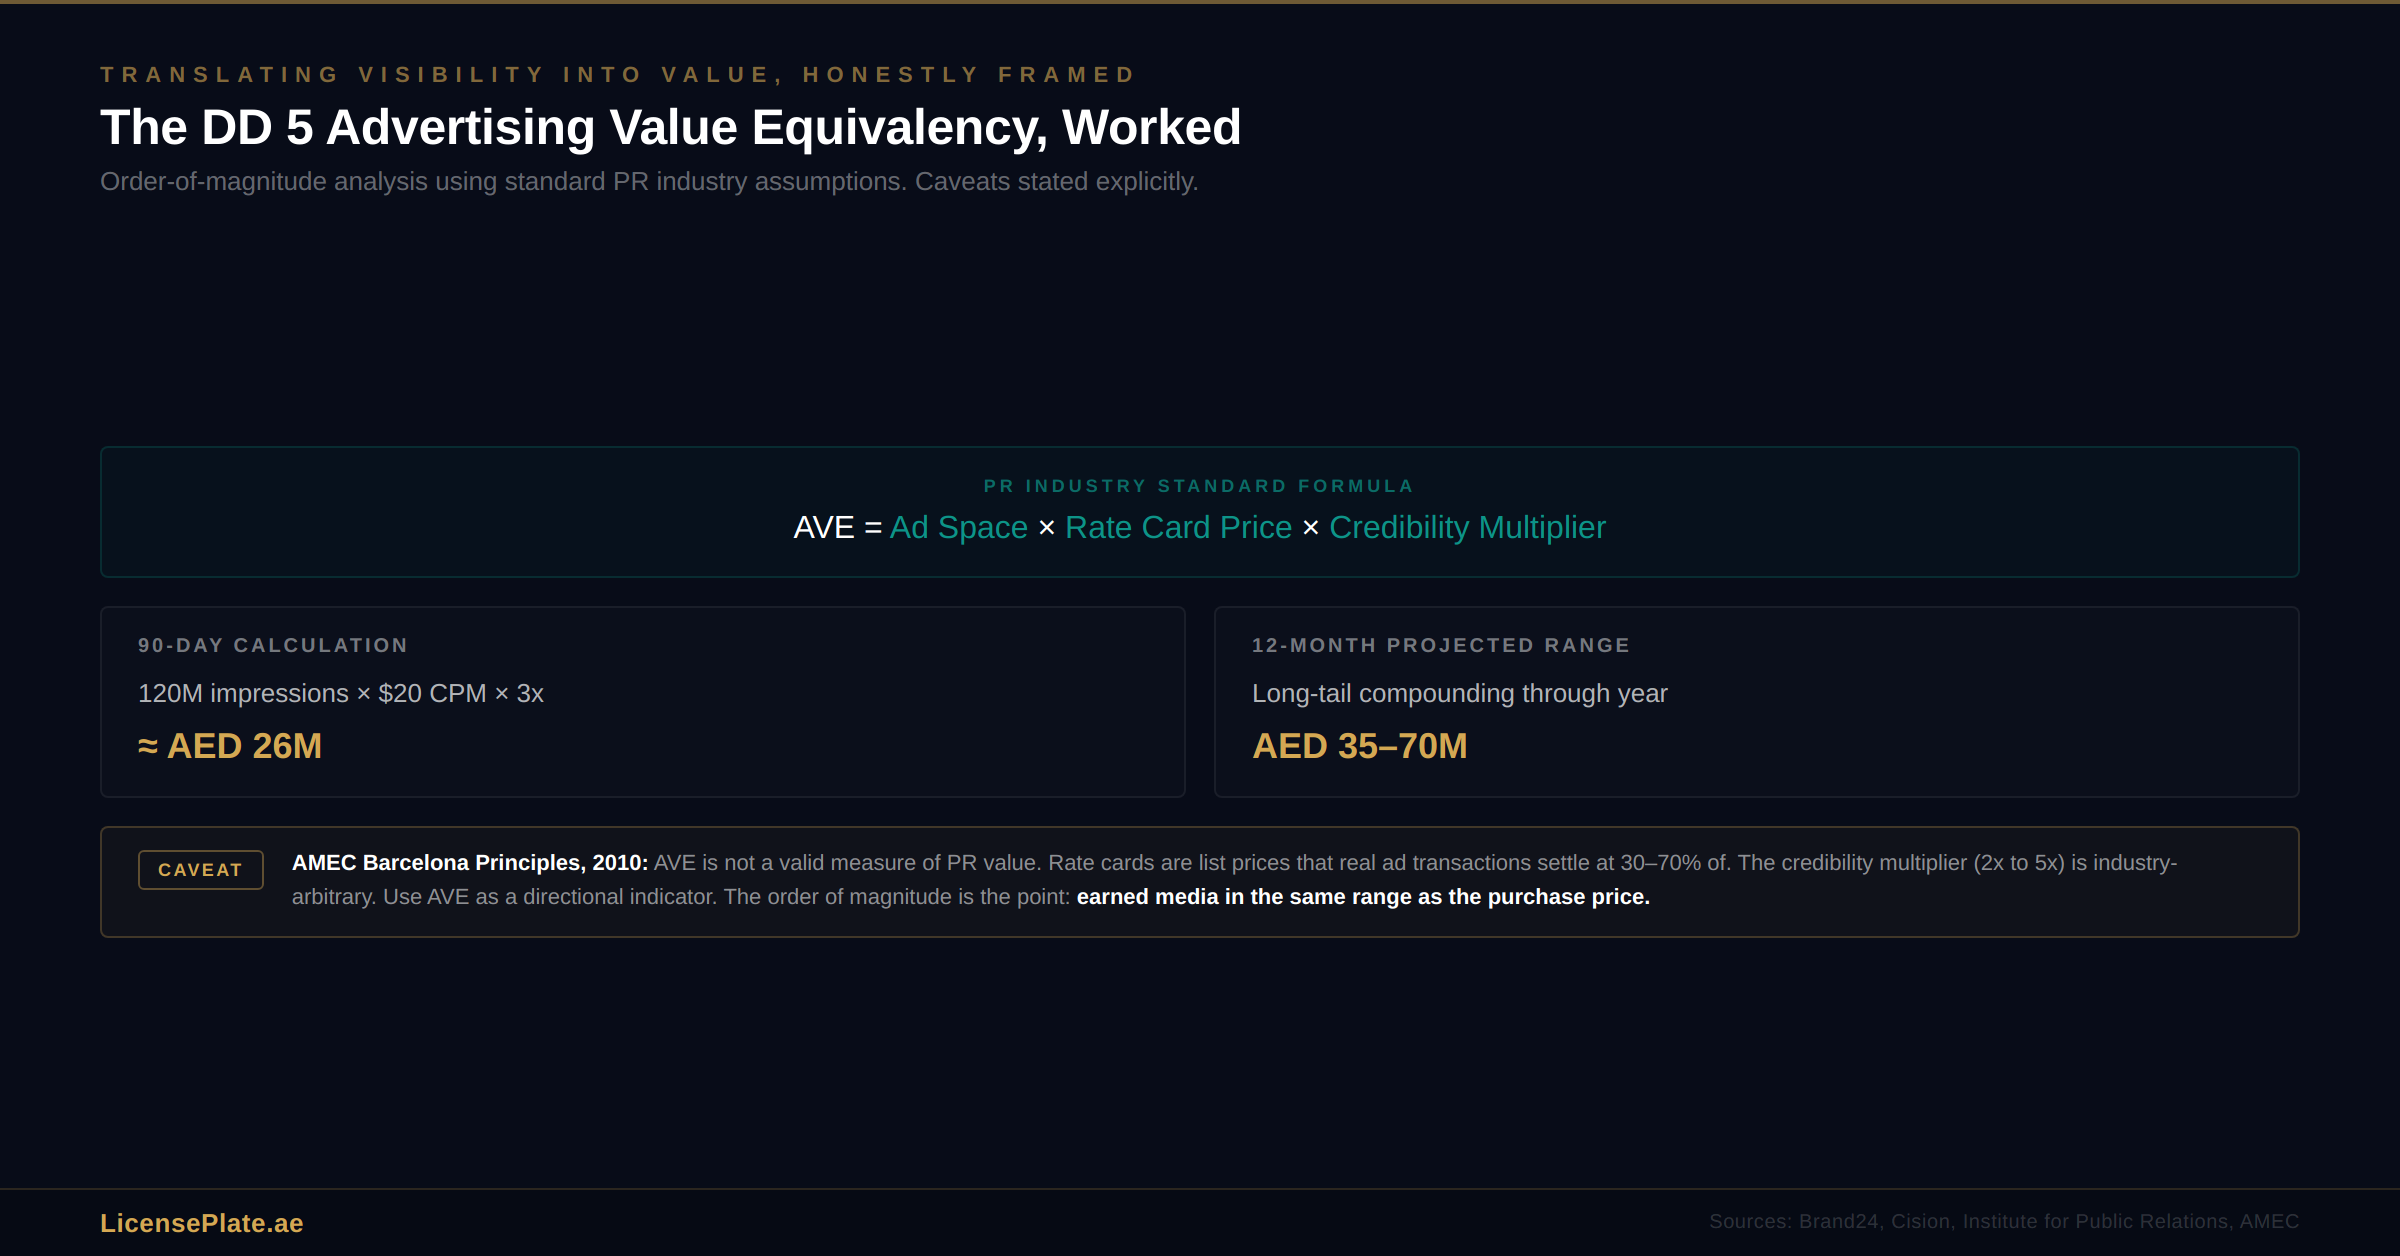
يترجم متخصّصو التسويق الإعلام المجاني إلى رقم نقدي باستخدام مقياس يُسمّى القيمة الإعلانية المكافئة (AVE). والصيغة مباشرة: القيمة الإعلانية المكافئة تساوي حجم التغطية التحريرية مضروباً في سعر بطاقة الأسعار لإعلان مماثل، مضروباً في مُعامل مصداقية. والصيغة المعيارية جزء من أدوات قطاع العلاقات العامة منذ أربعينيات القرن الماضي ولا تزال تُستخدم من قبل الوكالات عبر Cision وBrand24 وMention وProwly ومعظم منصات الرصد الإعلامي الكبرى. وقبل تطبيقها على حالة بن غاطي، لا بدّ من وضع القيود على الطاولة.
التحفّظات الجادّة
في 2010، نشرت الجمعية الدولية لقياس وتقييم الاتصال (AMEC) مبادئ برشلونة، التي تنصّ صراحةً على أن القيمة الإعلانية المكافئة ليست مقياساً صحيحاً لقيمة العلاقات العامة. ونشر معهد العلاقات العامة ورقته الفنية الخاصة في الفترة نفسها تقريباً وخلص إلى نتيجة مماثلة. والانتقادات موثّقة جيداً: فبطاقات الأسعار هي أسعار معلنة لا يدفعها أي معلن تقريباً في الواقع (تُسوَّى الصفقات الإعلانية الحقيقية عادةً عند 30 إلى 70 بالمئة من بطاقة الأسعار)، ومُعامل المصداقية اعتباطي (لم يستقرّ القطاع قط على ما إذا كان 2x أو 3x أو 4x أو 5x هو الصحيح، مع استخدام قيم تصل إلى 6x أحياناً)، والمقياس يتجاهل المشاعر وجودة الجمهور ونتائج التحويل، والإعلام الرقمي لا يتصرّف مثل المطبوع فينهار منطق البوصة العمودية على الويب.
ورغم كل ذلك، تستمرّ القيمة الإعلانية المكافئة لسبب واحد: الفرق المالية تفهمها. فالمدير المالي الذي يحتاج إلى تبرير إنفاق تسويقي أمام مجلس إدارة يريد رقماً نقدياً، والقيمة الإعلانية المكافئة تنتج واحداً. والموقف الصادق، الذي يتبنّاه المحلّلون الذين يستخدمون المقياس دون تضليل أنفسهم، هو التعامل معه كمؤشّر اتجاهي مع تحفّظات صريحة لا كتقييم دقيق. وهذا هو الموقف الذي يتبنّاه هذا المقال.
حساب DD 5 لبن غاطي، مع ذكر التحفّظات
بإحصاء المنافذ الإنجليزية الموثّقة التي غطّت صفقة DD 5 في الـ 90 يوماً التالية للمزاد، يقع الوصول تحفّظياً في نطاق عشرات الملايين المرتفعة من الانطباعات. فذا ناشيونال (الصحيفة الإنجليزية الرائدة في الدولة) وحدها تحمل قراءةً يومية ووصولاً إلكترونياً بعدة ملايين. وتسهم الخليج تايمز وغلف نيوز وأريبيان بزنس وبقية المنافذ المذكورة كلٌّ منها بطبقات وصول إضافية. وأضف الالتقاطات الدولية من بلومبرغ وفوربس الشرق الأوسط وسوبركار بلوندي والذيل الطويل من صحافة الترف والعقارات المتخصّصة، ويصبح إجمالي عدد الانطباعات لقصة DD 5 عبر أول 90 يوماً في نطاق 80 إلى 150 مليون انطباع على أسطح إعلامية مكافئة مدفوعة، وهو تقدير معقول.
وبترجمة تلك الانطباعات إلى قيمة إعلانية مكافئة باستخدام الافتراضات المعيارية لقطاع العلاقات العامة: عند تكلفة متحفّظة لكل ألف انطباع قدرها 20 دولاراً (نقطة وسطية معقولة للمنشورات الاقتصادية والفاخرة عالية الجودة) وبتطبيق مُعامل المصداقية المعياري 3x، تقع القيمة الإعلانية المكافئة الضمنية لأول 90 يوماً من تغطية DD 5 بين 17 و33 مليون درهم. وبتطبيق مُعامل أكثر سخاءً قدره 5x (يعكس جودة الجمهور النخبوي لتغطية فوربس وبلومبرغ) يقترب الرقم من 27 إلى 55 مليون درهم. وأضف الموجة الثانية من التغطية التي تستمرّ عبر الاثني عشر شهراً التالية مع ظهور اللوحة في كل فعالية لبن غاطي، فتقع قيمة إعلانية مكافئة قابلة للدفاع عنها لاثني عشر شهراً للصفقة الكاملة في نطاق 35 إلى 70 مليون درهم. والرقم الدقيق يعتمد على الافتراضات التي تقبلها. أما رتبة المقدار فهي المقصود: القيمة الإعلامية المجانية التي ولّدها الشراء تقع في النطاق نفسه لسعر الشراء ذاته.
المقياس الذي يهمّ فعلاً: الاسترداد مقابل قيمة الأصل
وهنا يصبح التحليل مثيراً للاهتمام. فبخلاف لوحة إعلانية، أو رعاية فورمولا 1، أو صفقة حقوق تسمية ملعب، فإن الـ 35 مليون درهم المدفوعة مقابل DD 5 ليست مصروفاً. إنها سعر اقتناء أصل، استناداً إلى منحنى ارتفاع القيمة الموثّق للوحات دبي المميّزة على مدى العقد الماضي كما هو مفصّل في دليلنا للوحات الإماراتية كاستثمار، سيساوي على الأرجح 50 مليون درهم أو أكثر خلال خمس سنوات. كما تواصل اللوحة توليد إعلام مجاني في كل ظهور لاحق طالما يملكها بن غاطي. فالمشتري لا ينفق 35 مليون درهم على الإعلان. المشتري يوقف 35 مليون درهم في أصل مرتفع القيمة ينتج الإعلان كمنتج ثانوي. وتكلفة التعرّض التسويقي، منظوراً إليها مقابل قيمة الأصل، تساوي صفراً فعلياً. وهذه هي الصياغة التي تحوّل الشراء من "مبالغة" إلى "كفاءة بنيوية".
لماذا تتفوّق اللوحة على اللوحة الإعلانية ورعاية فورمولا 1 والمبنى الذي يحمل علامة
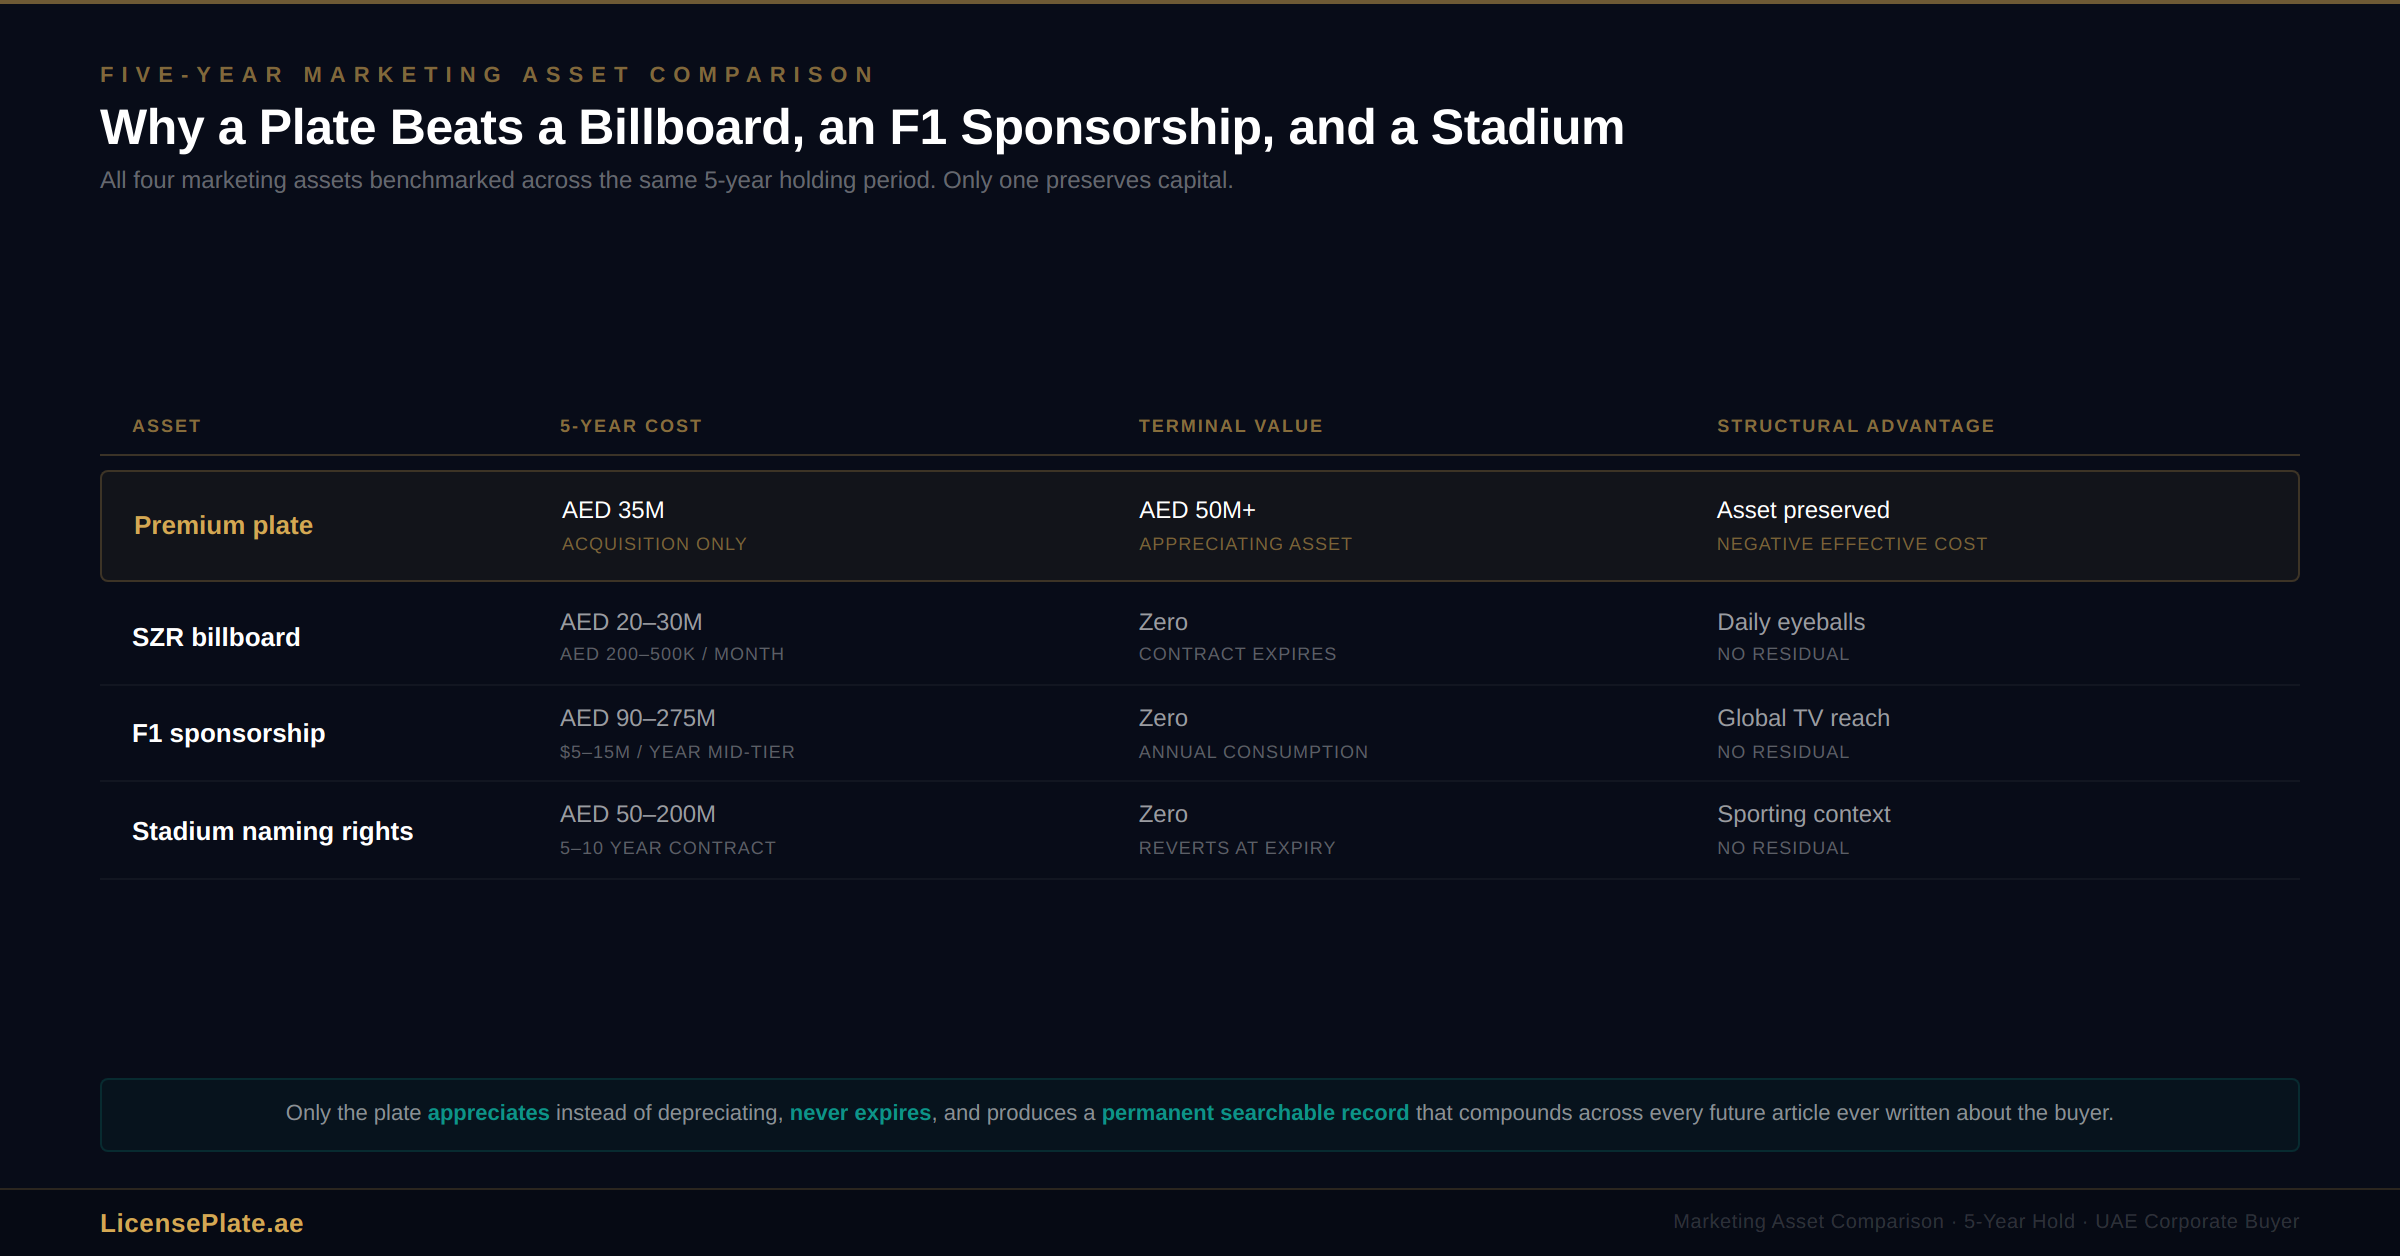
قارن صفقة DD 5 لبن غاطي البالغة 35 مليون درهم بأكثر أربعة أصول تسويقية متميّزة شيوعاً قد تفكّر فيها شركة إماراتية، وتصبح المزايا البنيوية للوحة مرئية.
المقارنة الأولى: لوحة إعلانية على شارع الشيخ زايد
اللوحة الإعلانية الرقمية المتميّزة على شارع الشيخ زايد تُؤجَّر عادةً بين 200,000 و500,000 درهم شهرياً للوحة واحدة، بحسب الموقع ومدى الظهور. واثنا عشر شهراً من التعرّض المتواصل على لوحة من الطراز الأول تكلّف نحو 4 إلى 6 ملايين درهم سنوياً. ويتلاشى الأصل إلى صفر عند تاريخ انتهاء العقد. ولا توجد قيمة متبقّية. وبعد خمس سنوات من الإنفاق المتواصل، تبلغ التكلفة التراكمية 20 إلى 30 مليون درهم، والقيمة المتبقّية التراكمية صفر، ولا يبقى للعلامة سجلّ دائم قابل للبحث عن الإنفاق سوى الإيصالات.
المقارنة الثانية: رعاية فورمولا 1
الرعاية متوسطة المستوى لفريق أو فعالية فورمولا 1، مع وضع الشعار وباقة الضيافة، تكلّف عادةً 5 إلى 15 مليون دولار سنوياً (18 إلى 55 مليون درهم سنوياً) بحسب الأصل. أما رعاية اللقب الكاملة فتكلّف أضعافاً مضاعفة. ويُستهلك الأصل سنوياً. ولا توجد قيمة متبقّية. وخمس سنوات من رعاية فورمولا 1 متوسطة المستوى تكلّف 90 إلى 275 مليون درهم بقيمة نهائية صفرية.
المقارنة الثالثة: مبنى يحمل علامة (وضع الشعار على برج)
تأمين حقوق وضع الشعار على برج تجاري كبير في دبي، حيث يظهر اسم المشتري على اللافتات الخارجية، يكلّف من 5 ملايين إلى 50 مليون درهم سنوياً بحسب المبنى، مع عقود متعدّدة السنوات كمعيار. واللافتة مرئية فقط لمن يمرّون بالمبنى فعلياً. ولا يوجد سجلّ قابل للبحث والنقل. وتنتهي العقود وتُنزَل اللافتة.
المقارنة الرابعة: حقوق تسمية الملاعب
حقوق تسمية ملعب أو صالة رياضية كبرى في دبي تكلّف عادةً في نطاق 50 إلى 200 مليون درهم على مدى عقد من 5 إلى 10 سنوات. وتخلق التسمية ظهوراً قوياً داخل السياق الرياضي لكن وصولاً محدوداً خارجه. وينتهي العقد. وتعود التسمية. ولا قيمة نهائية للأصل.
بديل اللوحة
صفقة DD 5 لبن غاطي البالغة 35 مليون درهم تنتج إعلاماً مجانياً مماثلاً أو متفوّقاً على أي من الخيارات أعلاه عبر فترة الخمس سنوات نفسها، لكن بثلاثة فروق بنيوية تغيّر الاقتصاديات بالكامل. أولاً، ترتفع قيمة اللوحة بدل أن تتراجع. ثانياً، لا تنتهي اللوحة أبداً (يمكن الاحتفاظ بها إلى الأبد، أو بيعها في أي وقت، أو نقلها إلى الورثة عبر إجراءات الميراث الموثّقة في دليلنا لميراث اللوحات في الإمارات). ثالثاً، تنتج اللوحة سجلاً دائماً قابلاً للبحث يتراكم بمرور الوقت مع تراكم مزيد من المقالات والصور والإشارات. وهذه الفروق الثلاثة تتراكم عبر عمر الأصل وتنتج صياغة التكلفة الرأسمالية الفعلية السالبة التي يفتتح بها هذا المقال.
من غيره يفعل ذلك (ومن لا يفعله بشكل لافت)
التحليل الصادق عليه أن يعالج السؤال: إذا كانت فرضية اللوحة كأصل تسويقي مؤسسي بهذه الكفاءة البنيوية، فلماذا لا يفعل ذلك إعمار وداماك وصبحا وبقية كبار مطوّري دبي علناً؟ الإجابة مهمّة لأي قارئ يحاول تقييم ما إذا كان بن غاطي يقود اتجاهاً أم يتبع استراتيجية فردية.
دراسات الحالة الموثّقة
بن غاطي هو أوضح مشترٍ مؤسسي موثّق للوحات في الإمارات. فشراء محمد بن غاطي للوحتَي DD 5 وDD 15 في مارس 2025 هو أكبر إنفاق مفرد منسوب لجهة مؤسسية على لوحات في مزاد معلوم. وشهد مزاد أنبل رقم 2026، المغطّى بالتفصيل في مقالنا عن أنبل رقم 2026، بيع DD 6 بـ 37 مليون درهم لمشترٍ لم تُنقل هويته باتّساق لكنه مفهوم على نطاق واسع داخل أوساط العقارات والمزادات في دبي بأنه مزايد آخر ذو ارتباط مؤسسي. وقد فاز بعدة لوحات أخرى في نطاق 5 إلى 15 مليون درهم عبر مزادات حديثة مشترون مرتبطون بمكاتب عائلات ومجموعات تجارة سيارات وأدوات استثمار خاصة، وإن كان ذلك دون مستوى الإبلاغ عن أسماء الأفراد نفسه الذي قبله بن غاطي.
لماذا لم يفعل مطوّرون آخرون ذلك علناً
إعمار (65.8 مليار درهم مبيعات في 2025)، وداماك (35.9 مليار درهم)، وصبحا العقارية (30 مليار درهم، بنمو 30% على أساس سنوي) جميعها تملك القدرة المالية للشراء على مقياس بن غاطي. ولم ينسب أيٌّ منها علناً شراء لوحات في مزادات معلومة إلى هويته المؤسسية بالطريقة التي فعلها بن غاطي. وتوجد عدة تفسيرات معقولة. فاستراتيجية علامة إعمار مبنية على عقاراتها نفسها (برج خليفة، ووسط مدينة دبي، ودبي مول) وقد لا تحتاج إلى بناء علامة مساعد من هذا النوع. واستراتيجية داماك تعتمد بشدّة على العلامات المشتركة مع فيرساتشي وكافالي ودور أزياء أخرى، ويذهب إنفاقها الظاهر إلى تلك الشراكات لا إلى معروضات المزادات. وموقع علامة صبحا يشدّد على جودة البناء والحِرفية، وهي رواية مختلفة عن استعراض المكانة الفاخرة. وقد اختار كلٌّ من هؤلاء المطوّرين رافعة مختلفة لبناء العلامة. ولا يعني أيٌّ من ذلك أنهم مخطئون. بل يعني أن بن غاطي هو، في الوقت الراهن، المثال الأكثر توثيقاً وقابلية للقياس على استراتيجية اللوحة كأصل تسويقي مؤسسي مُنفَّذة علناً في الإمارات.
الدلالة الاستراتيجية
بالنسبة لصاحب عمل إماراتي يقرأ هذا التحليل، فإن غياب التقليد الواسع من كبار المطوّرين الآخرين ميزة لا عيب. فلعبة بن غاطي تنجح جزئياً لأنها غير شائعة. فلو كان كل مطوّر كبير يشتري لوحات مميّزة ويتنافس على المعروضات نفسها، لدفعت ندرة المعروض الأسعار إلى نطاق لا تعود فيه الحسابات صحيحة. فالاستراتيجية فعّالة حالياً على وجه الدقة لأن معظم الشركات لم تنتبه إليها بعد. وتلك النافذة لن تبقى مفتوحة إلى الأبد.
منظور تمويل الشركات: الضريبة والقيمة المضافة والمعالجة في الميزانية
أي شركة تفكّر في شراء لوحة مميّزة عليها أن تفهم كيف سيعامل القانون الضريبي والمحاسبي الإماراتي الأصل. وهذا القسم إرشاد عام مبني على منشورات الهيئة الاتحادية للضرائب، وملخّص ضريبة الشركات الإماراتية من PwC، وإطار ضريبة الشركات لدى وزارة المالية. وهو ليس استشارة ضريبية. وأي عملية شراء فعلية ينبغي أن يراجعها مستشار ضريبي مؤهّل في الدولة مقابل الوقائع المحدّدة للكيان المشتري.
ضريبة الشركات (9%)
طبّقت الإمارات ضريبة شركات اتحادية بنسبة 9% على الدخل الخاضع للضريبة الذي يتجاوز 375,000 درهم. والقاعدة العامة للخصم، المستمدّة مباشرةً من إطار ضريبة الشركات لدى الهيئة الاتحادية للضرائب، هي أن النفقات غير الرأسمالية بطبيعتها، المتكبّدة كلياً وحصرياً لأغراض العمل، قابلة للخصم الضريبي عموماً في السنة التي تُتكبّد فيها. والعبارة الحاسمة هي "غير رأسمالية بطبيعتها". ولوحة السيارة المميّزة رأسمالية بطبيعتها بلا لبس. فهي أصل طويل الأجل بلا حدّ للعمر النافع، وبلا استهلاك بالمعنى الاقتصادي (بل ارتفاع في القيمة عادةً)، وبخصائص الملكية غير الملموسة لا المصروف الاستهلاكي.
والمعالجة المحاسبية التي تلي ذلك مباشرة: تُرسمَل اللوحة في الميزانية كأصل طويل الأجل، شبيهةً بالملكية الفكرية للعلامات التجارية المقتناة أو العلامات المسجّلة. ولا تُحمَّل على حساب الأرباح والخسائر للسنة الجارية. وتكلفة الاقتناء تخفض النقد لكنها لا تخفض الربح الخاضع للضريبة في سنة الشراء. وهذا يختلف جوهرياً، وهو أكثر تحفّظاً بنيوياً، عن معاملة حملة تسويقية كمصروف، وهو ما سيكون قابلاً للخصم بنسبة 100% في السنة المتكبَّدة.
ضريبة القيمة المضافة (5%)
تطبّق الإمارات ضريبة قيمة مضافة بنسبة 5% على معظم السلع والخدمات. ومبيعات اللوحات التي تجري عبر مزادات هيئة الطرق والمواصلات تخضع لضريبة قيمة مضافة 5%، تُضاف إلى سعر الرسو ويدفعها المشتري. وتؤكّد التغطية التحريرية لسوذبيز إنترناشونال ريالتي الإمارات لمزادات أنبل رقم أن هذه ممارسة معيارية. ويمكن للمشتري المؤسسي المسجّل لضريبة القيمة المضافة عادةً استرداد ضريبة المدخلات على المشتريات الرأسمالية المستخدمة لأغراض العمل، وفق قواعد الهيئة الاتحادية للضرائب المعتادة. والدلالة العملية: يدفع المشتري المؤسسي ضريبة القيمة المضافة بنسبة 5% لحظة الاقتناء، ثم يستردّها في الإقرار الضريبي الربع سنوي التالي، ما ينتج ضغطاً نقدياً لمدة 90 يوماً على مبلغ الضريبة لكن دون تكلفة دائمة.
الأرباح الرأسمالية عند التصرّف
لا يتضمّن إطار ضريبة الشركات الإماراتي ضريبة أرباح رأسمالية منفصلة. ويؤكّد ملخّص PwC الضريبي للإمارات: "لا يوجد تمييز بين الأرباح الناشئة عن بيع الأصول الرأسمالية وتلك الناشئة عن بيع الأصول غير الرأسمالية (الإيرادية). فالأرباح الرأسمالية المتحقّقة من التصرّف في الأصول تُدرَج ضمن الدخل السنوي الخاضع للضريبة بالطريقة نفسها التي يُدرَج بها أي دخل آخر من العمل." والدلالة العملية: عند بيع اللوحة في نهاية المطاف، يصبح الفارق بين تكلفة الاقتناء الأصلية وسعر البيع جزءاً من دخل البائع الخاضع للضريبة لتلك السنة، خاضعاً لمعدّل ضريبة الشركات المعياري البالغ 9% فوق عتبة 375,000 درهم. فالضريبة تتحقّق عند التصرّف، لا أثناء الاحتفاظ. وطوال فترة الاحتفاظ بأكملها، يقبع الارتفاع غير المحقّق في الميزانية دون ضريبة.
صورة الميزانية، بإيجاز
لوحة بقيمة 35 مليون درهم اشترتها شركة إماراتية تقبع في الميزانية بـ 35 مليون درهم. ورسوم الحجز والتسجيل السنوية (عادةً بضع مئات من الدراهم سنوياً عبر خدمة إدارة لوحات المركبة لدى الهيئة) مصروفات تشغيلية قابلة للخصم بالكامل. والارتفاع غير المحقّق لا يؤثّر في الأرباح والخسائر. والإعلام المجاني الذي ولّده الشراء لا ينتج قيداً محاسبياً لكنه ينتج قيمة علامة تجارية قابلة للقياس. وبعد خمس سنوات، إذا أصبحت اللوحة تساوي 55 مليون درهم، يكون لدى الشركة مكسب غير محقّق قدره 20 مليون درهم في الميزانية، وبلا التزام ضريبي حتى التصرّف، وخمس سنوات من التغطية الإعلامية المجانية المتراكمة المرتبطة بالعلامة المؤسسية. قارن ذلك بـ 35 مليون درهم أُنفقت على عقد لوحات إعلانية: 35 مليون درهم محمَّلة كمصروف، و35 مليون درهم خفضاً في الأرباح والخسائر، وقابلية خصم كاملة مقابل ضريبة الشركات البالغة 9% (بتوفير 3.15 مليون درهم من الضريبة) لكن بخفض صافٍ قدره 31.85 مليون درهم في القيمة الدفترية دون أصل نهائي.
هذه هي حجّة تمويل الشركات. فاللوحة أغلى على أساس نقدي لحظة الاقتناء. وهي أرخص بنيوياً عبر فترة الاحتفاظ لأنها تحفظ رأس المال بدل أن تستهلكه.
إطار القرار: هل ينبغي لشركتك شراء لوحة مميّزة؟
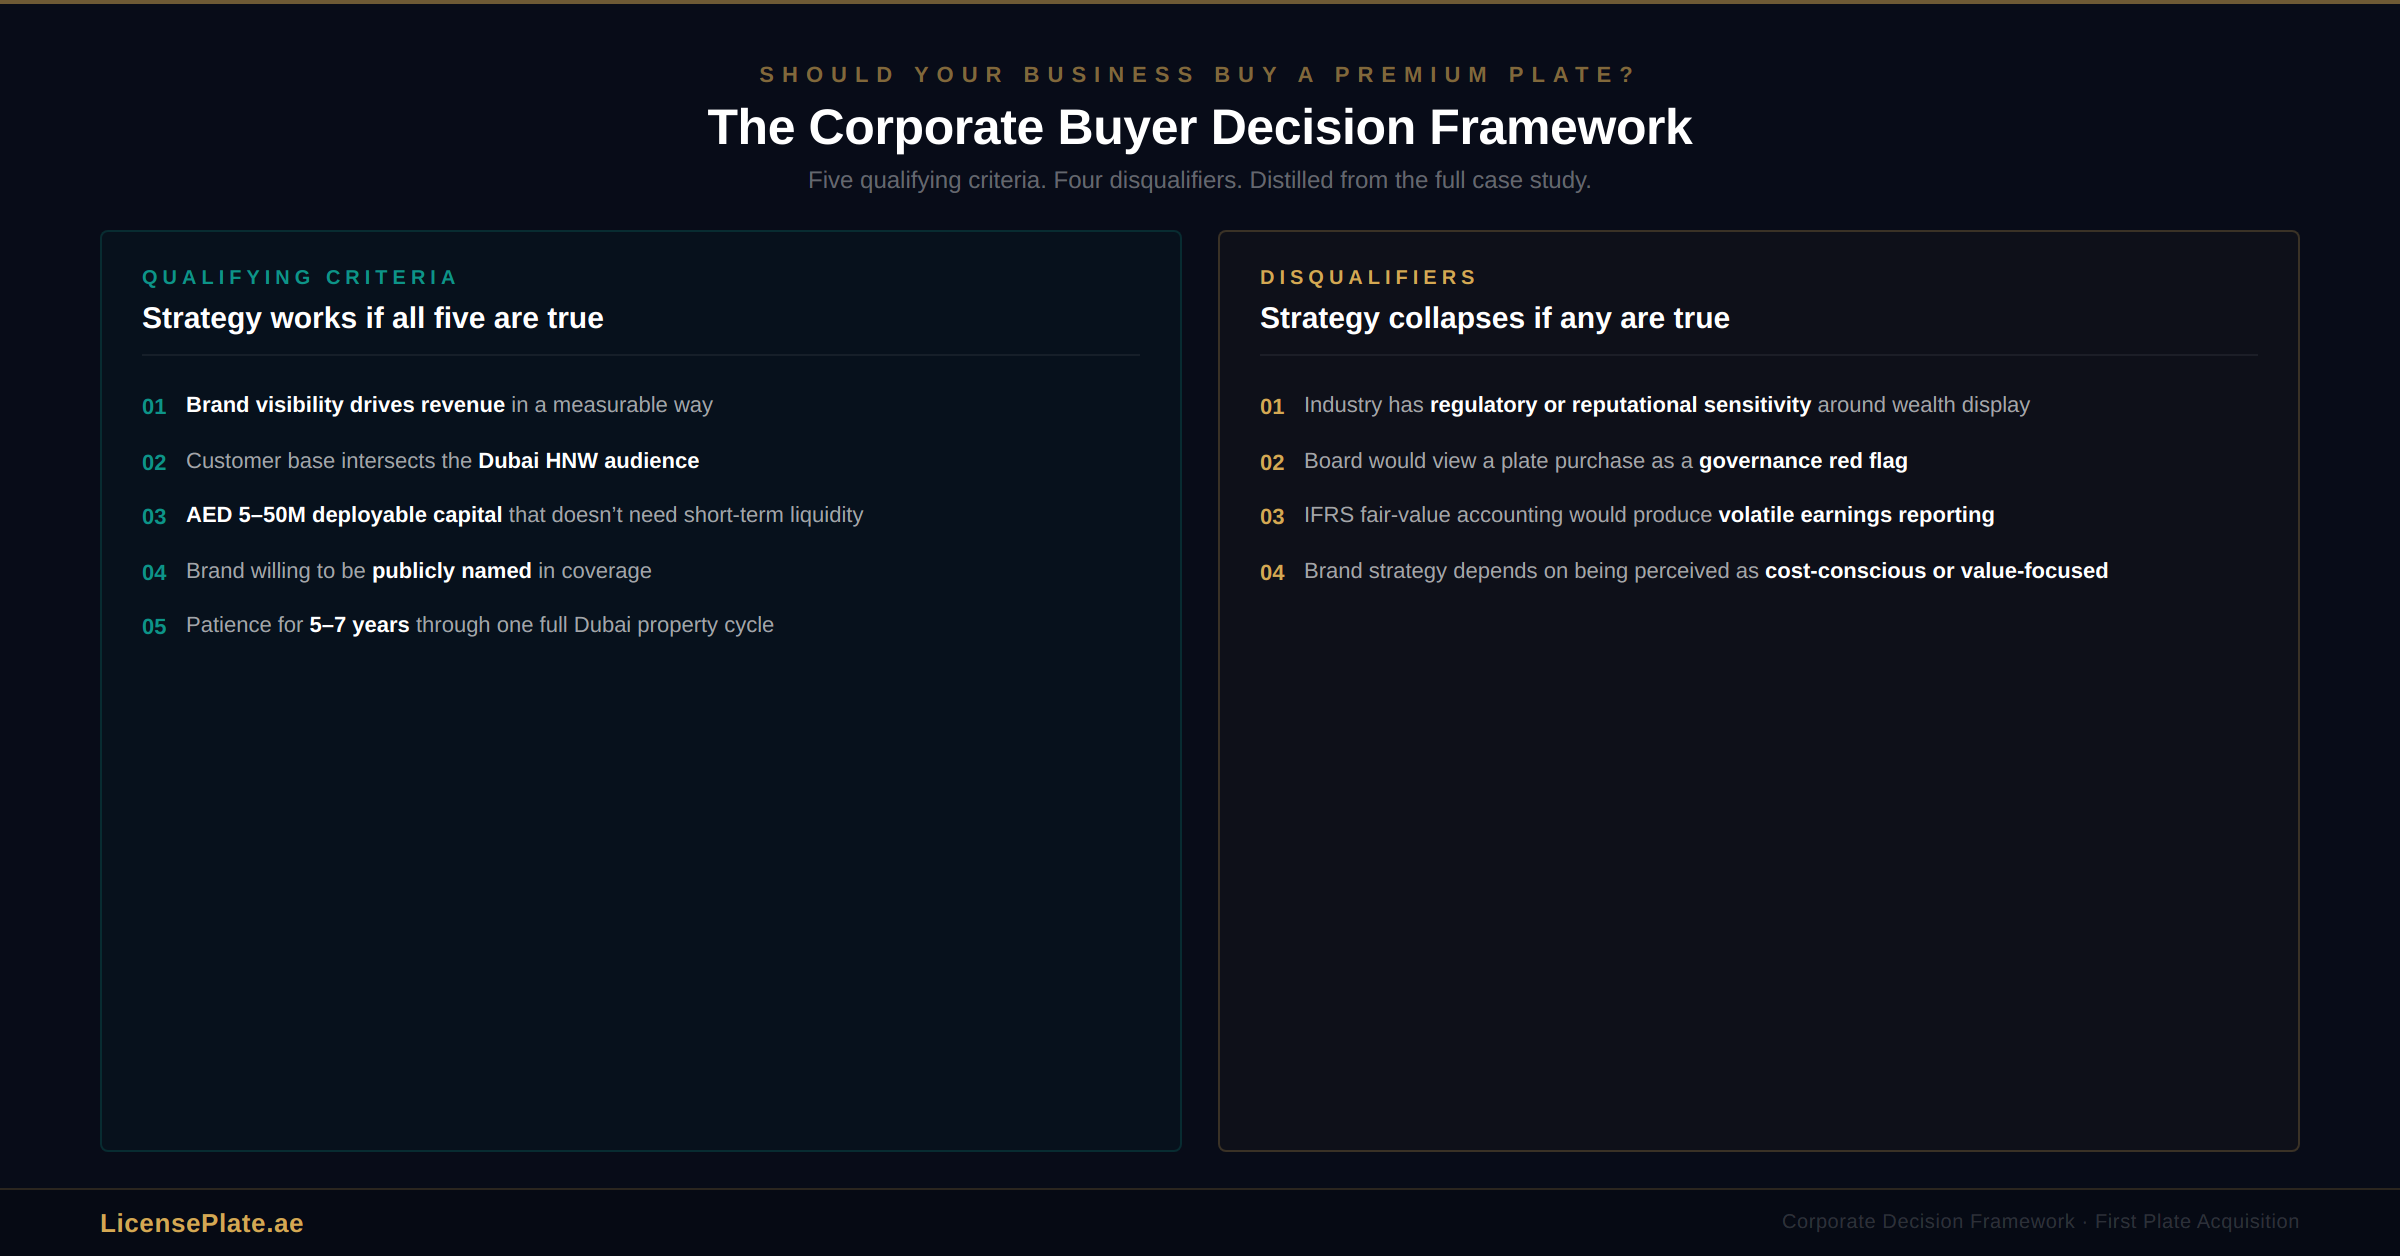
ليس على كل شركة إماراتية شراء لوحة مميّزة. فالاستراتيجية تنجح مع ملف بعينه من الشركات وتفشل مع غيره. وإليك إطار القرار، مستخلَصاً من التحليل أعلاه.
المعايير المؤهِّلة الخمسة
1. ظهور العلامة التجارية محرّك إيرادات قابل للقياس في عملك. إذا كانت مبيعاتك تعتمد على أن تكون معروفاً ومُعترفاً بك وموثوقاً به لدى جماهير أصحاب الثروات الكبيرة (العقارات، والسلع الفاخرة، والخدمات المالية، والضيافة، والخدمات المهنية للعملاء الأثرياء)، فإن ظهور العلامة يُترجَم مباشرةً إلى فرص مبيعات. أما إذا كان عملك صناعياً بحتاً، أو بين الشركات مع مشترين تقنيين، أو يعمل بالكامل ضمن عمليات مشتريات تتجاهل العلامة تماماً، فإن القيمة التسويقية للوحة مهدورة عليك.
2. قاعدة عملائك تتقاطع مع جمهور الترف والمكانة في دبي. تولّد اللوحة المميّزة انطباعات لدى شريحة سكانية محدّدة: أشخاص يحضرون فعاليات دبي الفاخرة، ويقرؤون الصحافة الاقتصادية الإقليمية، ويتصفّحون فوربس الشرق الأوسط، ويلاحظون السيارات عند خدمة الركن في العنوان وسط المدينة. فإذا لم يكن عملاؤك ضمن هذا الجمهور، فإن اللوحة تصل إلى القاعة الخطأ.
3. تستطيع توظيف 5 ملايين إلى 50 مليون درهم من رأس المال لا تحتاج إلى أن تكون سائلة. اللوحة المميّزة سائلة بمعنى أنه يمكن بيعها دائماً، لكن السوق الثانوية للوحة بستّة أو سبعة أرقام تعمل على مقاييس زمنية من أسابيع إلى أشهر، لا أيام. ورأس المال الموظَّف في لوحة ينبغي ألّا يكون رأس مال قد تحتاجه في الربع القادم لسدّ عجز تشغيلي.
4. لديك علامة تجارية مستعدّة للارتباط علناً بالصفقة. فنصف القيمة التسويقية يأتي من ذكر اسم المشتري في التغطية. والمشتريات المجهولة تنجح لجامعين أفراد لكنها تنتج عائداً ضئيلاً للعلامات المؤسسية. فإذا كان عملك يفضّل الظهور العام المنخفض، تنهار الاستراتيجية.
5. لديك الصبر للاحتفاظ بالأصل خلال دورة عقارية دبيّة كاملة واحدة على الأقل (5 إلى 7 سنوات). فحسابات الاستثمار تعتمد على ارتفاع القيمة، وارتفاع القيمة في سوق لوحات دبي يتبع دورات متعدّدة السنوات متوائمة مع فئة الأصول الفاخرة الأوسع. والمشترون قصيرو الأمد يواجهون تكاليف معاملات ومخاطر توقيت تقضم العوائد.
الموانع
إذا استوفى عملك المعايير الخمسة أعلاه جميعها، فإن الاستراتيجية تستحقّ على الأقل محادثة داخلية جادّة. وإذا انطبق أيٌّ ممّا يلي، فالاستراتيجية ليست لك: قطاعك لديه حساسية تنظيمية أو سمعية تجاه استعراض الثروة (المصارف، وبعض الخدمات المالية)، أو مساهموك أو مجلس إدارتك سينظرون إلى شراء لوحة كإشارة حوكمة حمراء لا كقرار تسويقي، أو معاييرك المحاسبية (بموجب المعايير الدولية لإعداد التقارير المالية مثلاً) ستستلزم محاسبة القيمة العادلة التي تنتج تقارير أرباح متقلّبة، أو استراتيجية عملك تعتمد على أن يُنظر إليك كمهتمّ بالتكلفة وموجّه نحو القيمة أمام قاعدة عملائك.
نقطة البداية لأول عملية شراء
بالنسبة لشركة إماراتية تقوم بأول اقتناء للوحة، فإن نقطة الدخول ليست معروضاً بعنوان 35 مليون درهم. بل نقطة الدخول لوحة بين مليون و5 ملايين درهم تناسب هوية العلامة، ويمكن اقتناؤها عبر السوق الثانوية من خلال منصات مثل LicensePlate.ae أو عبر تعريفات مباشرة من وسطاء، واختبارها لسنة كاملة قبل أي التزام إضافي. وتوفّر حاسبة اللوحات على LicensePlate.ae تقييماً أوّلياً قابلاً للدفاع عنه لأي رمز وتركيبة أرقام. ويستعرض دليلنا للتحقّق من أسعار لوحات دبي ما يكلّفه فعلياً كل رمز وعدد أرقام ونمط في السوق الحالية.
المفاهيم الخاطئة التي يحملها المشترون المؤسسيون إلى هذا القرار
"هذا شراء غرور متنكّر في هيئة تسويق." يمكن أن يكون أحدهما أو كليهما. وبالنسبة لمحمد بن غاطي، تشير الأدلة بقوة إلى كليهما. فهو حقاً من نوع المشترين الذين يستمتعون بمكانة امتلاك DD 5، وفي الوقت نفسه الشراء فعّال بنيوياً كتسويق. والدافعان ليسا متعارضين. فسؤال التحليل الجادّ ليس "هل يستمتع المشتري بهذا؟" بل "هل تصحّ الحسابات حتى لو جرّدت المتعة منها؟" والحسابات، كما تبيّن في القسم الثالث، تصحّ.
"أرقام القيمة الإعلانية المكافئة مبالغ فيها والقطاع يعرف ذلك." صحيح، ويعالج المقال ذلك مباشرةً في القسم الثالث. فمبادئ برشلونة صريحة. والقيمة الإعلانية المكافئة مؤشّر اتجاهي لا تقييم دقيق. والصياغة التي يستخدمها هذا المقال (رتبة المقدار لا أرقام دقيقة) هي الطريقة الصحيحة لتوظيف المقياس دون تضليل نفسك أو أصحاب المصلحة لديك. فحجّة شراء اللوحة لا تتطلّب أن تكون القيمة الإعلانية المكافئة دقيقة. بل تتطلّب فقط أن تكون في رتبة المقدار نفسها لسعر الشراء، وهو أمر قابل للتحقّق.
"لو كانت هذه الاستراتيجية ناجحة، لفعلها كل مطوّر كبير." عولج في القسم الخامس. فالاستراتيجية غير شائعة حالياً بين المطوّرين من الطراز الأول، وغياب المنافسة جزء من سبب نجاحها. فالأسواق تسعّر الاستراتيجيات المثبتة. أما الاستراتيجيات التي لا تزال في طور التبنّي المبكر فتحمل ميزة تختفي بمجرد أن تصبح إجماعاً. وبن غاطي في منطقة التبنّي المبكر.
"عملي أصغر من ذلك. اللوحات للمليارديرات." قصة بن غاطي هي الأكثر بروزاً لأن الإنفاق كان الأكبر، لكن المنطق الكامن يتدرّج نزولاً. فلوحة بقيمة 500,000 درهم تولّد تغطية صحفية إقليمية بقيمة 800,000 درهم وترتفع قيمتها إلى 750,000 درهم خلال خمس سنوات تتبع الحسابات البنيوية نفسها للوحة بقيمة 35 مليون درهم تولّد تغطية عالمية بقيمة 50 مليون درهم وترتفع قيمتها إلى 50 مليون درهم. رتبة المقدار تختلف. أما الآليات فلا.
"الإعلام المجاني يذهب إلى الفرد لا إلى الشركة." صحيح جزئياً ويستحقّ معالجة دقيقة. فحين يشتري بن غاطي DD 5، تسمّيه العناوين شخصياً قبل أن تسمّي بن غاطي القابضة. وهذه ميزة لشركة يقودها مؤسّسها حيث يكون الشخص هو العلامة (وبن غاطي، كثير من الشركات العائلية الخليجية، مهيكلة على هذا النحو). أما بالنسبة لشركة يكون رئيسها التنفيذي محترفاً معيَّناً والعلامة مؤسسية، فالحساب مختلف. وقد يلزم اقتناء اللوحة عبر أداة مؤسسية وتقديمها في التغطية كصفقة منسوبة للشركة لا للمؤسّس. وتوجد عدة استراتيجيات علاقات عامة لذلك؛ وهي تتطلّب تخطيطاً مسبقاً مع منظّمي المزاد وجهات الاتصال الصحفية التي ستغطّي الفعالية.
الأسئلة الشائعة
س: كم أنفق محمد بن غاطي على لوحات السيارات في مزاد أنبل رقم في مارس 2025؟
أنفق محمد بن غاطي، رئيس مجلس إدارة بن غاطي القابضة، ما مجموعه 44.2 مليون درهم على لوحتين في مزاد أنبل رقم الخيري يوم 15 مارس 2025، الذي أُقيم في فندق أرماني ببرج خليفة. وفاز بـ DD 5 مقابل 35 مليون درهم (أغلى بند مفرد في الليلة) وبـ DD 15 مقابل 9.2 مليون درهم. ومثّل إنفاقه المجمّع أكثر من نصف إجمالي عائدات المزاد البالغة 83.6 مليون درهم.
س: هل يمكن لشركة إماراتية أن تملك لوحة سيارة؟
نعم. يمكن تسجيل لوحات السيارات باسم كيانات مؤسسية في الإمارات عبر خدمات إدارة اللوحات لدى هيئة الطرق والمواصلات ووزارة الداخلية. والعملية مشابهة وظيفياً لتسجيل مركبة باسم شركة. وتُرسمَل اللوحة عندئذٍ في ميزانية الشركة كأصل طويل الأجل وتُعامَل كممتلكات مؤسسية لأغراض المحاسبة والضريبة.
س: كيف تُعامَل لوحة السيارة المملوكة لشركة بموجب ضريبة الشركات الإماراتية؟
لوحة السيارة المميّزة رأسمالية بطبيعتها، ما يعني أنها تُرسمَل في الميزانية لا تُحمَّل على أرباح السنة الجارية. ولا تنطبق ضريبة الشركات البالغة 9% أثناء فترة الاحتفاظ لعدم وجود حدث دخل متحقّق. وعند بيع اللوحة في نهاية المطاف، يُدرَج المكسب الرأسمالي (سعر البيع ناقص تكلفة الاقتناء الأصلية) ضمن الدخل الخاضع للضريبة لتلك السنة بالمعدّل المعياري 9% فوق عتبة 375,000 درهم. ورسوم الحجز والتسجيل السنوية مصروفات تشغيلية قابلة للخصم بالكامل.
س: ما هي القيمة الإعلانية المكافئة (AVE) ولماذا تهمّ في شراء اللوحات؟
القيمة الإعلانية المكافئة مقياس في قطاع العلاقات العامة يقدّر القيمة النقدية للتغطية الإعلامية المجانية بحساب ما كانت ستكلّفه المساحة الإعلانية المدفوعة المكافئة. والصيغة هي المساحة الإعلانية × سعر بطاقة الأسعار × المُعامل (3x عادةً). وهي مستخدمة على نطاق واسع من وكالات العلاقات العامة ومنصات الرصد الإعلامي رغم انتقادها في مبادئ برشلونة الصادرة عن AMEC (2010) لعدة نقاط ضعف منهجية، منها الاعتماد على أسعار بطاقات مبالغ فيها ومُعامل مصداقية اعتباطي. وبالنسبة لمشتريات اللوحات المؤسسية، فهي مفيدة كمؤشّر اتجاهي للقيمة التسويقية لكن ينبغي تقديمها مع تحفّظات صريحة لا كتقييم دقيق.
س: كم من الإعلام المجاني ولّدته صفقة DD 5 لبن غاطي؟
غُطّيت صفقة DD 5 خلال 48 ساعة من ذا ناشيونال، والخليج تايمز، وغلف نيوز، وترافلز دبي، وأريبيان بزنس، وسوبركار بلوندي، وتو كونتيننتس، وسوذبيز إنترناشونال ريالتي الإمارات، ودبي نيوز ويك، وجوب إكس دبي، وعشرات المنشورات الإقليمية والدولية. ويقع إجمالي عدد الانطباعات عبر أول 90 يوماً على الأرجح بين 80 و150 مليون انطباع على أسطح إعلامية مكافئة مدفوعة. وتقع القيمة الإعلانية المكافئة الضمنية لأول 90 يوماً، باستخدام افتراضات قطاع العلاقات العامة المعيارية، بين 17 و55 مليون درهم بحسب اختيار المُعامل.
س: هل شراء لوحة مميّزة استراتيجية تسويقية مشروعة أم مجرّد غرور؟
يمكن أن يكون كليهما، والاثنان ليسا متعارضين. والسؤال التحليلي الجادّ هو ما إذا كانت الحسابات تصحّ بعد تجريد المتعة الشخصية. وبالنسبة لصفقة DD 5 لمحمد بن غاطي، الإجابة نعم: فالإعلام المجاني المولَّد في رتبة المقدار نفسها لسعر الشراء، والأصل ترتفع قيمته بدل أن تتراجع، والعلامة المؤسسية تستفيد من سجلّ دائم قابل للبحث عن الصفقة. وتنجح الاستراتيجية للشركات التي تتقاطع قاعدة عملائها مع جمهور أصحاب الثروات الكبيرة في دبي والتي تستفيد استراتيجية علامتها من الارتباط بالمكانة الفاخرة.
س: لماذا لا تشتري إعمار وداماك وصبحا لوحات مميّزة إذا كانت الاستراتيجية بهذه الكفاءة؟
اختار كل مطوّر دبيّ من الطراز الأول رافعة مختلفة لبناء العلامة. فعلامة إعمار مبنية على عقاراتها الأيقونية (برج خليفة، ودبي مول، ووسط مدينة دبي). وداماك تعتمد على شراكات العلامات المشتركة مع فيرساتشي وكافالي ودور أزياء أخرى. وصبحا تشدّد على جودة البناء والحِرفية لا على استعراض المكانة الفاخرة. ولا يثبت أيٌّ من ذلك أن استراتيجية اللوحة خاطئة. بل يثبت أن بن غاطي هو حالياً المثال الأكثر توثيقاً وقابلية للقياس على استراتيجية اللوحة كأصل تسويقي مؤسسي مُنفَّذة علناً. وغياب التقليد الواسع جزء من سبب كفاءة الاستراتيجية حالياً.
س: كم ترتفع قيمة لوحة دبي المميّزة سنوياً في المتوسط؟
تتفاوت معدّلات ارتفاع القيمة الموثّقة بشكل كبير بحسب الرمز وعدد الأرقام وسعر البداية. فاللوحات أحادية الرقم وثنائية الرقم في الرموز النخبوية (AA، BB، CC، DD، والحرف المفرد A، والحرف المفرد O) ارتفعت تاريخياً بنسبة 8 إلى 15 بالمئة سنوياً على فترات احتفاظ متجدّدة مدّتها خمس سنوات، مع تقلّب كبير من عام لآخر. أما اللوحات في الرموز الأقل نخبوية فترتفع ببطء أكبر. ويغطّي دليلنا للوحات الإماراتية كاستثمار منحنيات ارتفاع القيمة التاريخية بالتفصيل مع دراسات حالة.
س: ما سعر الدخول للوحة مميّزة بجودة مؤسسية في دبي؟
بالنسبة لمشترٍ مؤسسي يقوم بأول اقتناء للوحة، تتراوح نقطة الدخول عادةً بين مليون و5 ملايين درهم للوحة في رمز مرغوب (أحد الرموز الحرفية النخبوية) بعدد أرقام ونمط يناسبان هوية العلامة. واللوحات دون المليون درهم متاحة لكنها تفتقر عادةً إلى خصائص الظهور التي تجعل الحسابات التسويقية تصحّ. أما اللوحات فوق 5 ملايين درهم فتنتج عائداً تسويقياً أقوى لكل درهم لكنها تتطلّب التزاماً رأسمالياً أكبر ممّا يرغب معظم المشترين المؤسسيين لأول مرة في تخصيصه.
س: ما أسوأ سيناريو لشراء لوحة مؤسسية؟
أسوأ حالة هي دفع سعر مزاد مرتفع للوحة تفشل لاحقاً في ارتفاع قيمتها (بسبب ضعف سوق الترف الأوسع، أو فائض معروض في لوحات مماثلة، أو تحوّلات في التفضيل الثقافي لأنماط أرقام بعينها)، مع توليد إعلام مجاني أقلّ من المتوقّع (لأن الصفقة تفشل في جذب انتباه الصحافة أو لأن العلامة ليست في موضع جيّد للاستفادة من التغطية). وفي هذا السيناريو، تكون الشركة قد دفعت فوق القيمة السوقية لأصل ينتج عائداً تسويقياً دون التوقّعات. والجانب السلبي حقيقي لكنه محدود: فاللوحة تحتفظ بقيمة متبقّية، ويمكن بيعها في السوق الثانوية، والخسارة جزء من سعر الشراء الإجمالي لا شطب كامل.
خاطرة أخيرة، بالعودة إلى قاعة فندق أرماني
ليلة 15 مارس 2025، حين رفع ممثّلو محمد بن غاطي المضرب رقم 7 على الطاولة رقم 4 وزايدوا بـ 35 مليون درهم على DD 5، رأت القاعة ملياردير يستمتع بلحظة. ووصفتها معظم التغطية الصحفية التي تلت بالطريقة نفسها. شراء مكانة. لفتة خيرية. جائزة لرجل يجمع الجوائز. وكل تلك الصياغات صحيحة جزئياً. ولا واحدة منها هي القصة الكاملة.
القصة الكاملة هي أن بن غاطي اتخذ أكفأ قرار تسويقي اتخذته شركة مقرّها دبي علناً في السنوات الخمس الماضية. فقد اقتنى أصلاً ترتفع قيمته بدل أن تتراجع. وولّد إعلاماً مجانياً يعادل في رتبة المقدار سعر الشراء خلال 90 يوماً. وأنتج سجلاً دائماً قابلاً للبحث سيتراكم عبر كل مقال مستقبلي يُكتب عن بن غاطي القابضة. ولم يدفع رسوماً متكرّرة تتجاوز تكلفة الحجز الزهيدة لدى الهيئة. وأنشأ أصلاً سينتج، عند التصرّف فيه بعد سنوات، مكسباً رأسمالياً يُفرض عليه 9% بدل مصروف تسويقي سبق خصمه. وفعل ذلك داخل فعالية خيرية منحها بعدها الإنساني إطاراً أخلاقياً ما كان لأي بديل تجاري أن يضاهيه.
والدرس لأي صاحب عمل إماراتي يقرأ هذا ليس أن تسارع إلى المزايدة بـ 35 مليون درهم على أول لوحة مميّزة متاحة. الدرس هو أن الميزانية التسويقية التي تخصّصها شركتك العام المقبل تحتوي بنوداً تتلاشى إلى صفر، أما شراء لوحة مختارة بعناية فلا. وذلك الفرق البنيوي المفرد، متراكماً عبر السنوات، هو الحجّة بأكملها. والشركات التي تدرك ذلك قبل أن تصبح الاستراتيجية إجماعاً ستكون هي التي التقطت الميزة بينما كانت النافذة لا تزال مفتوحة. وبن غاطي إحدى تلك الشركات. أما العشر التالية فلن تكون لمليارديرات. بل ستكون شركات إماراتية، في أي قطاع يحرّك فيه ظهور العلامة التجارية الإيرادات، نظرت إلى الحسابات وتحرّكت قبل أن تصبح الحسابات بديهية للجميع.